猜你想问
金融街论坛对债市有何影响?
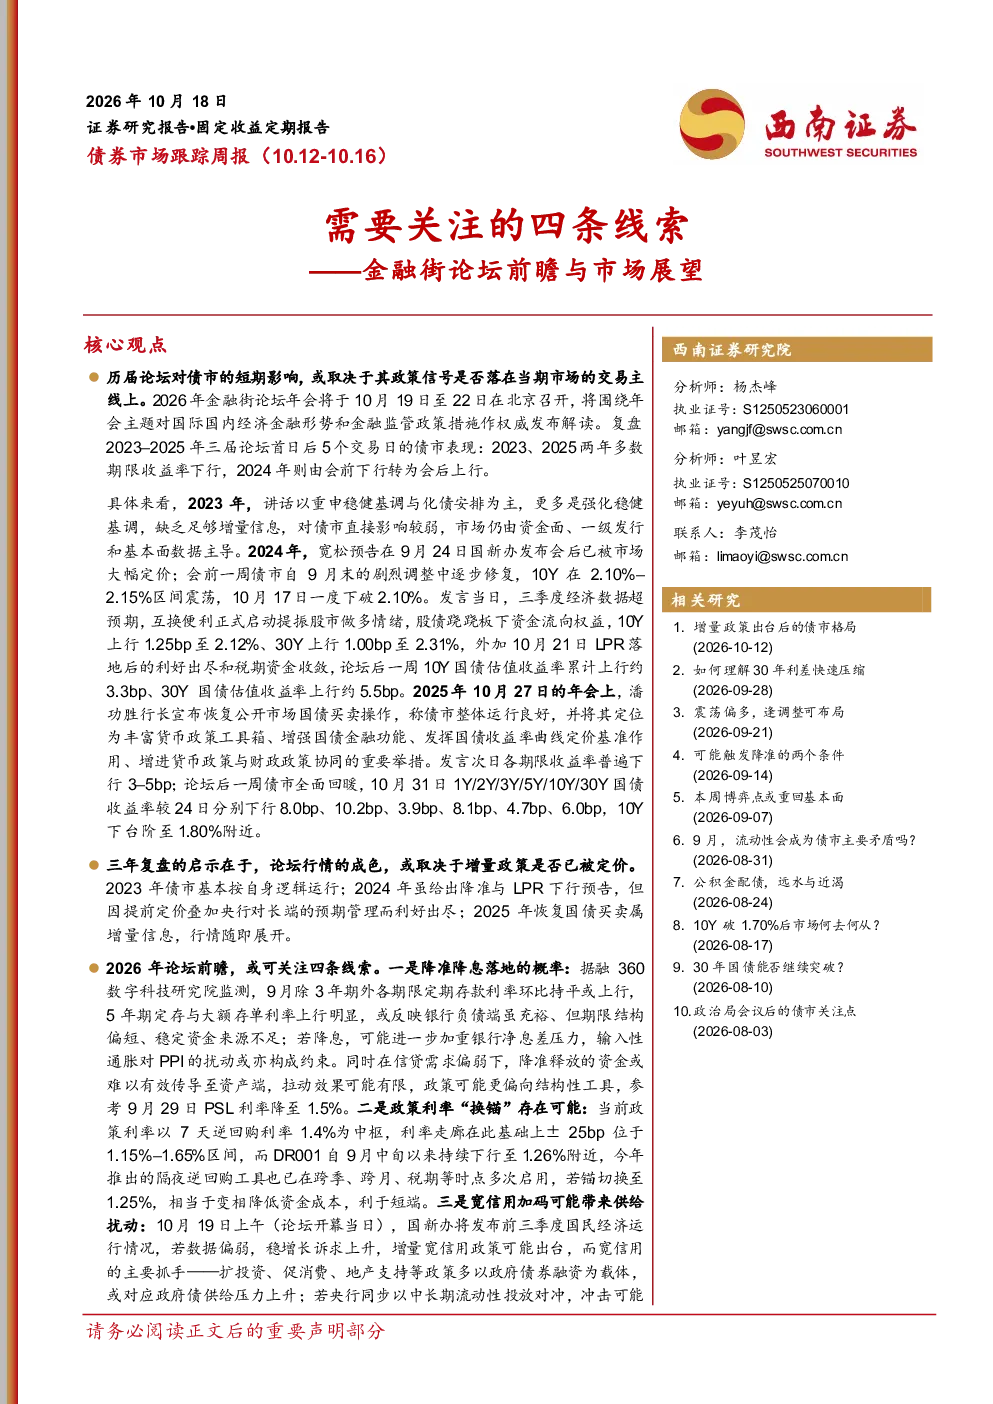
金融街论坛对债市的影响取决于其政策信号是否与当期市场交易主线一致。复盘2023-2025年三届论坛发现,2023年因缺乏增量信息,债市由资金面、一级发行和基本面主导;2024年宽松预告已被提前定价,债市不涨反跌;2025年恢复公开市场国债买卖操作直接引发行情。这表明论坛行情的成色取决于增量政策是否已被定价。
债券市场未来趋势如何?
债券市场未来需关注四条线索:降准降息落地概率、政策利率换锚可能、宽信用加码可能带来的供给扰动、长端风险管理可能回归。银行负债端期限结构偏短,降息可能加重净息差压力,政策或偏向结构性工具。若政策利率锚切换至1.25%,利于短端资金成本降低。若数据偏弱,稳增长诉求上升,政府债供给压力上升。央行或采取措施管理长端利率下行过快。
报告重点分析了哪些方面?
报告重点分析了历届金融街论坛对债市短期影响的复盘,以及2026年论坛前瞻的四条关注线索。复盘显示,论坛行情的成色取决于增量政策是否已被定价。2026年需关注降准降息落地概率、政策利率换锚可能、宽信用加码可能带来的供给扰动、长端风险管理可能回归。此外,报告还分析了不同机构行为及关键数据对债市的影响。
当前市场状况如何判断?
当前债市偏强运行,但需关注扰动因素。历届金融街论坛对债市的影响取决于其政策信号是否与当期市场交易主线一致。复盘2023-2025年三届论坛发现,2023年债市由资金面、一级发行和基本面主导;2024年宽松预告已被提前定价,债市不涨反跌;2025年恢复公开市场国债买卖操作直接引发行情。这表明论坛行情的成色取决于增量政策是否已被定价。
报告提示了哪些风险?
报告提示需关注三条可能的扰动:央行对长端利率的管理措施、增量利好落地引发止盈、宽信用政策加码导致供给扰动。交易盘需逢低止盈,配置盘需逢高买入。不同机构行为也可能影响市场,如交易盘在利好兑现或利空扰动下可能快速撤出,固收+类资金可能受权益资产走弱、赎回压力影响被动抛券,大行对长端承接力量有限,保险偏好地方债。