猜你想问
国债期货本周表现如何?
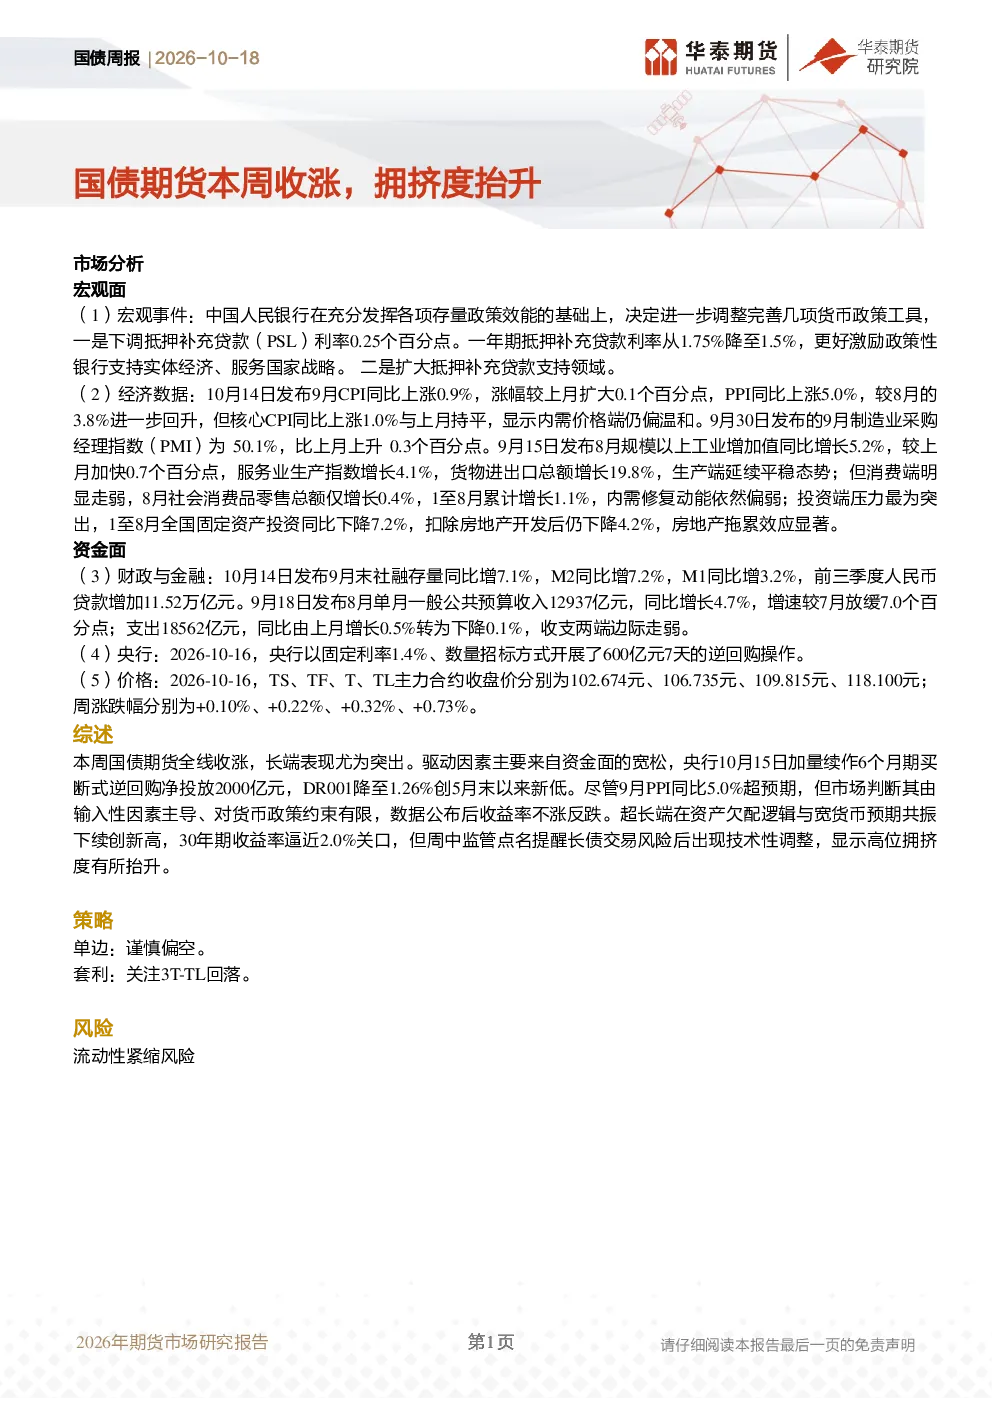
国债期货本周全线收涨,长端表现突出,主要受资金面宽松驱动。央行加量续作逆回购使DR001降至1.26%,创5月末以来新低,为市场提供流动性支持。尽管9月PPI同比上涨5.0%,但市场认为其由输入性因素主导,对货币政策约束有限,数据公布后收益率不涨反跌。超长端在资产欠配与宽货币预期下续创新高,30年期收益率逼近2.0%关口,但高位拥挤度抬升,显示市场情绪较为亢奋。
当前宏观经济形势如何?
当前宏观经济形势呈现复杂态势。9月CPI同比上涨0.9%,PPI同比上涨5.0%,核心CPI上涨1.0%,显示内需价格端仍偏温和。9月制造业PMI为50.1%,生产端延续平稳,但消费端走弱,投资端压力显著,房地产拖累效应明显。中国人民银行下调抵押补充贷款(PSL)利率至1.5%,并扩大支持领域,以激励政策性银行支持实体经济。社融存量同比增7.1%,M2同比增7.2%,M1同比增3.2%,前三季度人民币贷款增加11.52万亿元,资金面整体宽松。8月一般公共预算收入同比增长4.7%,支出下降0.1%,收支两端边际走弱。
国债市场未来趋势分析?
国债市场未来趋势需关注多重因素。资金面宽松为市场提供支撑,央行持续开展逆回购操作,DR001保持低位,显示流动性充裕。长端国债表现突出,30年期收益率逼近2.0%关口,主要受资产欠配与宽货币预期驱动。然而,市场高位拥挤度抬升,监管提醒后超长端出现技术性调整,显示市场情绪波动。PPI上涨虽超预期,但市场认为其由输入性因素主导,对货币政策约束有限。整体来看,国债市场长端表现或持续受到资金面与政策预期影响,但需警惕高位拥挤度带来的风险。
国债期货当前市场状况?
国债期货当前市场状况表现为长端表现突出,短端相对平稳。TS、TF、T、TL主力合约周涨跌幅分别为+0.10%、+0.22%、+0.32%、+0.73%,显示长端带动效应明显。资金面宽松是主要驱动因素,央行加量续作逆回购操作,DR001降至1.26%,为市场提供流动性支持。市场对PPI上涨反应有限,收益率不涨反跌,显示市场对货币政策预期较为稳定。超长端收益率逼近2.0%关口,但高位拥挤度抬升,需关注市场情绪变化。
研报提示的主要风险?
研报提示的主要风险为流动性紧缩风险。尽管当前资金面宽松,但宏观经济下行压力与房地产拖累可能影响未来流动性预期。PPI持续上涨虽由输入性因素主导,但若引发通胀预期升温,可能增加货币政策收紧风险。国债市场高位拥挤度抬升,若市场情绪突然转向,可能引发长端收益率快速调整。此外,政策面变化与外部环境波动也可能对国债市场带来不确定性,需持续关注经济数据与政策动态。