猜你想问
本周电力设备新能源行业研报核心内容是什么?
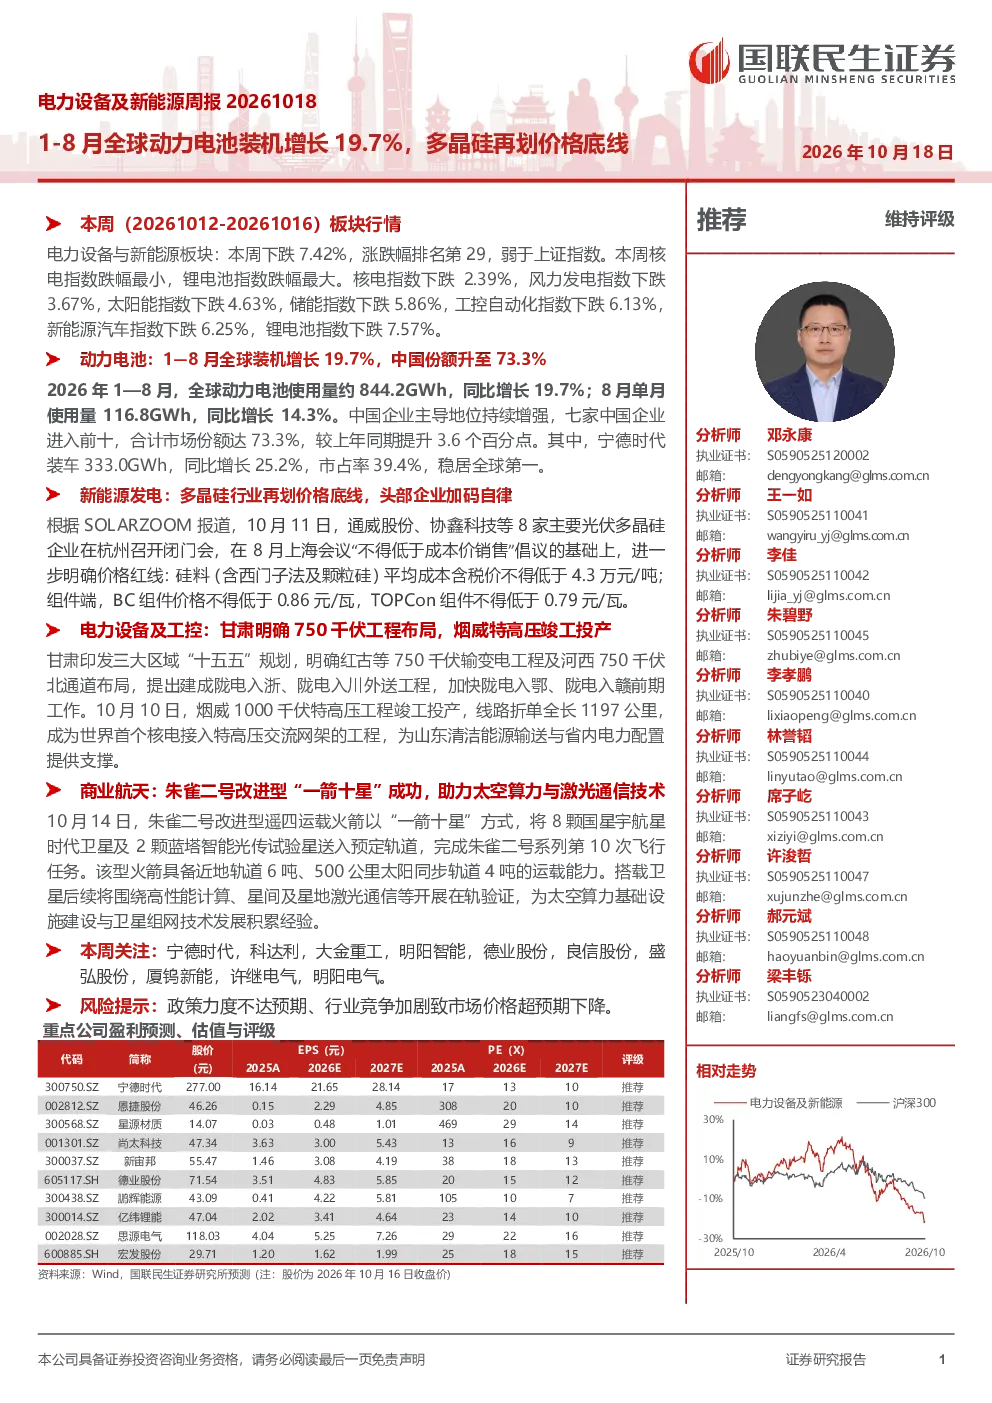
本周研报显示,1-8月全球动力电池装机量同比增长19.7%,达到约844.2GWh,其中中国企业市场份额升至73.3%。宁德时代装车量同比增长25.2%,稳居全球第一。二线中国厂商如中创新航、国轩高科等保持高增长。日韩电池企业增长放缓。多晶硅行业头部企业加码自律,推动价格底线落地,硅料平均成本含税价不得低于4.3万元/吨。甘肃明确750千伏工程布局,烟威特高压工程竣工投产。朱雀二号改进型成功发射“一箭十星”,助力太空算力与激光通信技术发展。
动力电池赛道未来发展趋势如何?
动力电池赛道呈现中国主导、二线厂商高增长格局。全球装机量持续增长,中国企业市场份额扩大,宁德时代等龙头地位稳固。二线厂商如中创新航、国轩高科等增速较快。日韩企业增长放缓。技术方面,负极和隔膜环节短期边际变化,新技术如钠电池带来高弹性机会。投资可关注长期龙头、短期边际变化环节及新技术相关企业。
本报告重点分析了哪些方向?
本报告重点分析了动力电池行业全球增长及中国主导地位、多晶硅价格底线及行业自律、电力设备行业(含750千伏工程、特高压)发展、商业航天领域(如朱雀二号发射)进展。报告从行业趋势、竞争格局、技术发展及投资机会等多个维度进行了分析。
当前电力设备新能源市场现状如何?
电力设备新能源板块本周下跌7.42%,表现弱于上证指数。子行业中,核电指数跌幅最小,锂电池指数跌幅最大。板块内个股涨跌幅差异较大,如华西能源、向日葵等涨幅居前,德方纳米、石大胜华等跌幅居前。整体市场表现受多种因素影响,波动较大。
本报告提示了哪些风险?
本报告提示的风险包括政策力度不达预期,可能影响行业发展方向和速度。行业竞争加剧可能导致市场价格超预期下降,压缩企业利润空间。投资者需关注政策变化和市场竞争动态,谨慎评估投资风险。
你可能感兴趣
电力设备及新能源周报20260111:广州加速布局商业航天,1-11月全球动力电池同比增长33%
电气设备国联民生证券2026-01-15
电力设备及新能源周报:1-6月全球动力电池同比增长37.3%,7月硅片主动控产稳价
电气设备民生证券2025-08-17
电力设备及新能源行业周报:1-2月光伏累计新增装机同比增长87.6%,产业链下游价格持稳
电气设备山西证券2023-03-25
电力设备及新能源行业周报:1-11月光伏累计装机同比增长88.7%,硅片价格加速下跌
电气设备山西证券2022-12-18
电力设备及新能源周报:全球动力电池装车量同比增长,光伏产业链价格有望回归上行
电气设备民生证券2025-07-13
电力设备及新能源周报:国务院强调新能源发展,全球动力电池装机量同比高增
电气设备民生证券2023-12-10
电力设备及新能源周报20260322:1月全球动力电池装机量同比增10.7%,特斯拉拟采购中国光伏设备
电气设备国联民生证券2026-03-22
电力设备及新能源周报:全球动力电池装机量同比高增,浙江调整峰谷分时电价政策
电气设备民生证券2024-01-14
电力设备及新能源行业周报:2022年全球光伏新增装机同比增长35.3%,光伏产业链价格稳定
电气设备山西证券2023-02-18
电力设备及新能源行业周报:欧盟电车反补贴调查影响有限,8月动力电池装机增长稳健
电气设备源达信息2023-09-18