猜你想问
这份研报的核心内容是什么?
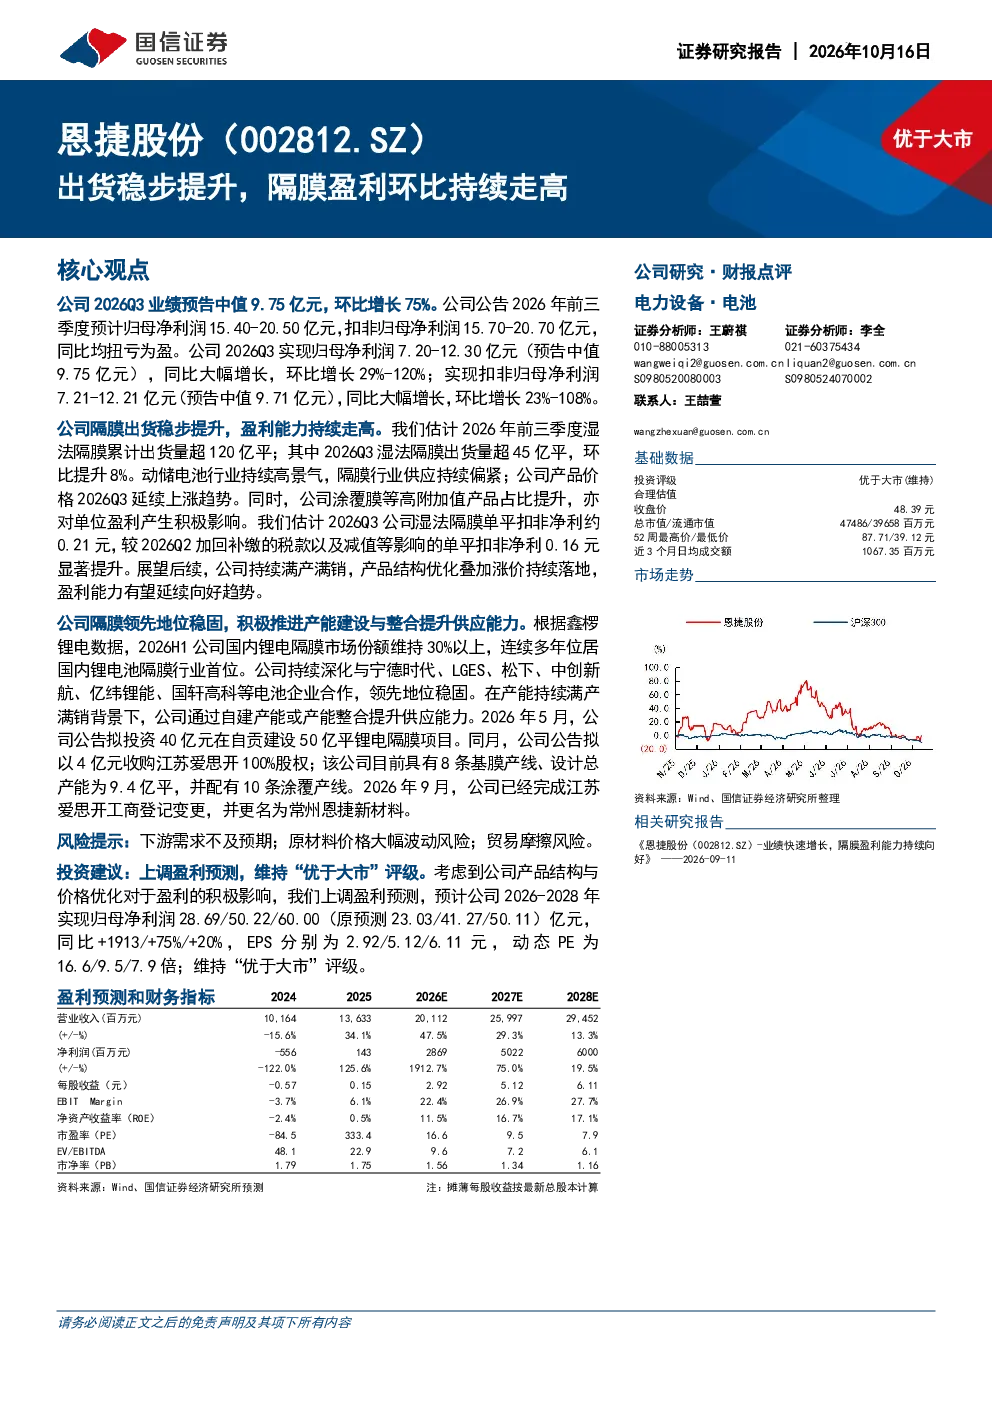
这份研报的核心内容是恩捷股份2026年第三季度及前三季度的业绩表现。公司预告2026Q3归母净利润中值为9.75亿元,环比增长29%-120%;前三季预计归母净利润15.40-20.50亿元,同比扭亏为盈。核心亮点在于隔膜出货量稳步提升,2026Q3湿法隔膜出货量超45亿平,环比增长8%,单平扣非净利约0.21元,较2026Q2显著提升,显示出公司盈利能力的持续改善。
锂电池隔膜行业的发展趋势如何?
锂电池隔膜行业的发展趋势主要体现在技术升级和产能扩张两个方面。恩捷股份作为行业龙头,在国内市场份额连续多年位居首位,并与宁德时代、LGES等头部电池企业保持紧密合作,巩固了其领先地位。同时,公司积极推进产能建设,计划投资40亿元在自贡建设50亿平锂电隔膜项目,并收购江苏爱思开100%股权,以扩大生产规模。行业整体受益于新能源汽车和储能市场的快速发展,产品结构优化和涨价持续落地,将推动行业盈利能力的进一步提升。
研报重点分析了哪些方向?
研报重点分析了恩捷股份的业绩表现、行业地位、产能扩张及盈利能力。在业绩方面,报告详细解读了2026Q3和前三季度的业绩预告数据,突出了隔膜出货量和盈利能力的显著提升。在行业地位方面,强调了公司在国内市场的领先地位以及与主要客户的合作关系。在产能扩张方面,介绍了公司在自贡和江苏爱思开的投资计划,显示其扩大生产规模的决心。此外,报告还分析了产品结构优化和涨价对盈利能力的影响,认为这些因素将推动公司业绩持续向好。
当前锂电池隔膜市场的现状如何?
当前锂电池隔膜市场呈现供需两旺的态势。随着新能源汽车和储能市场的快速发展,对锂电池隔膜的需求持续增长。恩捷股份作为行业龙头企业,其湿法隔膜出货量在2026Q3环比增长8%,达到超45亿平,显示出市场对其产品的强劲需求。同时,行业竞争格局相对稳定,恩捷股份在国内市场份额连续多年位居首位,并持续深化与主要电池企业的合作。然而,市场竞争仍在加剧,新进入者不断涌现,行业集中度有望进一步提升。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:一是下游需求不及预期,新能源汽车和储能市场的增长速度可能放缓,影响隔膜需求;二是原材料价格大幅波动风险,隔膜生产所需的原材料价格波动可能影响公司盈利能力;三是贸易摩擦风险,国际贸易环境的不确定性可能对公司的出口业务造成影响。这些风险因素需要投资者关注,并在投资决策中充分考虑。