猜你想问
这份研报主要分析了哪些核心内容?
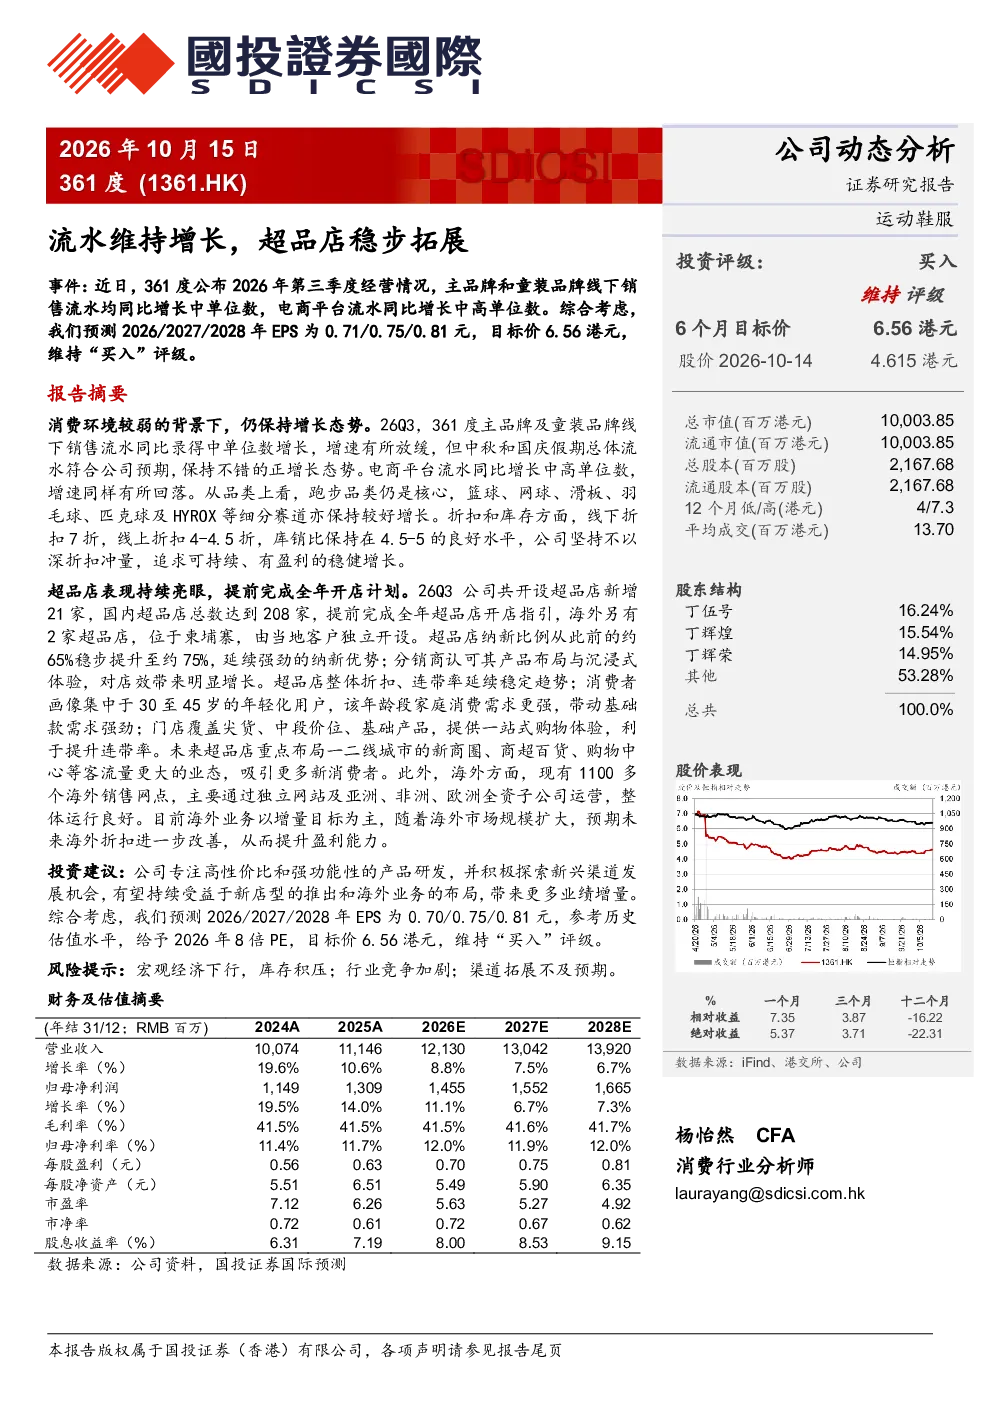
本报告重点分析了361度2026年第三季度的经营情况。数据显示,公司主品牌和童装品牌线下销售流水同比增长中单位数,电商平台流水同比增长中高单位数,整体保持增长态势。公司坚持稳健增长策略,线下折扣7折,线上折扣4-4.5折,库销比维持在4.5-5的良好水平。超品店表现亮眼,2026年第三季度新增21家,总数达到208家,提前完成全年开店计划,纳新比例提升至约75%。海外业务现有1100多个销售网点,主要通过独立网站及全资子公司运营,整体运行良好,以增量目标为主。公司专注高性价比和强功能性的产品研发,并积极探索新兴渠道。预测2026/2027/2028年EPS为0.71/0.75/0.81元,目标价6.56港元,维持“买入”评级。
童装行业的发展趋势如何?
童装行业正呈现多元化发展趋势。随着消费者对品质和设计的要求提升,功能性、环保性成为重要关注点。品牌正通过产品创新和渠道拓展来满足年轻父母的需求。线上渠道占比持续提升,同时线下体验店的重要性也日益凸显。品牌通过打造沉浸式体验和精准定位消费者画像,增强用户粘性。此外,出海成为童装品牌的重要增长点,通过独立站和子公司运营,海外市场展现出较大潜力。未来,行业竞争将更加激烈,品牌需要持续提升产品力和渠道效率。
报告对361度超品店战略有何重点分析?
报告重点分析了361度超品店的战略布局和运营效果。超品店作为公司重要的线下渠道,展现出强劲的增长势头。2026年第三季度新增21家,总数达到208家,提前完成全年开店计划,纳新比例提升至约75%。分销商对超品店的产品布局和沉浸式体验给予高度认可,消费者画像集中于30至45岁年轻化用户,带动基础款需求强劲。未来,超品店将重点布局一二线城市新商圈、商超百货、购物中心等业态,以进一步扩大市场份额。这种稳健的开店策略和精准的市场定位,为公司的持续增长提供了有力支撑。
当前361度的市场表现如何?
361度当前市场表现稳健。公司整体销售流水保持增长,线上线下渠道协同发展。线下折扣策略有效去库存,线上折扣吸引流量,库销比维持在4.5-5的良好水平。超品店作为核心增长引擎,展现出强大的市场竞争力。海外业务运营良好,1100多个销售网点稳步扩张。公司专注高性价比和强功能性的产品研发,满足消费者需求。整体来看,361度在竞争激烈的市场中保持了稳定的增长态势,未来发展潜力值得期待。
研报提示了哪些投资风险?
研报提示了几个主要投资风险。首先,宏观经济下行可能影响消费需求,进而影响公司销售增长。其次,库存积压可能导致公司现金流压力增大,需要关注库存周转情况。此外,行业竞争加剧将压缩利润空间,公司需要持续提升产品力和品牌力以应对竞争。最后,渠道拓展不及预期可能影响公司扩张计划,需要关注开店效率和门店盈利能力。这些风险因素需要投资者密切关注,以做出合理的投资决策。