猜你想问
日经报道的苹果组件订单减少是什么情况?
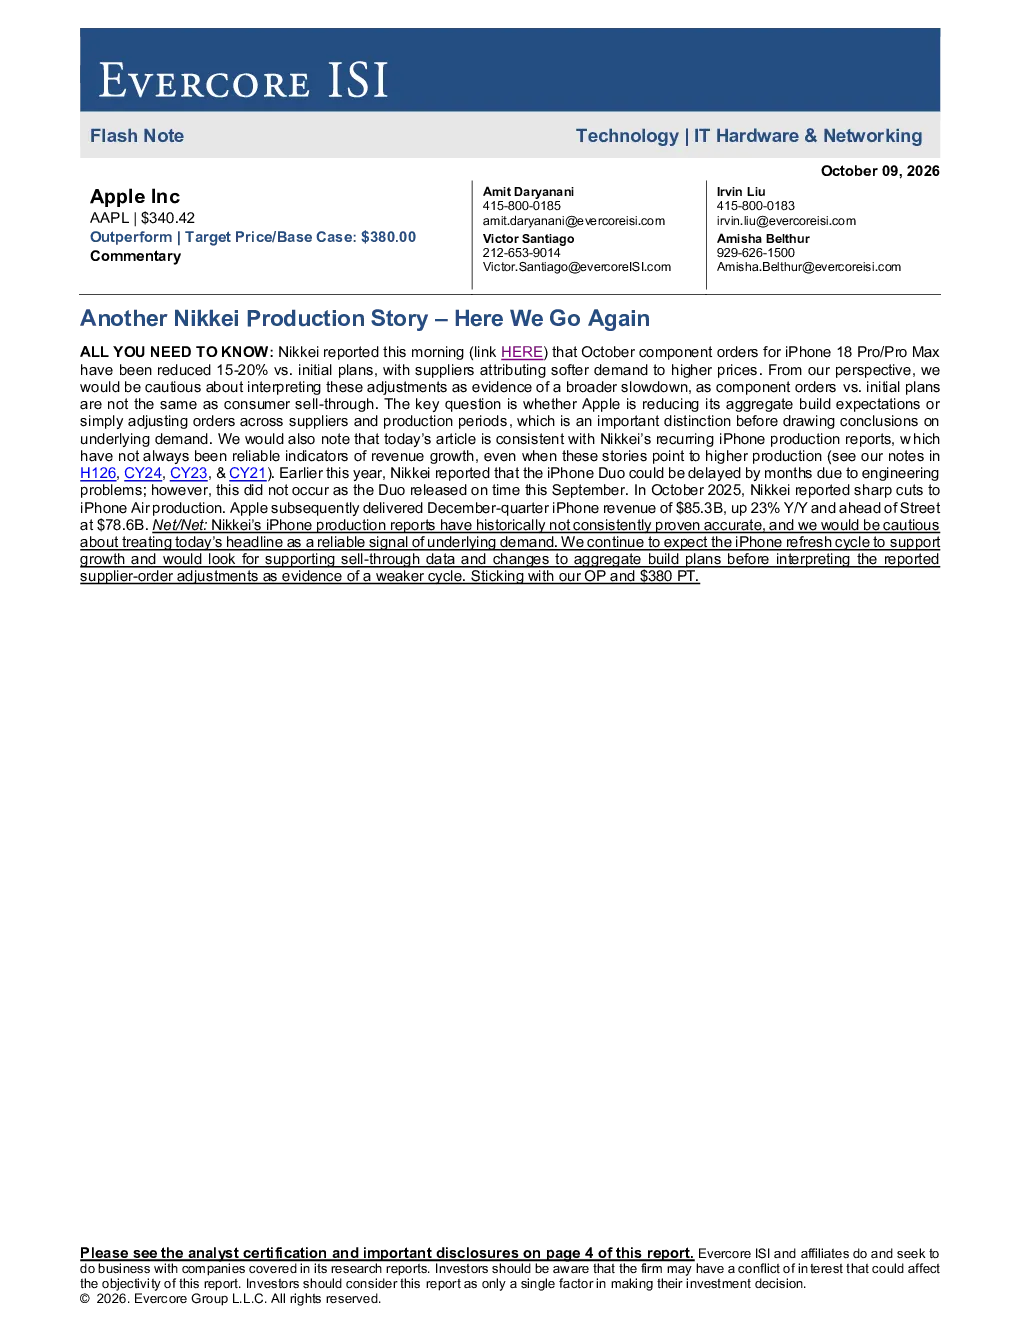
Nikkei报道10月iPhone 18 Pro/Pro Max组件订单较计划减少15-20%,供应商归因于价格上升。Evercore ISI指出此数据与终端销售存在差异,关键看苹果是否整体下调产量预期,而非仅调整供应商和生产周期。该行强调Nikkei报告历史准确性不足,过往存在误报案例,因此当前报道不应被视为需求疲软的可靠信号。
苹果手机行业发展趋势如何?
Evercore ISI看好iPhone刷新周期,但需更多终端销售数据及整体产量调整证据确认需求变化。12月苹果iPhone收入达853亿美元,同比增长23%,超市场预期。当前行业趋势需结合终端销售和产量预期综合判断,避免过度解读单一供应商数据。
研报重点分析了什么方向?
研报重点分析Nikkei报道的苹果组件订单数据与终端销售的关系,以及其对iPhone整体产量预期的潜在影响。Evercore ISI强调需谨慎解读组件订单数据,因其与终端销售存在时间差和差异,关键在于苹果是否发出明确的产量调整信号。
当前市场对苹果手机有何判断?
市场需谨慎判断苹果iPhone需求状况,不能仅凭Nikkei的组件订单数据得出结论。Evercore ISI认为供应商订单减少可能反映价格因素或生产周期调整,而非整体需求疲软。12月iPhone收入超预期显示当前市场仍有较强支撑,但需关注后续终端销售数据变化。
研报提示了哪些风险?
研报提示的主要风险包括监管风险(如App Store模型)、中国经济放缓可能影响海外销售、关税变化带来的成本压力,以及iPhone销量下滑的潜在可能性。这些因素可能影响苹果未来业绩表现,需持续关注相关政策变化和市场动态。
你可能感兴趣
美股医疗保健行业参加我们医疗会议的十大理由;与我们的报道相关的57个会议的问题库
医药生物瑞信2021-11-05
摩根士丹利 硬盘驱动器 北美 我们无需为东芝的相关报道感到担忧 原因如下
未知机构2026-10-06
日经报道信越化学将在日本新建稀土精炼厂
摩根士丹利MUFG证券2026-06-10
再来一次如何振兴后疫情时代的创意文化产业
文化传媒世界政府峰会2022-04-13
泰尔茂并购后续:据日经报道收购金额低于3亿美元,估值合理
花旗2026-10-01
信用周记(3月第2周):若再来一轮“资产荒”,我们该如何参与?
华安证券2023-03-13
“婴儿潮”相关投资策略专题:如果“婴儿潮”再来
东兴证券2013-02-19
苹果重返服务器战场用四颗M8Ultra挑战英伟达--日经潜在供应商环旭电子
未知机构2026-09-29
广发通信对路透社相关报道的看法解读
未知机构2026-08-05
铅月报:蓄企补库需求未能兑现铅价继续偏弱,春节期间跟进Rohs决议相关报道
华泰期货2019-01-28