猜你想问
泰尔茂此次并购的具体金额是多少?
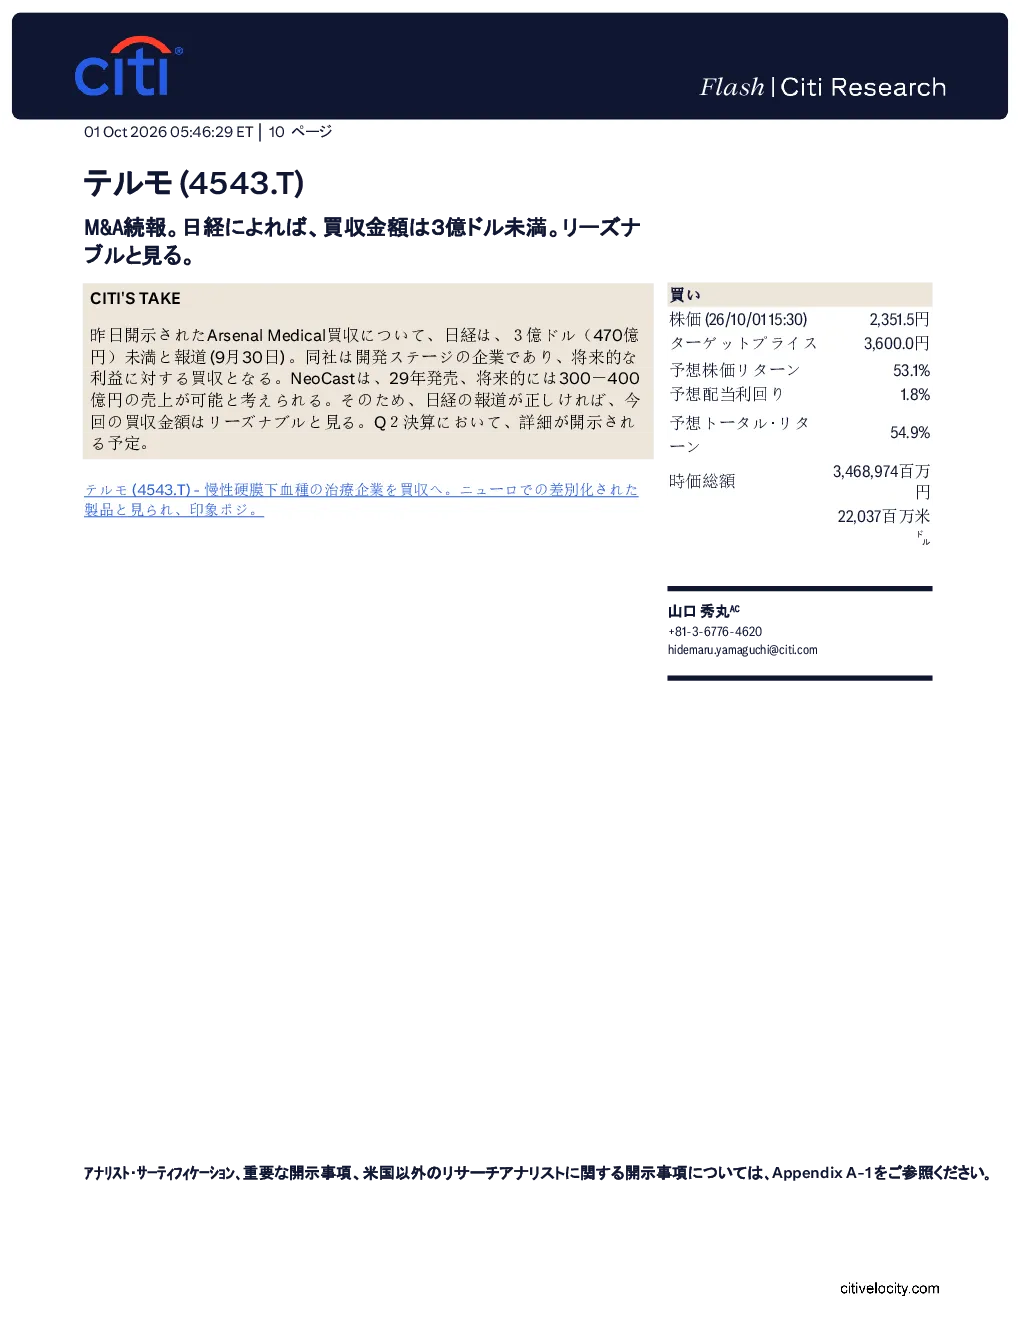
据日经报道,泰尔茂对 Arsenal Medical 的收购金额低于 3 亿美元(约合 470 亿日元),分析师认为这一金额合理。Arsenal Medical 属于开发阶段企业,此次收购着眼于未来收益;NeoCast 产品预计 2029 年推出,未来销售额可能达到 300-400 亿日元。收购的目的是增强泰尔茂在神经领域的竞争力,特别是治疗慢性硬膜下血肿的业务。
泰尔茂并购Arsenal Medical的背景和目的?
泰尔茂计划收购一家治疗慢性硬膜下血肿的企业,该业务有望在神经领域形成差异化竞争优势。Arsenal Medical 属于开发阶段企业,此次收购着眼于未来收益。NeoCast 产品预计 2029 年推出,未来销售额可能达到 300-400 亿日元。收购旨在拓展泰尔茂的业务范围,提升其在神经治疗领域的市场地位。
报告如何评估泰尔茂此次并购的价值?
报告采用 DCF 法对目标公司 Arsenal Medical 进行估值,基于 7 年业绩预测,假设无风险利率为 2%、股票溢价为 6%、7 年后永续增长率为 0.0%。计算得出目标股价为 3,600 日元。分析师认为收购金额 3 亿美元以下被认为是合理的,主要基于 Arsenal Medical 的未来潜力及 NeoCast 的市场预期。
当前神经治疗市场的现状如何?
神经治疗市场正快速发展,特别是慢性硬膜下血肿治疗领域存在较大需求。泰尔茂通过收购 Arsenal Medical,旨在进入这一细分市场,并利用 NeoCast 等产品增强竞争力。目前市场上已有部分治疗手段,但创新产品仍具有较大市场空间。收购将帮助泰尔茂在神经治疗领域形成差异化竞争优势。
泰尔茂此次并购存在哪些风险?
影响目标股价达成的风险包括:导管销售额波动、汇率变动影响业务盈亏、血液制剂业务销售动向、M&A 带来的利润变动等。此外,收购后的整合效果、新产品市场推广情况以及竞争加剧等因素也可能影响公司业绩。投资者需关注导管销售、汇率、血液制剂业务及 M&A 利润等风险因素。