猜你想问
金蝶国际最新报告显示订阅服务ARR增长情况如何?
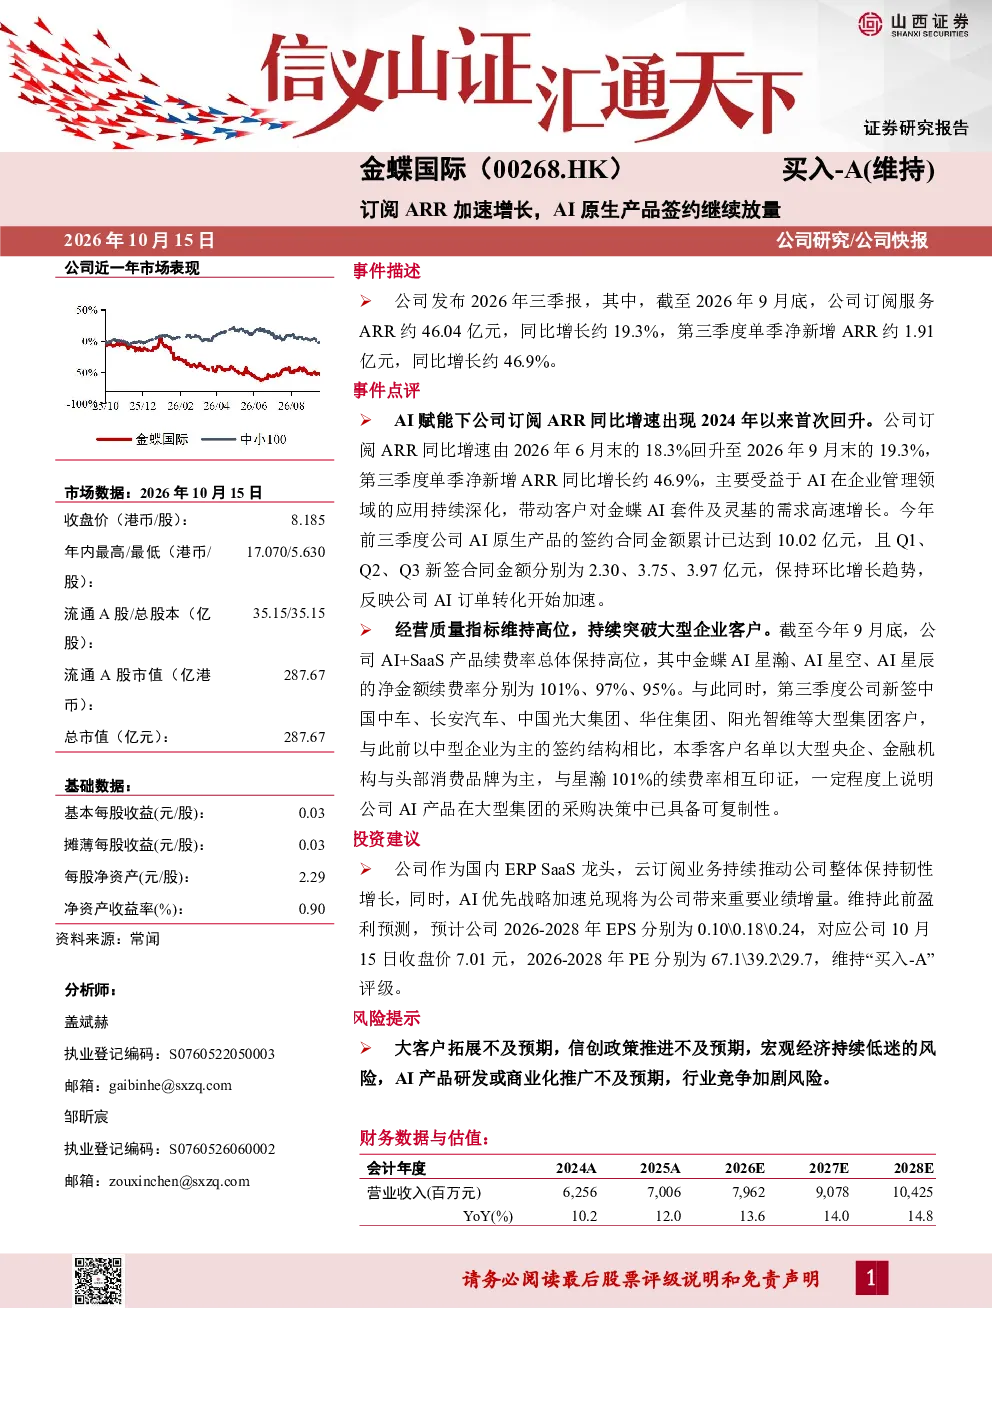
金蝶国际2026年三季报显示,公司订阅服务ARR约46.04亿元,同比增长19.3%,第三季度单季净新增ARR约1.91亿元,同比增长46.9%。AI赋能下,订阅ARR同比增速出现2024年以来首次回升,主要受益于AI在企业管理领域的应用深化,带动客户对金蝶AI套件及灵基的需求高速增长。
AI技术在企业管理领域的应用趋势如何?
AI技术在企业管理领域的应用呈现深化趋势,金蝶AI产品如AI星瀚、AI星空、AI星辰等在企业管理中发挥重要作用。AI赋能下,金蝶订阅ARR同比增速出现2024年以来首次回升,反映客户对AI产品需求高速增长。前三季度AI原生产品签约合同金额累计达10.02亿元,Q1至Q3新签合同金额保持环比增长趋势,AI订单转化加速。
金蝶AI产品在报告中的表现有哪些亮点?
金蝶AI产品在报告中表现亮眼,前三季度AI原生产品签约合同金额累计达10.02亿元,Q1至Q3新签合同金额保持环比增长趋势。AI+SaaS产品续费率总体保持高位,其中金蝶AI星瀚、AI星空、AI星辰的净金额续费率分别为101%、97%、95%。AI产品在大型集团的采购决策中已具备可复制性,新签中国中车、长安汽车等大型集团客户。
当前AI赛道市场发展现状如何?
当前AI赛道市场发展迅速,AI技术在企业管理领域的应用深化,带动客户对AI产品需求高速增长。金蝶AI产品在企业管理中发挥重要作用,订阅ARR同比增速出现2024年以来首次回升。AI原生产品签约合同金额累计达10.02亿元,Q1至Q3新签合同金额保持环比增长趋势,反映AI订单转化加速。
金蝶国际报告提示的主要风险有哪些?
金蝶国际报告提示的主要风险包括大客户拓展不及预期、信创政策推进不及预期、宏观经济持续低迷、AI产品研发或商业化推广不及预期、行业竞争加剧等。这些风险可能影响公司业绩和AI产品市场拓展,需关注相关动态变化。
你可能感兴趣
AI原生业务及订阅ARR高增,公司AI转型加速推进——金蝶国际2026年中报解读
中泰证券2026-09-06
1Q26 AI 套件签约表现强劲,订阅 ARR 稳定增长
财通证券2026-04-16
金蝶国际 AI订单签约超过10亿 驱动ARR净增长加速
未知机构2026-10-13
金蝶国际AI订单签约超过10亿驱动ARR净增长加速20261013
未知机构2026-10-13
2024年报点评:云订阅ARR同比增长20%,加快AI功能迭代与行业落地
信息技术国信证券2025-03-31
昆仑万维 天工AI ARR突破8亿美元 AI原生商业化标杆持续验证
未知机构2026-07-03
金蝶Q3业绩加速兑现 看好公司价值重估太阳 订阅ARR加速兑现
未知机构2026-10-13
群核科技(00068)财报点评:核心订阅业务稳健,AI新应用加速放量,经调整利润高增
东方财富2026-09-02
AI工具优化产品功能体验,看好ARR后续增长潜力
华安证券2024-03-25
AI原生产品商业化规模加速,已迈入盈利通道
华安证券2026-08-27