猜你想问
9月CPI数据超预期了吗?具体表现如何?
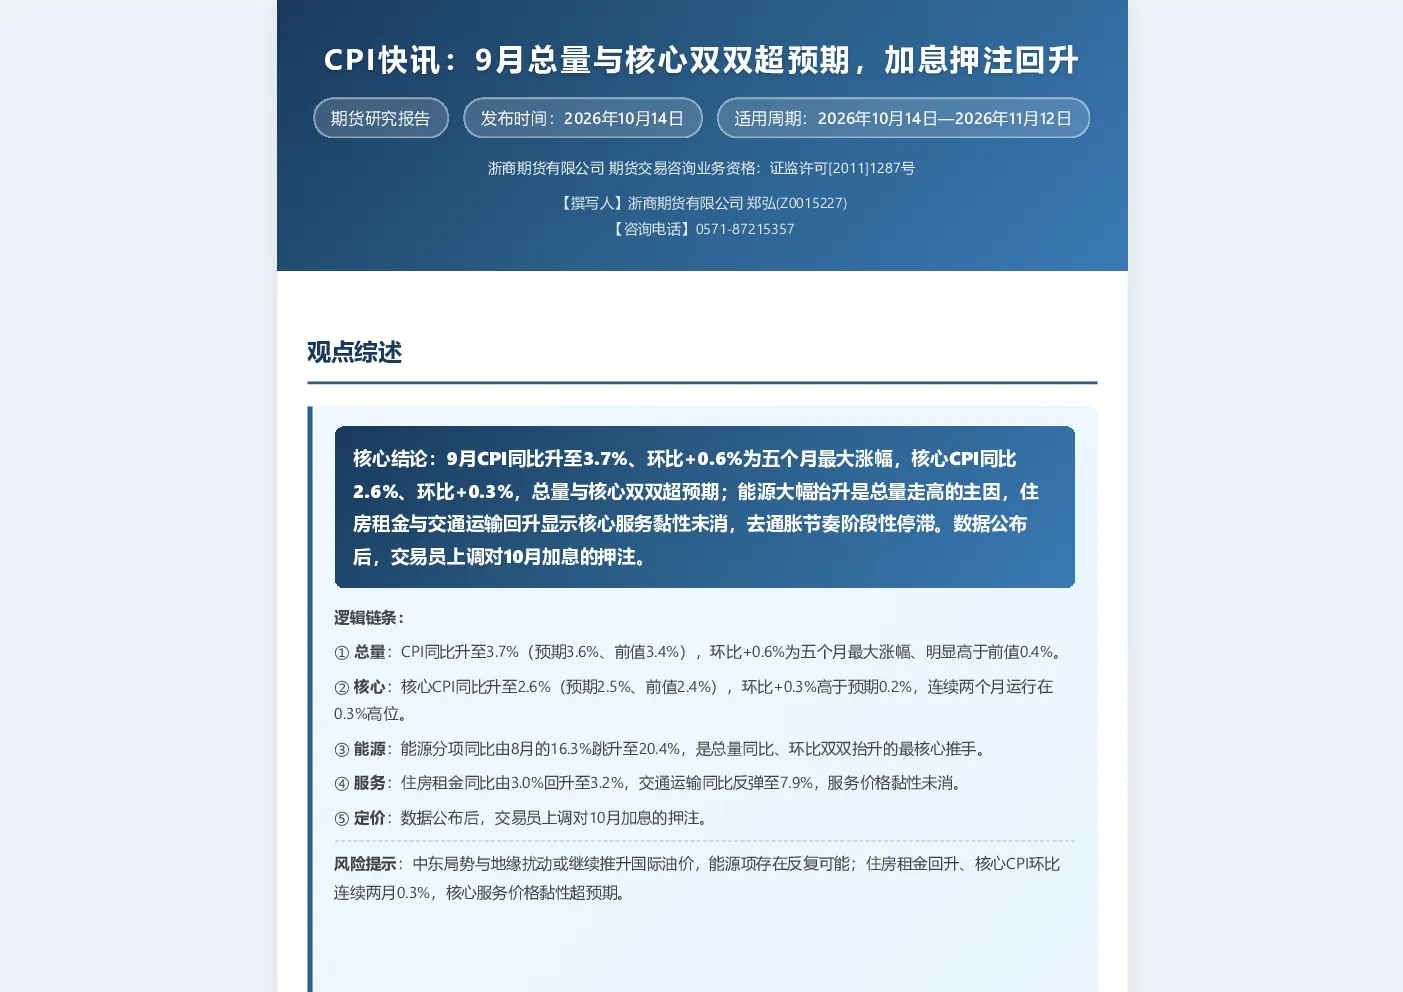
9月CPI同比升至3.7%、环比+0.6%,均为超预期表现。核心CPI同比2.6%、环比+0.3%同样超出预期。能源价格大幅上涨是总量走高的主因,住房租金与交通运输价格回升显示核心服务价格黏性未消,去通胀节奏阶段性停滞。数据公布后,交易员上调对10月美联储加息的押注。
哪些因素导致9月CPI超预期?
能源价格大幅上涨是总量走高的主因,能源分项同比大幅跳升至20.4%,环比+5.7%。此外,住房租金与交通运输价格回升,表明核心服务价格黏性未消,共同推动CPI超预期表现。国际油价在地缘扰动下走高是能源项上涨的核心原因。
9月CPI数据对美联储加息有何影响?
9月CPI数据公布后,交易员上调对10月美联储加息的押注。总量与核心双双超预期压缩了政策“耐心等待”的空间,但就业与薪资数据偏弱又限制了重启连续加息的理由。后续需重点跟踪PPI与PCE物价数据,以及国际油价与地缘局势对能源项的二次传导。
9月CPI数据对行业有何启示?
9月CPI数据显示通胀压力持续,能源价格是主要推手,核心服务价格黏性未消。对于行业而言,需关注能源二次传导风险,中东局势与地缘扰动或继续推升国际油价,导致能源同比进一步抬升,并通过交通出行等项目向整体物价扩散。同时,核心服务价格黏性超预期风险也可能迫使美联储延长紧缩周期。
9月CPI数据存在哪些风险?
9月CPI数据存在能源二次传导风险、核心服务黏性超预期风险、关税与供给端扰动风险。中东局势与地缘扰动或继续推升国际油价,导致能源同比进一步抬升,并通过交通出行等项目向整体物价扩散。住房租金继续回升、核心CPI环比连续多月维持在0.3%及以上,将迫使美联储延长紧缩周期。关税成本进一步向核心商品价格传导,或供给端出现新的扰动,可能对总量与核心通胀形成推升。
你可能感兴趣
美国8月非农大超预期9月加息押注升温特朗普再度施压美联储如果不降息就切断与部分国家的贸易
未知机构2026-09-08
美国8月非农大超预期9月加息押注升温特朗普再度施压美联储如果不降息就切断与部分国
未知机构2026-09-09
8月美国核心CPI环比超预期,9月美联储会议或加息25个基点
浦银国际2026-09-12
研究所晨会观点精萃:美国8月核心CPI超预期,9月加息概率大幅抬升
东海期货2026-09-14
一 宏观三锚 决定本周贝塔 加息落地博弈 核心CPI超预期 9月
未知机构2026-09-14
贵金属周报(黄金与白银):美国8月消费端核心CPI年率或下降,市场预期欧洲央行9月或暂停加息
宏源期货2023-09-12
海外宏观周报:美国非农数据超预期叠加欧洲通胀重燃,市场押注9月加息
东方金诚2026-09-07
中小盘行业周报:硬科技核心策略:光博会收官验证产业逻辑,CPI落定加息押注飙升,退守蓄势待FOMC终裁
国盛证券2026-09-13
2017年8月通胀数据点评:CPI、PPI双双超预期回升,上下游传导并不明显
南京银行2017-09-10