猜你想问
美国8月非农数据超预期对市场有何影响?
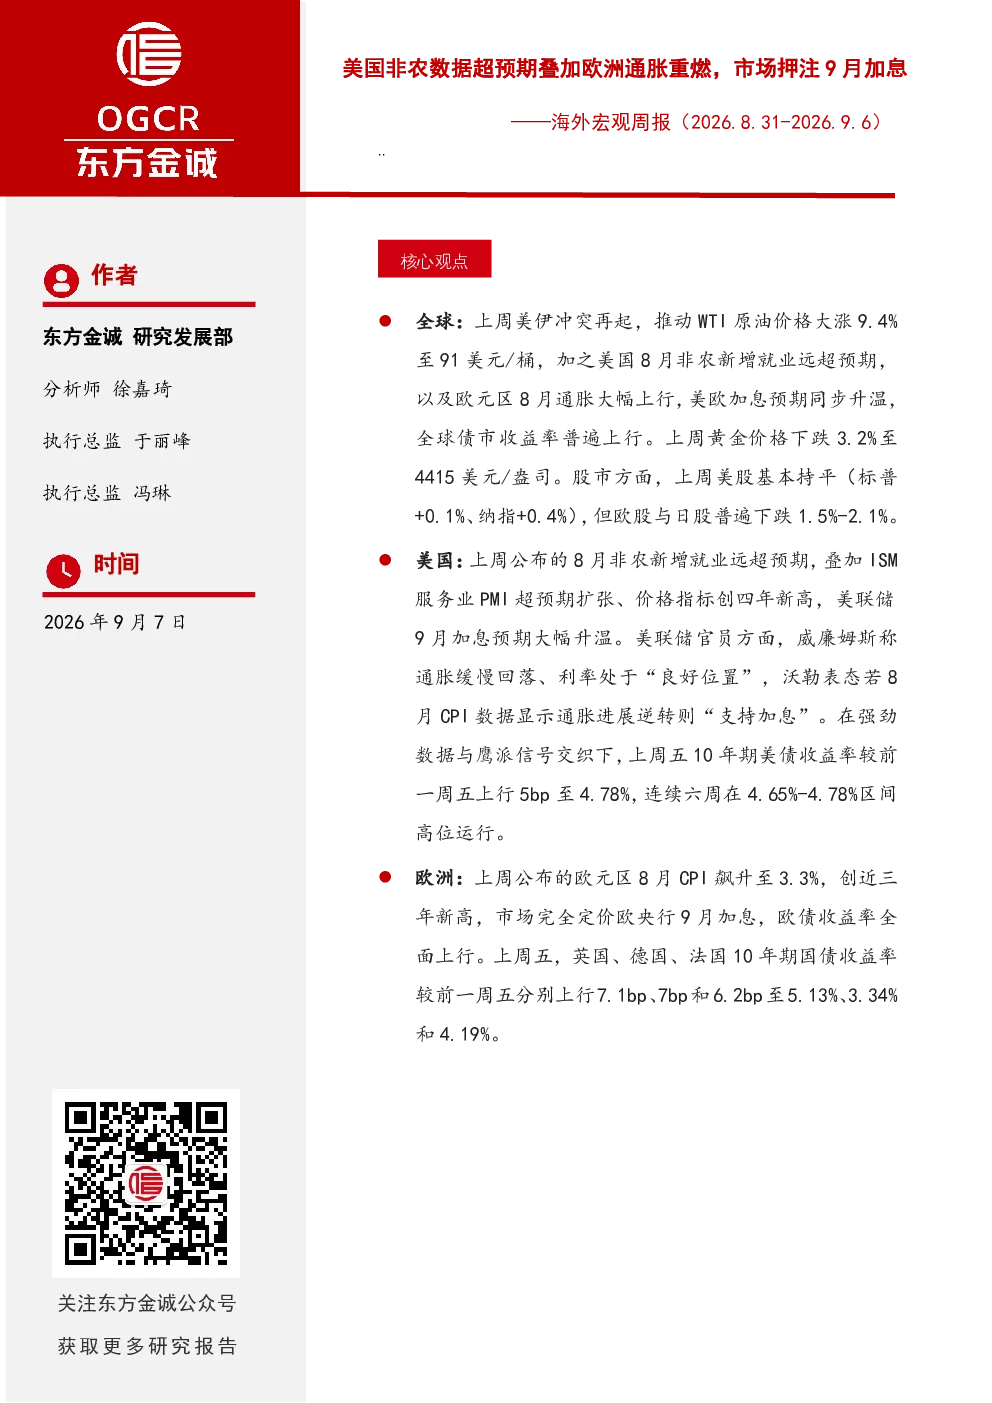
美国8月非农就业数据强劲,新增就业16.2万人远超预期,失业率维持4.1%,数据超出预期4个标准差。这表明美国劳动力市场依然保持韧性,进一步强化了市场对美联储9月加息的预期。同时,ISM服务业PMI超预期扩张至55.4,创下今年2月以来最高水平,显示服务业持续复苏。然而,8月ADP私人部门新增就业仅为3.7万人,创今年1月以来最低,暗示就业增长可能放缓。这些数据综合来看,为美联储决策提供了重要参考,也反映了美国经济复苏的复杂性和不确定性。
欧洲通胀数据上升对欧央行政策有何影响?
欧元区8月CPI同比上涨3.3%,创2023年9月以来最高水平,主要受能源价格和食品价格上涨推动。这一数据显著加剧了欧元区的通胀压力,市场完全定价欧央行将在9月会议上加息。高通胀环境迫使欧央行采取更紧缩的货币政策,可能导致欧元区经济增长放缓。此外,美伊冲突导致WTI原油价格上涨,进一步推高了欧元区的能源成本。这些因素共同作用,使得欧央行面临两难境地:既要控制通胀,又要避免对经济增长造成过度打击。投资者需密切关注欧央行的政策动向及其对欧洲经济的影响。
美欧加息预期升温对全球资本市场有何影响?
美欧加息预期升温对全球资本市场产生了显著影响。首先,全球债市收益率普遍上行,10年期美债收益率上行至4.78%,欧洲债市收益率也多数上行。这反映了投资者对高通胀和货币紧缩政策的预期。其次,黄金价格下跌,因加息预期削弱了黄金的避险吸引力。股市方面,美股基本持平,欧股与日股普遍下跌,显示市场对经济放缓和利率上升的担忧。此外,美债收益率连续六周在高位运行,表明市场对美联储加息的信心增强。这些变化为全球投资者提供了新的投资挑战和机遇。
美联储官员的言论对市场有何启示?
美联储官员的言论为市场提供了重要启示。美联储威廉姆斯表示通胀缓慢回落,利率处于“良好水平”,支持7月FOMC维持利率不变,但内部分歧加大的9月FOMC会议留下变数。这表明美联储内部对加息路径存在不同意见,市场需警惕政策不确定性。美联储沃勒则指出通胀“终于出现了一些降温迹象”,但若8月CPI数据显示通胀进展逆转将“支持加息”。这暗示美联储对通胀数据高度敏感,任何负面数据都可能引发加息。投资者需密切关注美联储官员的表态和未来政策会议的进展,以评估其对市场的影响。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:首先,美国和欧洲通胀数据可能持续高于预期,迫使央行采取更激进的加息政策,从而拖累经济增长。其次,美伊冲突等地缘政治风险可能加剧,导致能源价格波动,进一步加剧通胀压力。第三,全球经济增长放缓的风险上升,因利率上升和通胀压力抑制消费和投资。第四,美债收益率持续上行可能增加企业和政府的融资成本,对经济活动造成负面影响。最后,全球金融市场可能因政策不确定性而出现波动。投资者需密切关注这些风险因素,并采取适当的风险管理措施。