猜你想问
这份研报的核心内容是什么?
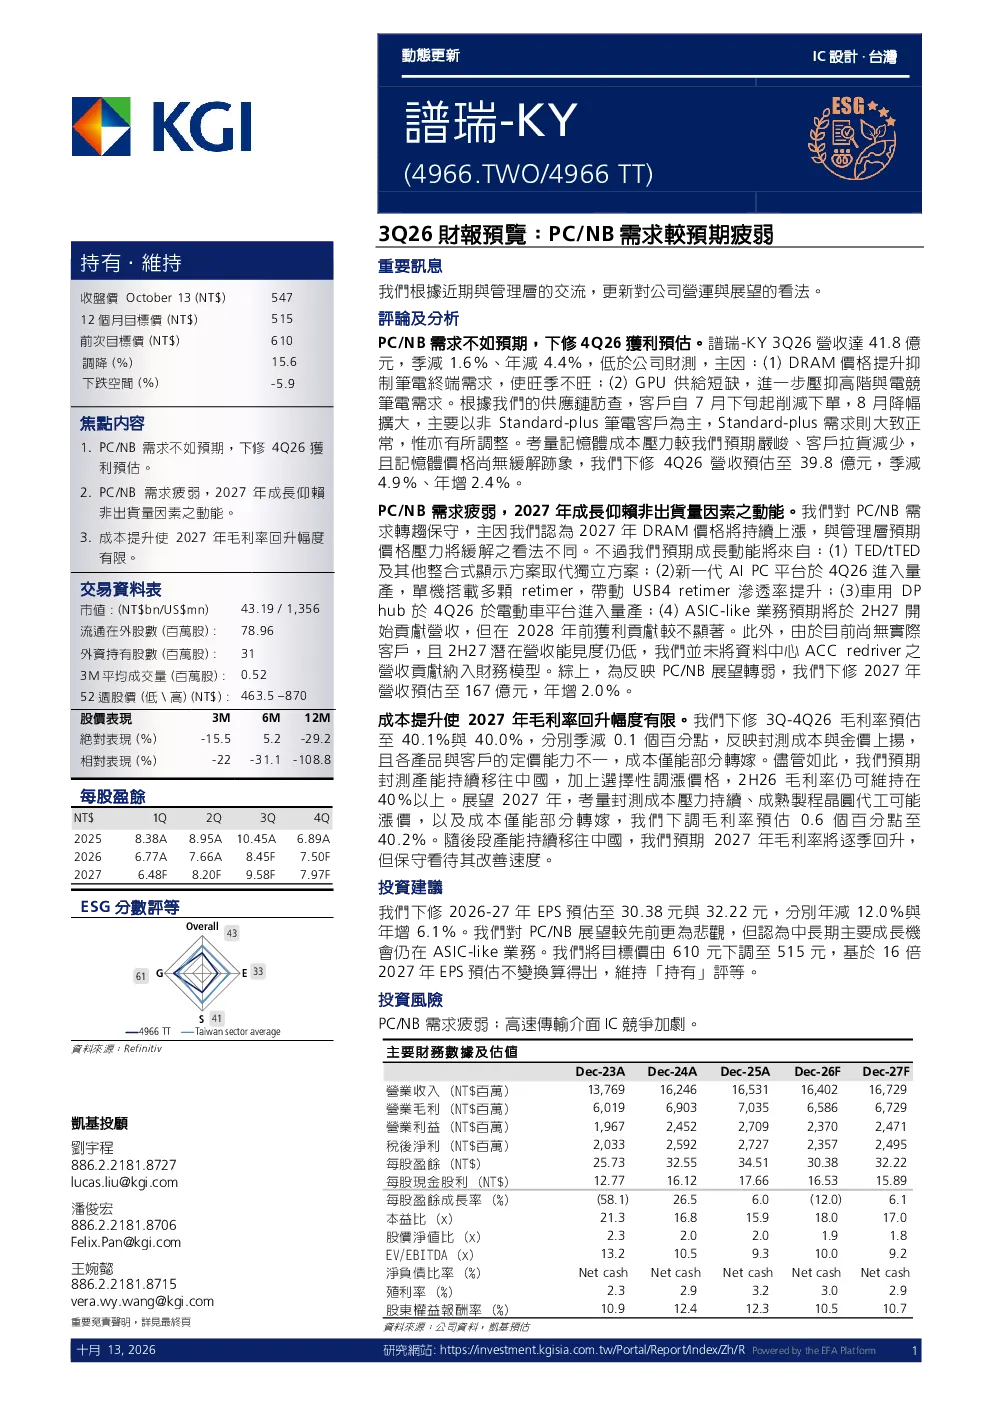
这份研报的核心内容是分析3Q26财季PC/NB需求疲弱对公司业绩的影响。报告指出,受DRAM价格提升抑制笔电终端需求,GPU供应短缺进一步压抑高阶与电竞笔电需求,导致3Q26营收季减1.6%、年减4.4%,低於公司财测。同时,报告下修4Q26营收预估至39.8亿元,季减4.9%、年增2.4%,主要考虑記憶體成本壓力、客戶拉貨減少及記憶體價格無緩解跡象。
PC/NB赛道未来发展趋势如何?
PC/NB赛道未来发展趋势呈现分化。报告认为2027年DRAM價格將持續上漲,PC/NB需求转趨保守。但成長動能來源包括TED/tTED及其他整合式顯示方案取代獨立方案,新一代AI PC平台帶動USB4 retimer滲透率提升,車用DPhub進入量產,以及ASIC-like業務預期於2H27開始貢獻營收。下修2027年營收預估至167億元,年增2.0%
研报重点分析了哪些方向?
研报重点分析了PC/NB需求疲弱对公司业绩的影响,以及2027年成長的動能來源和潛在風險。报告指出,2027年成長主要依賴非出貨量因素,如TED/tTED整合方案、AI PC平台帶動USB4 retimer滲透、車用DPhub量產和ASIC-like業務貢獻。此外,报告也分析了成本壓力對毛利率的影響,預計2027年毛利率預估下修至40.2%,逐季回升但改善速度保守看待。
当前市场现状如何判断?
当前市场现状判断為PC/NB需求疲弱,主要受DRAM價格提升抑制筆電終端需求,GPU供給短缺進一步壓抑高階與電競筆電需求。這導致了3Q26營收季減1.6%、年減4.4%,低於公司財測。記憶體成本壓力、客戶拉貨減少及記憶體價格無緩解跡象,也導致4Q26營收預估下修至39.8億元,季減4.9%、年增2.4%。
研报提示了哪些投资风险?
研报提示的主要投资風險包括PC/NB需求疲弱和高速傳輸介面IC競爭加劇。PC/NB需求疲弱是因DRAM價格持續上漲,抑制了筆電終端需求;高速傳輸介面IC競爭加劇則可能影響公司產品市場份額和盈利能力。此外,成本提升也使2027年毛利率回升幅度有限,下修3Q-4Q26毛利率預估至40.1%與40.0%,反映封測成本與金價上揚,成本僅能部分轉嫁。