猜你想问
这份研报的核心内容是什么?
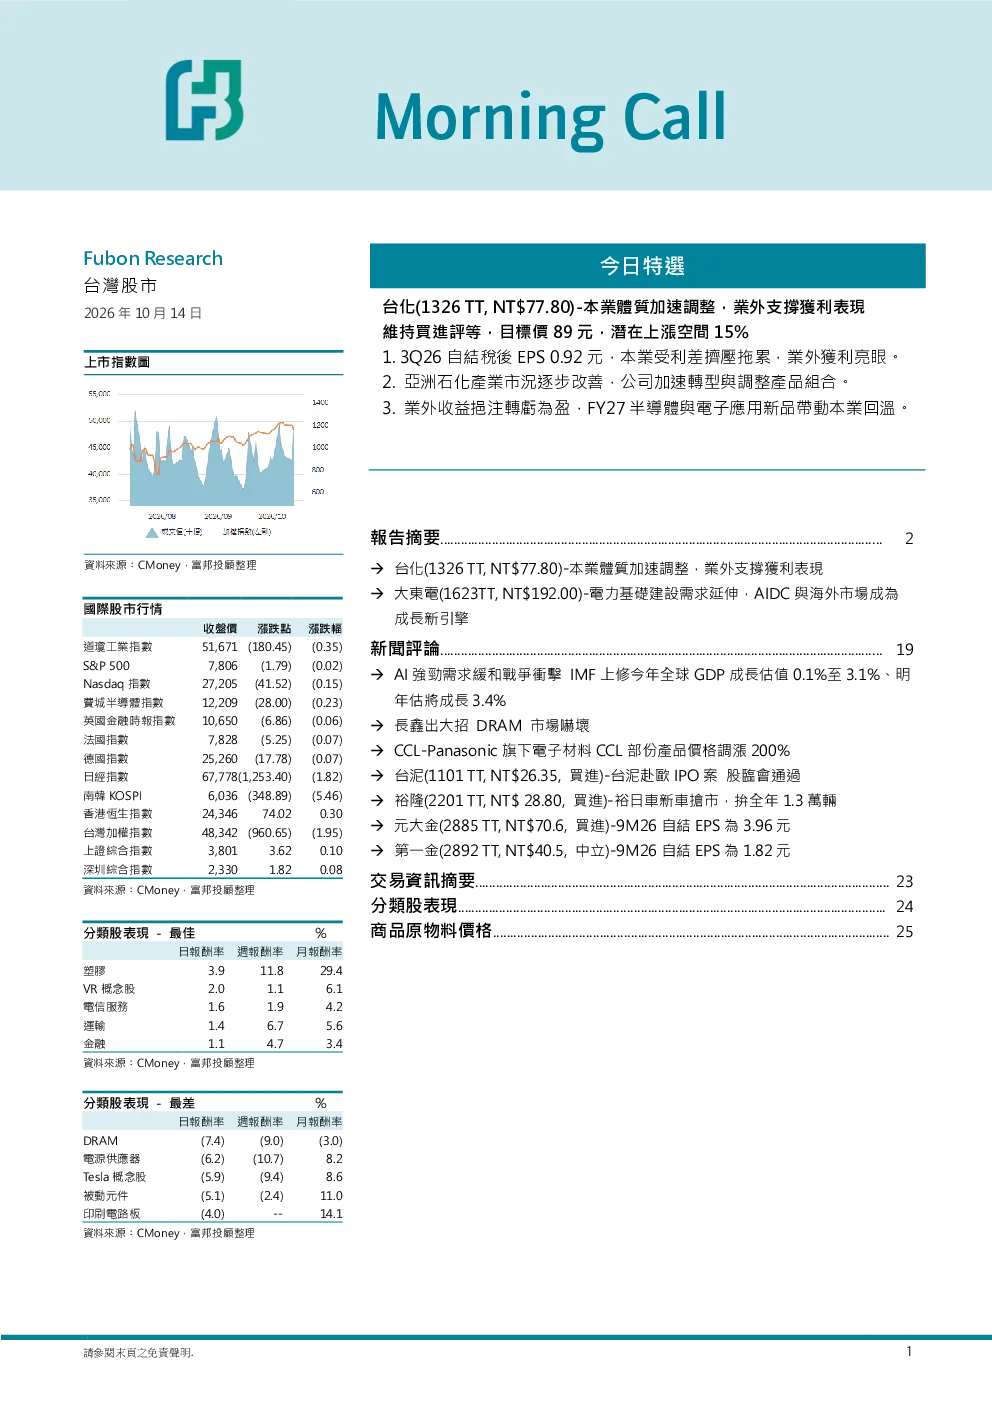
这份研报主要分析了台化和大东电的股票情况,以及AI、半导体、电子材料等行业的最新动态。台化维持买进评等,目标价89元,主要关注其产业转型与产品组合调整。大东电初评买进,目标价250元,重点在于其电网升级和AI应用带来的成长机会。研报还提及全球GDP增长预期、DRAM市场竞争、CCL材料价格上调等市场信息。
当前石化行业的发展趋势如何?
当前石化行业正逐步改善,企业加速转型调整产品组合。例如台化正缩减利差不佳的泛用产品规模,提升差异化产品占比,并推进AI伺服器与半导体等高值化应用。这反映了行业向高附加值产品转移的趋势,同时关注利差变化对传统业务的潜在影响。
研报重点分析了哪些方向?
研报重点分析了半导体、电子材料、AI应用等新兴领域的投资机会。台化在半导体与电子应用新品上预计能带动本业回温,大东电则受益于电网升级和AI需求。此外,研报还关注了电子材料价格波动,如CCL部分产品价格上调200%,展现了行业结构性机会。
当前市场整体状况如何判断?
当前市场在AI强劲需求缓和战争冲击后呈现积极态势,IMF已上调全球GDP增长预期至3.1%。但行业内部存在结构性分化,如DRAM市场竞争加剧,SK海力士与三星已将4F²/VCT技术纳入蓝图。同时,部分企业如台化通过产业转型应对利差变化,显示出市场适应性和调整能力。
研报中提示了哪些风险?
研报中提示的风险主要集中在利差变化对石化传统业务的拖累,以及行业转型过程中的不确定性。例如台化本业受利差挤压,需关注其转型成效。此外,全球经济增长预期虽上调,但地缘政治与供应链问题仍可能带来波动,需警惕新兴市场风险。同时,技术快速迭代也可能导致现有产品竞争力下降,需关注企业技术更新能力。
你可能感兴趣
晨会简报:今日快报
富邦研究2025-04-15
晨会简报
富邦研究2026-10-01
晨会简报
富邦研究2026-10-12
晨会简报
富邦研究2026-08-28
高盛中国晨会简报 GS CHINA OPEN 2026.10.13 8 14
未知机构2026-10-13
晨会简报
富邦研究2026-06-15
投融资简报-5月
金融植德2024-05-01
2023年新能源乘用车白皮书简报(二手车篇)
大搜车智云&百度有驾2024-03-08
2024年8月份青岛房地产月度简报
房地产锐理数据2024-08-01
《增材制造产业发展简报》2024年第05期(总第057期)
机械设备工业和信息化部装备工业发展中心2024-05-31