猜你想问
美联储年内加息节奏如何?
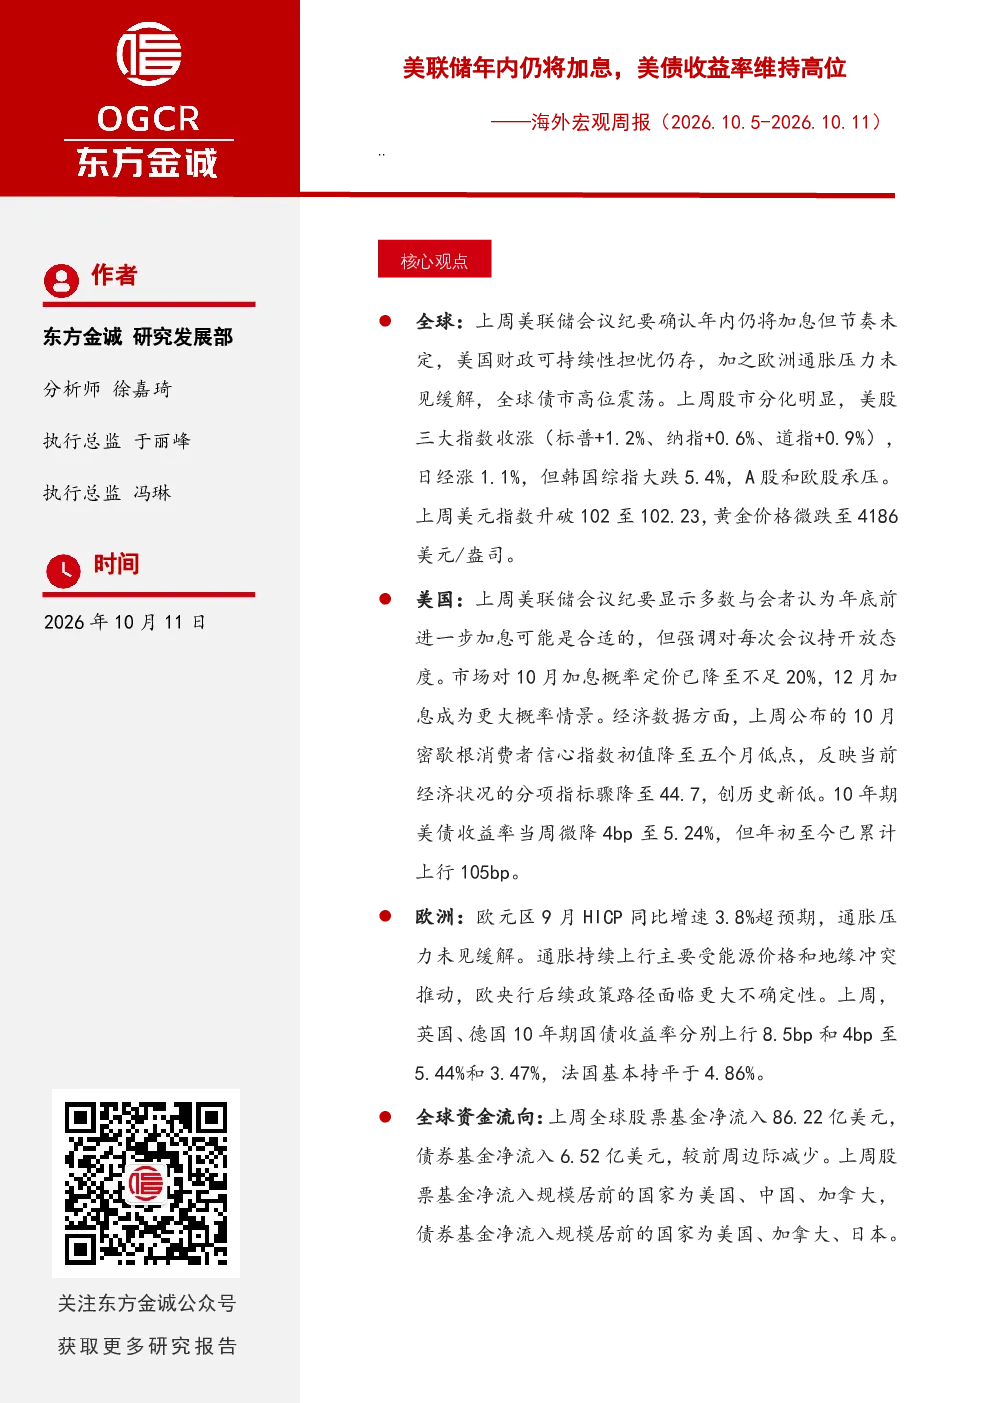
根据研报,美联储多数委员认为年底前可能加息,但强调对每次会议持开放态度。市场预计10月不加息,12月加息概率增大。这表明美联储加息政策存在不确定性,需持续关注其政策动向和全球经济数据变化。
全球通胀压力如何?
欧洲通胀压力持续,欧元区9月HICP同比增速达3.8%,超预期。英国、德国等欧洲国家国债收益率上行,显示通胀压力未缓解。同时,美国10月密歇根消费者信心指数降至五个月低点,反映经济现况指标创历史新低,全球通胀形势复杂多变。
全球资金流向有何特点?
上周全球股票基金净流入86.22亿美元,债券基金净流入6.52亿美元,较前周减少。股票基金净流入居前的国家为美国、中国、加拿大,债券基金净流入居前的国家为美国、加拿大、日本。这表明全球资金流向呈现区域差异,需关注不同市场的资金动态。
美债收益率走势如何?
10年期美债收益率微降4bp至5.24%,年初至今累计上行105bp,显示美债收益率仍维持高位。欧洲债市收益率多数上行,英国、德国10年期国债收益率分别上行8.5bp和4bp。美债收益率走势受多种因素影响,需综合分析其未来变化。
美国财政可持续性有何风险?
美国预算赤字升至近2万亿美元,占GDP比例将超6%。赤字主要来自债务利息成本攀升,未来几年利息压力将持续加大。这表明美国财政可持续性面临挑战,可能影响其经济政策和全球金融稳定,需密切关注相关动态。
你可能感兴趣
美联储年内仍将加息,美债收益率维持高位——海外宏观周报(2026.10.5-2026.10.11)
东方金诚2026-10-11
海外宏观周报:美联储12月加息后,美债长端收益率会升吗?
国金证券2017-11-27
海外宏观周报:美联储今年加息并将缩表,为何美债中长端收益率反而向下?
国金证券2017-06-19
海外宏观周报(2026年第37期):美联储加息预期走升,美债收益率持续走高
民银国际2026-09-28
固定收益周报:美联储维持鹰派,美债收益率短期或维持高位
华鑫证券2023-09-24
海外经济周刊:美联储加息对美债收益率影响的情景分析
国信证券2015-06-16
美债专题跟踪:海外央行意外加息推升美联储紧缩预期,10年期美债收益率震荡上行
东方金诚2023-06-09
海外宏观周报:美联储加息落地,年内或再收紧
中邮证券2026-09-21
宏观日报:美联储加息预期进一步强化,美债收益率再创新高
东海期货2022-10-21
有色金属周报(电解铜与电解铝及氧化铝):美债收益率升高降低美联储加息必要性,国庆节后下游集中补库需求不及预期
宏源期货2023-10-16