猜你想问
这份研报的核心内容是什么?
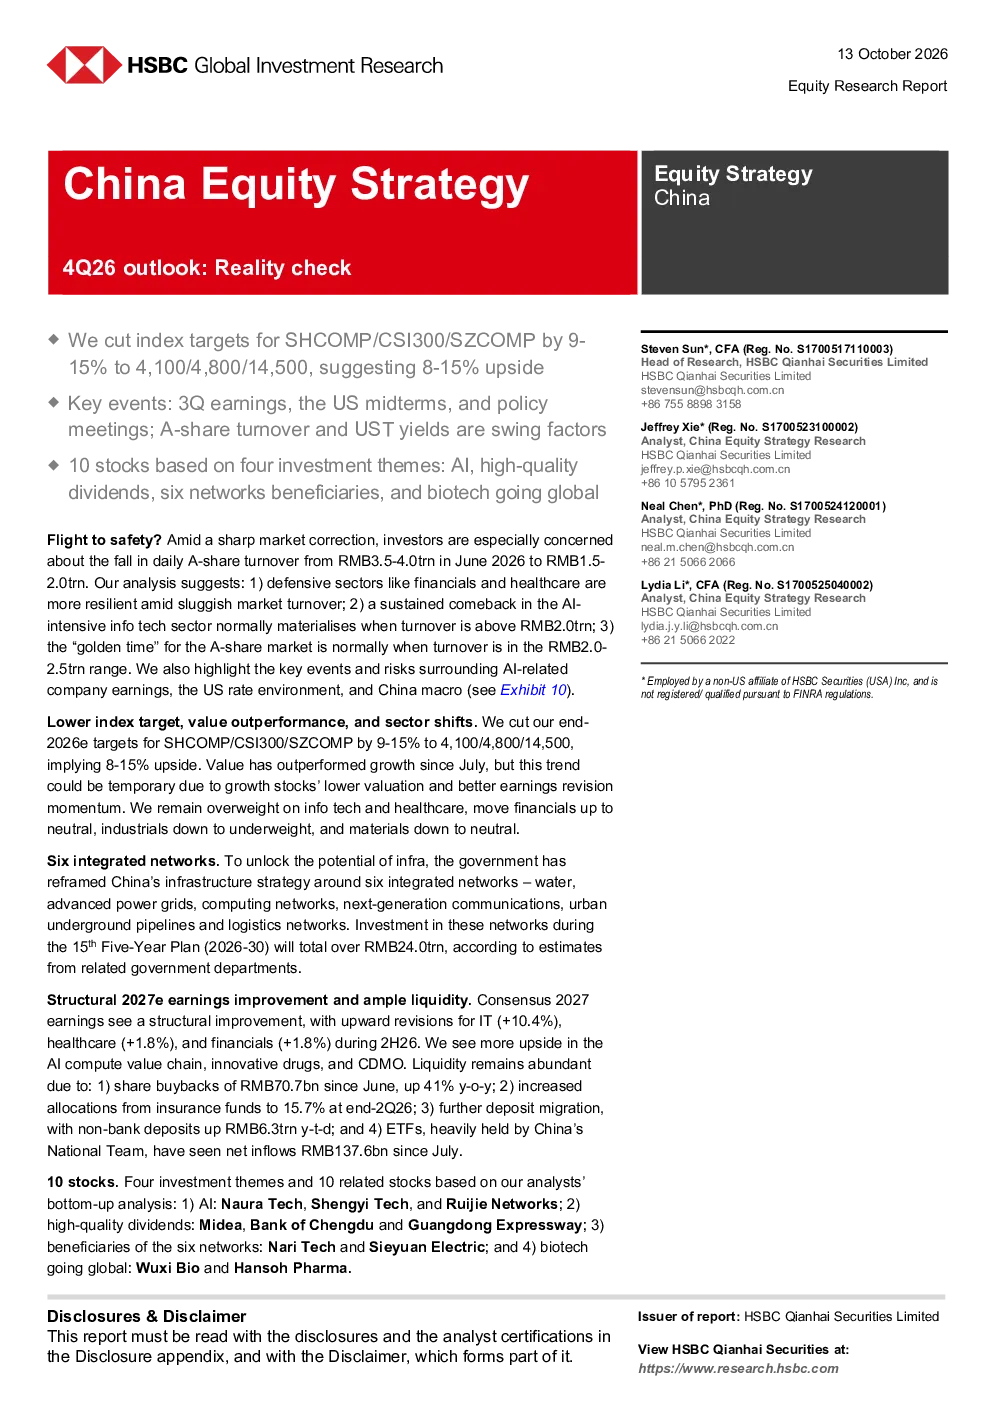
这份研报分析了中国股市的市场策略,重点关注流动性与行业配置。报告指出A股市场成交量自7月以来显著下降,市场风险偏好降低,进入低风险偏好和股票精选的格局。金融和医疗等防御性板块在低换手率环境下更具韧性,而人工智能密集型信息技术行业则面临压力。报告还关注了与人工智能相关公司财报、美国利率环境以及中国宏观经济相关的关键事件和风险,并强调了中国基础设施战略聚焦六大综合网络(水网、先进电网、计算网络、下一代通信网络、城市地下管网和物流网络)的发展。此外,报告预测2027年市场预期盈利将结构性改善,IT和医疗保健行业盈利预测上调,流动性保持充裕,A股市场估值水平显著下降,但仍处于合理区间。最后,报告建议继续青睐信息技术和医疗保健行业,并将金融板块评级上调至中性,工业板块评级下调至低配,材料板块评级下调至中性。基于四大投资主题(人工智能、高品质股息、六网受益者和生物科技全球化),推荐了10只股票,包括挪瓦科技、盛意科技、锐捷网络、美的、成都银行、广东高速公路、纳瑞科技、西元电气、无锡生物和汉索药业。
报告对信息技术行业的发展趋势有何分析?
报告指出A股市场进入低风险偏好和股票精选的格局,人工智能密集型信息技术行业面临压力。但同时也预测2027年市场预期盈利将结构性改善,IT行业盈利预测上调。这表明尽管短期内信息技术行业面临挑战,但长期来看仍具有发展潜力。报告建议继续青睐信息技术行业,并基于四大投资主题(人工智能、高品质股息、六网受益者和生物科技全球化)推荐了相关股票,如挪瓦科技、盛意科技、锐捷网络等。这些推荐股票涵盖了人工智能、六网受益者等方向,显示了对信息技术行业部分细分领域的信心。报告还提到中国基础设施战略聚焦六大综合网络,其中计算网络是重要组成部分,这为信息技术行业提供了发展机遇。
报告重点分析了哪些方向?
报告重点分析了A股市场的流动性状况和行业配置策略。在流动性方面,报告指出自6月以来实施700.7亿元人民币的股票回购,同比增长41%;保险资金配置比例提升至15.7%;非银行存款增加6.3万亿元人民币;国家队ETF自7月以来净流入1376亿元人民币,这些因素共同保证了流动性保持充裕。在行业配置方面,报告建议继续青睐信息技术和医疗保健行业,并将金融板块评级上调至中性,工业板块评级下调至低配,材料板块评级下调至中性。此外,报告还基于四大投资主题(人工智能、高品质股息、六网受益者和生物科技全球化)推荐了10只股票,包括挪瓦科技、盛意科技、锐捷网络等。这些分析为投资者提供了明确的行业配置方向。
当前A股市场的现状如何判断?
报告判断A股市场已进入低风险偏好和股票精选的格局。这一判断基于多个数据指标:A股日均成交额自2026年6月的3.5万亿至4.0万亿下降至1.5万亿至2.0万亿,显示市场活跃度降低。同时,报告将沪深300/中证500/深证成指的2026年年底目标下调9-15%,至4100/4800/14500点,表明市场预期有所下调。然而,报告也指出A股市场估值水平显著下降,但仍处于合理区间,且流动性保持充裕,这为市场提供了支撑。此外,报告预测2027年市场预期盈利将结构性改善,其中信息技术和必需消费品行业预计增长最高,这为市场提供了积极预期。综合来看,A股市场目前处于调整期,但仍有结构性机会。
研报提示了哪些风险?
报告提示了几个关键风险:首先,与人工智能相关公司财报可能不及预期,这会影响信息技术行业的表现。其次,美国利率环境的变化可能对A股市场产生影响,特别是美国中期选举结果可能引发市场波动。此外,中国宏观经济政策的变化也可能对市场造成影响,因此投资者需密切关注相关政策动向。最后,报告还提到市场风险偏好降低,进入低风险偏好和股票精选的格局,这意味着投资者需要更加谨慎地选择投资标的。这些风险提示帮助投资者全面了解市场面临的挑战,以便做出更明智的投资决策。