猜你想问
这份研报的核心内容是什么?
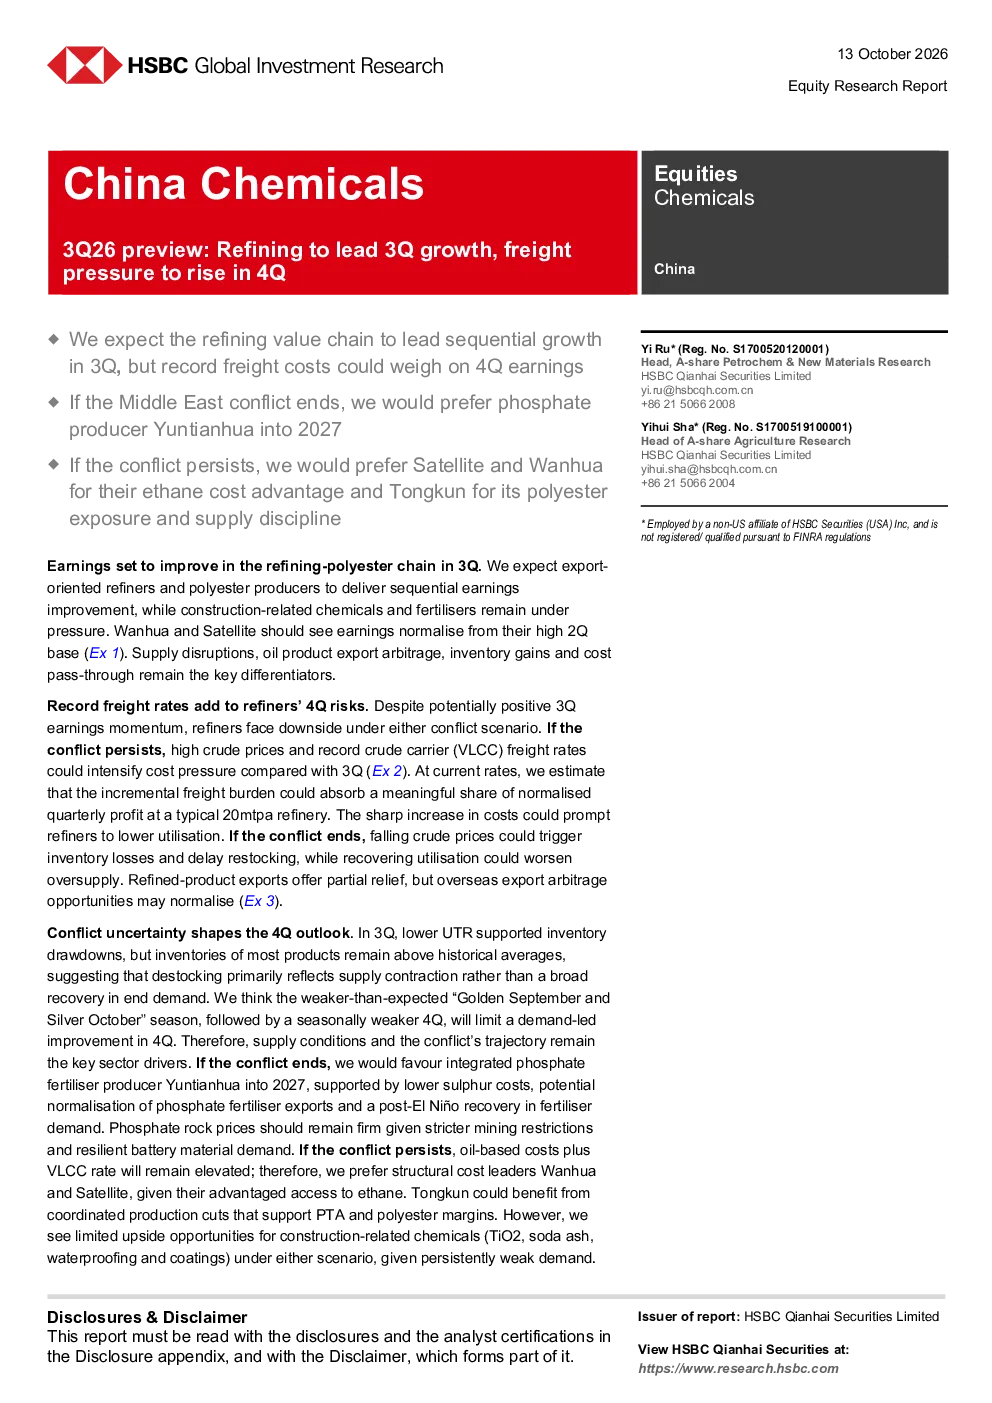
这份研报指出,炼油价值链将在第三季度引领增长,主要得益于特定化工产品供应中断、海外成品油利润率吸引力、原油价格上涨带来的库存增值以及炼厂利用率提高。同时,第四季度炼油商面临下行风险,主要源于中东冲突导致的高原油价格和创纪录的原油运输船运费,可能吸收炼油厂相当一部分利润,并可能促使降低开工率。此外,库存去库存化主要反映供应收缩而非需求复苏,预期外的“金九银十”季节性疲软和第四季度需求较弱将限制需求驱动的改善。
炼油与聚酯行业的发展趋势如何?
研报预计炼油和聚酯公司盈利将环比改善,桐昆、彤坤和星峰明有望实现连续盈利改善。但需关注第四季度运费上涨带来的风险。中东冲突不确定性仍是行业关键驱动因素,建议关注不同冲突情景下的投资机会。建筑相关化学品和农药行业面临需求疲软和成本上升的压力,盈利空间受限。
研报重点分析了哪些方向?
研报重点分析了炼油与聚酯行业的盈利改善情况,以及中东冲突对行业的影响。同时,对建筑相关化学品和农药行业的需求疲软和成本上升压力进行了分析。此外,还建议关注磷肥生产商在不同冲突情景下的投资选择。
当前市场现状如何判断?
当前市场现状显示,炼油和聚酯行业在第三季度有望实现盈利增长,但需关注第四季度运费上涨带来的风险。中东冲突不确定性仍是行业关键驱动因素,建议关注不同冲突情景下的投资机会。建筑相关化学品和农药行业面临需求疲软和成本上升的压力,盈利空间受限。
研报提示了哪些风险?
研报提示的主要风险包括:第四季度炼油商面临下行风险,主要源于中东冲突导致的高原油价格和创纪录的原油运输船运费,可能吸收炼油厂相当一部分利润,并可能促使降低开工率。此外,库存去库存化主要反映供应收缩而非需求复苏,预期外的“金九银十”季节性疲软和第四季度需求较弱将限制需求驱动的改善。中东冲突的不确定性也是行业关键驱动因素,需关注不同冲突情景下的投资机会。
你可能感兴趣
货运清算办法变更致使成本短期承压,高运量预计常态化
交通运输国金证券2018-08-28
市场环境和监管政策共同引导寿险新单负债成本稳步压降,但受存量高成本保单拖累降幅有限,负债管理仍承压
大公信用2025-12-30
预告全年净利润同比增54%至66%,4Q受疫情影响承压
休闲服务群益证券2022-01-17
收入端增长靓丽,业绩端受成本和费用双重影响有所承压
医药生物华创证券2022-08-31
电商及不孕不育超高速增长,业绩受财务费用高企承压
医药生物广证恒生2016-08-31
量贩渠道高增收入增长,成本扰动利润承压
食品饮料财信证券2026-08-26
2024年半年报点评:高基数下收入承压,成本红利驱动盈利增长
食品饮料国联证券2024-08-31
上半年收入增长33%,成本高企毛利率承压
纺织服装国信证券2022-09-05
公司信息更新报告:成本端承压不改向好趋势,新技术引领电车发展
开源证券2022-03-30
沥青周报:成本端大幅承压,沥青恐受拖累
东吴期货2022-06-19