猜你想问
这份研报的核心内容是什么?
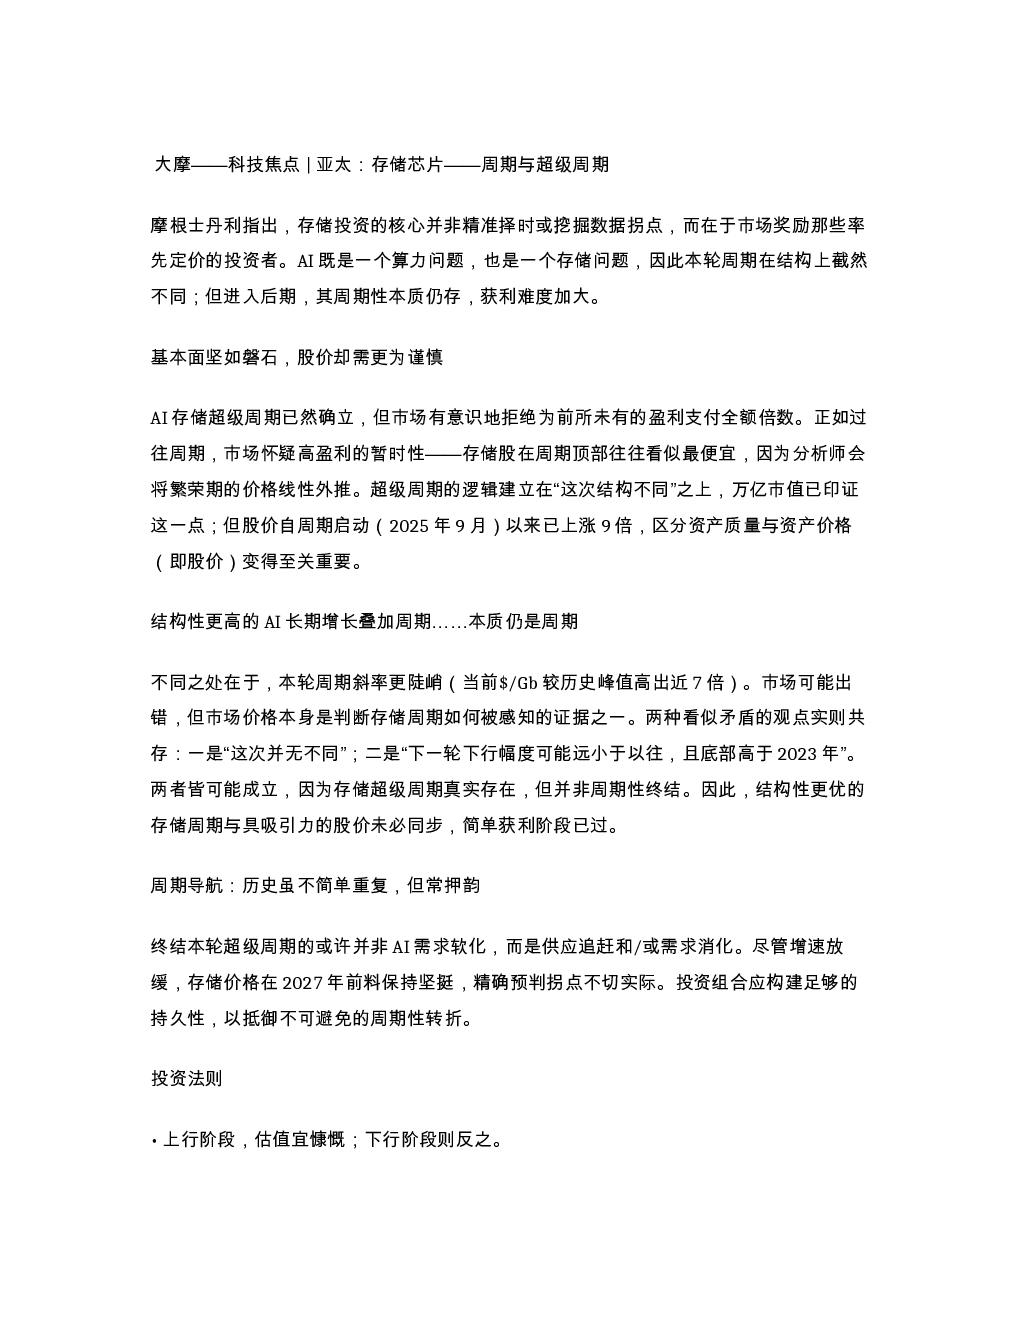
这份研报的核心内容是分析亚太存储芯片周期的超级周期特征。报告指出本轮AI存储周期由结构性需求驱动,斜率更陡峭,但并非周期性终结,后期获利难度加大。市场定价与估值存在矛盾,股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。报告还分析了周期导航与拐点判断,认为终结周期的可能是供应追赶或需求消化,2027年前价格料保持坚挺,但精确预判拐点不切实际。
AI存储赛道的发展趋势如何?
AI存储赛道的发展趋势呈现超级周期特征。报告预测HBM市场2028年料增至1000亿美元,中国长鑫存储预计占HBM市场份额20%,长江存储全球NAND市占约12-13%。2026年DRAM资本开支约980亿美元(+82% YoY),2027年1500-1600亿美元(+60%)。AI存储周期由结构性需求驱动,斜率更陡峭,但并非周期性终结,后期获利难度加大。市场定价与估值存在矛盾,股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。报告还分析了周期导航与拐点判断,认为终结周期的可能是供应追赶或需求消化,2027年前价格料保持坚挺,但精确预判拐点不切实际。
研报重点分析了哪些方向?
研报重点分析了AI存储超级周期的确立、市场定价与估值矛盾、周期导航与拐点判断、投资法则、股票策略、市场行为以及历史对比等方向。报告指出本轮AI存储周期由结构性需求驱动,斜率更陡峭,但并非周期性终结,后期获利难度加大。市场定价与估值存在矛盾,股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。报告还分析了周期导航与拐点判断,认为终结周期的可能是供应追赶或需求消化,2027年前价格料保持坚挺,但精确预判拐点不切实际。投资法则建议上行阶段宜慷慨估值,下行阶段反之;盈利预期宜乐观;周期拐点前逆向思维至关重要。股票策略偏好AI计算与网络供应链(HV/DC、CCL、ABF等),回避下游硬件股。市场行为分析指出股价可能提前定价“峰值→新下行”,背离创造选股机会。历史对比显示周期顶部估值反而低,股价“便宜”无法阻止强制卖出,当前PE较2018/19峰值高但较2023/24周期峰值低。
当前AI存储市场的现状如何?
当前AI存储市场的现状表现为超级周期的后期特征。股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。报告预测HBM市场2028年料增至1000亿美元,中国长鑫存储预计占HBM市场份额20%,长江存储全球NAND市占约12-13%。2026年DRAM资本开支约980亿美元(+82% YoY),2027年1500-1600亿美元(+60%)。市场定价与估值存在矛盾,股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。报告还分析了周期导航与拐点判断,认为终结周期的可能是供应追赶或需求消化,2027年前价格料保持坚挺,但精确预判拐点不切实际。投资法则建议上行阶段宜慷慨估值,下行阶段反之;盈利预期宜乐观;周期拐点前逆向思维至关重要。股票策略偏好AI计算与网络供应链(HV/DC、CCL、ABF等),回避下游硬件股。市场行为分析指出股价可能提前定价“峰值→新下行”,背离创造选股机会。历史对比显示周期顶部估值反而低,股价“便宜”无法阻止强制卖出,当前PE较2018/19峰值高但较2023/24周期峰值低。
研报提示了哪些风险?
研报提示了AI存储超级周期后期投资的风险。报告指出虽然本轮AI存储周期由结构性需求驱动,斜率更陡峭,但后期获利难度加大。市场定价与估值存在矛盾,股价自周期启动以来已上涨9倍,但市场对高盈利的倍数存在疑虑,需要区分资产质量与价格。周期导航与拐点判断显示终结周期的可能是供应追赶或需求消化,2027年前价格料保持坚挺,但精确预判拐点不切实际。投资法则建议上行阶段宜慷慨估值,下行阶段反之;盈利预期宜乐观;周期拐点前逆向思维至关重要。股票策略偏好AI计算与网络供应链(HV/DC、CCL、ABF等),回避下游硬件股。市场行为分析指出股价可能提前定价“峰值→新下行”,背离创造选股机会。历史对比显示周期顶部估值反而低,股价“便宜”无法阻止强制卖出,当前PE较2018/19峰值高但较2023/24周期峰值低。这些因素都提示投资者需谨慎评估投资风险。