猜你想问
研报核心内容是什么?
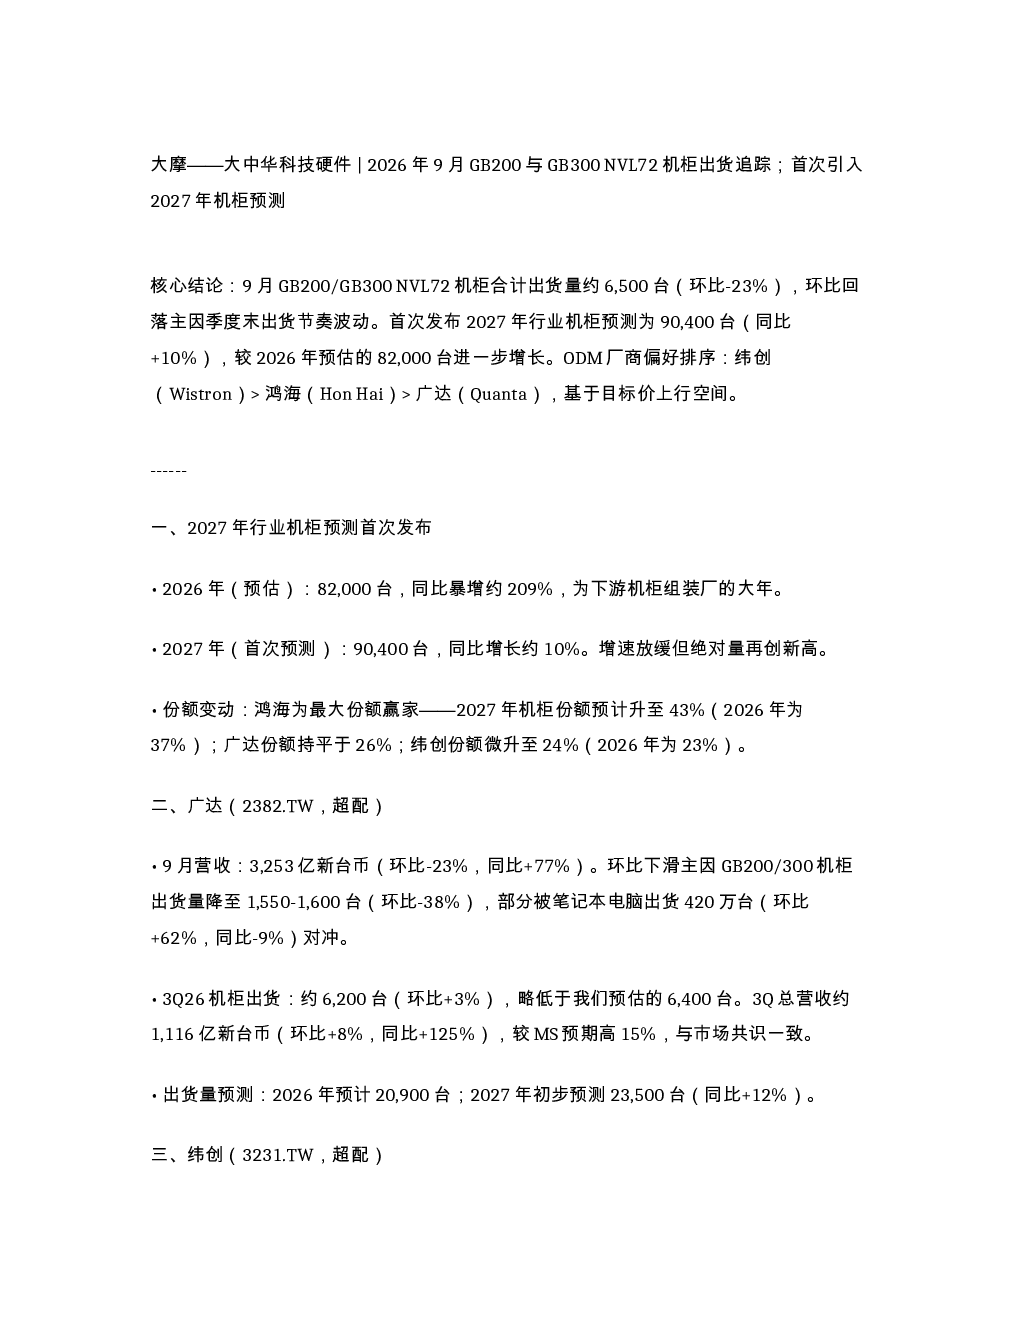
研报显示,9月GB200/GB300 NVL72机柜合计出货量约6,500台,环比下降23%,主要原因是季度末出货节奏波动。首次发布2027年行业机柜预测为90,400台,同比增长10%,较2026年预估的82,000台有所增长。ODM厂商偏好排序为纬创>鸿海>广达,基于目标价上行空间。广达9月营收3,253亿新台币,环比下降23%,同比上升77%,主要受GB200/300机柜出货量环比下降38%影响。
机柜赛道行业发展趋势如何?
2026年行业机柜出货量预计82,000台,同比暴增约209%,为下游机柜组装厂的大年。首次预测2027年行业机柜出货量为90,400台,同比增长约10%,增速放缓但绝对量再创新高。鸿海份额预计升至43%,广达份额持平于26%,纬创份额微升至24%。ODM厂商出货量预测显示,鸿海2026年预计30,300台,2027年预计38,800台(同比+28%),增速领跑三大ODM。
报告重点分析了哪些方向?
报告重点分析了GB200/GB300机柜出货量环比变化及厂商偏好排序,并首次发布了2027年行业机柜预测。广达、纬创、鸿海9月及3Q26机柜出货量及营收数据被详细分析,同时预测了2026年及2027年各厂商机柜出货量。报告还对比了三家ODM厂商的营收构成及增长动力,并提供了各公司的估值方法与关键风险提示。
当前机柜市场现状如何判断?
当前机柜市场呈现季度末出货节奏波动特征,9月GB200/GB300 NVL72机柜出货量环比下降23%。行业整体出货量预计在2026年达到82,000台的高位,2027年增速放缓至10%但量级仍创新高。ODM厂商中,鸿海份额最大且持续增长,广达份额稳定,纬创份额微升。实际交付至终端客户的机柜数量可能低于统计,因部分出货以机柜当量计入。
研报提示了哪些风险?
报告提示了各公司面临的关键风险。鸿海需关注iPhone销量、AI服务器及电动车业务进展、地缘政治等因素。广达需关注笔电、Apple Watch需求、人力成本、数据中心价格竞争及AI服务器渗透速度。纬创需关注消费电子业务剥离进度、笔电需求、销售缺口及毛利率压力、AI服务器渗透情况。各公司估值模型及关键假设也需关注。