猜你想问
古茗2026年展店预期下调的原因是什么?
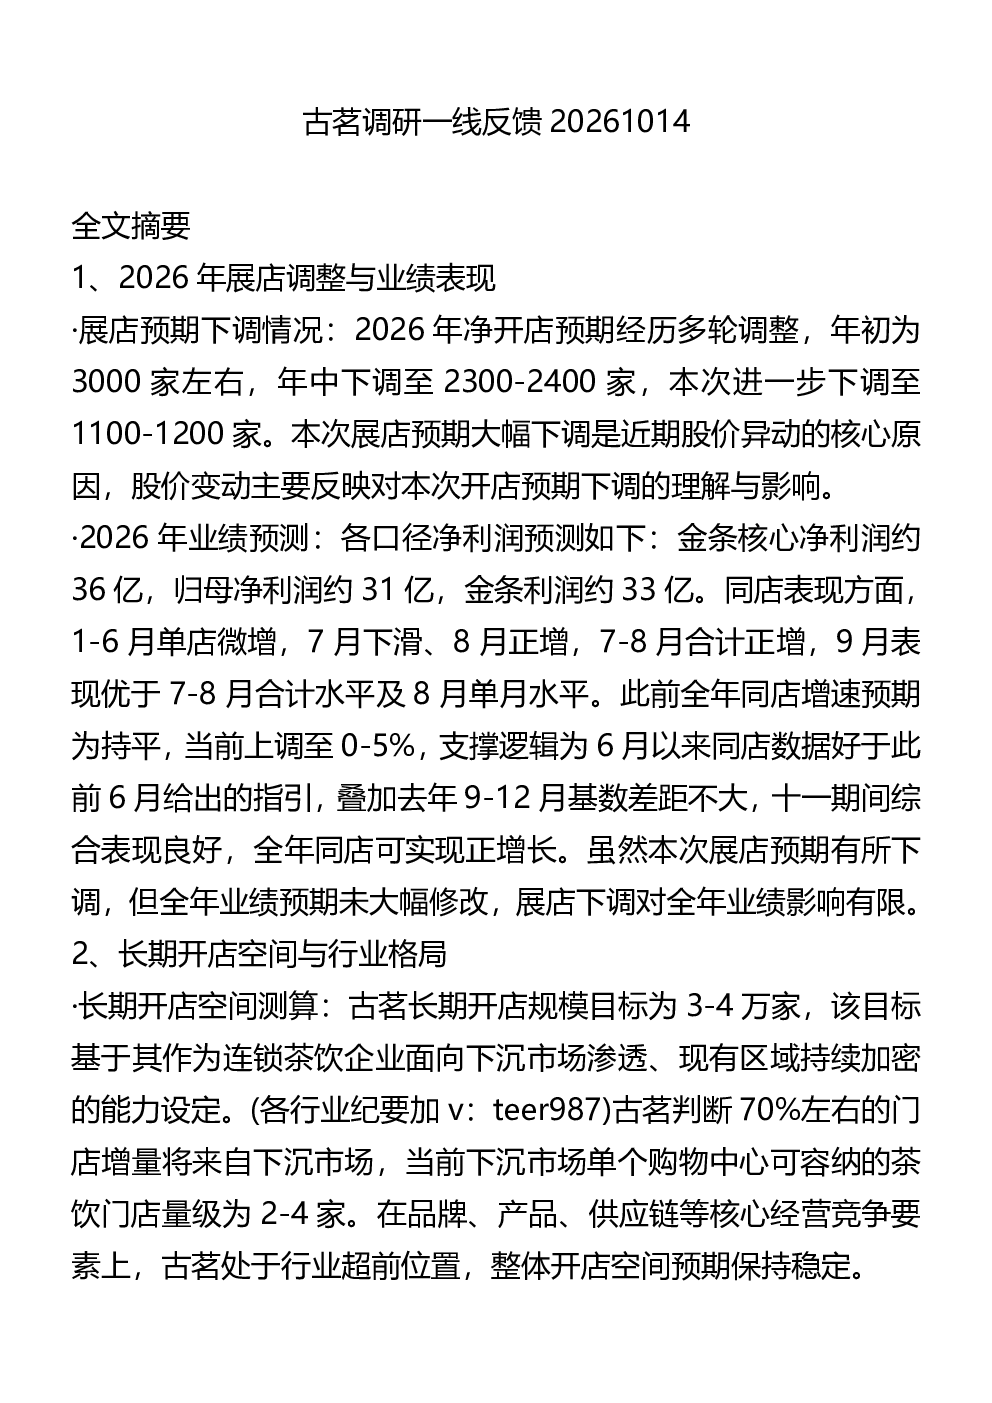
2026年古茗净开店预期从年初的3000家大幅下调至1100-1200家,主要原因包括:年内持续推进门店调改,调改门店具备正向同业影响;老加盟商开店回款周期问题,需待盈利扭转后再加密布局;消费需求及宏观经济环境影响。这些调整对全年业绩影响有限,同时公司通过调整加盟商政策等举措,力求实现与加盟商的综合共赢。
古茗茶饮行业长期发展空间如何?
古茗长期开店规模目标为3-4万家,基于下沉市场渗透和现有区域持续加密的能力设定。预计70%的门店增量来自下沉市场,当前下沉市场单个购物中心可容纳2-4家茶饮门店。古茗在品牌、产品、供应链等核心要素上处于行业领先地位,整体开店空间预期保持稳定。茶饮行业存在产品同质化竞争和咖啡品类切入,未来集中度将持续提升,格局将向3-5家头部企业集中。对比沪上茶百道等同业上市公司,古茗表现优异,行业长期发展空间与态势相对稳定。
古茗2026年业绩预测及同店增长情况如何?
古茗2026年各口径净利润预测如下:金条核心净利润约36亿,归母净利润约31亿,金条利润约33亿。同店表现方面,1-6月单店微增,7月下滑、8月正增,7-8月合计正增,9月表现优于7-8月合计及8月单月水平。全年同店增速预期从持平上调至0-5%,支撑逻辑为6月以来同店数据好于此前指引,叠加去年基数差距不大,十一期间综合表现良好。同店增长受咖啡业务、烘焙业务、综合运营优化、门店调改等多重因素驱动,同店指引为0-5%,整体经营将维持稳定。
古茗近期经营动态及市场现状如何?
古茗近期经营层面释放积极信号:9月经营数据环比提升,9-10月签约门店增加,四季度开店量高于三季度。公司通过调整加盟商政策等举措,力求实现与加盟商的综合共赢。2026年公司估值为10倍出头,当前股价回调,结合50%的分红率,公司属于经营稳健的赛道龙头,估值处于偏底部区间,具备长期投资价值。若后续开店规模增长超预期,将同步推出正向调整及营销举措。
古茗研报中提示的主要风险是什么?
古茗研报中提示的主要风险包括:展店预期下调可能影响短期业绩表现;老加盟商开店回款周期问题可能拖累新开店进度;消费需求及宏观经济环境变化可能对茶饮行业整体增长带来不确定性。此外,茶饮行业存在产品同质化竞争和咖啡品类切入,未来集中度提升可能导致行业竞争加剧。公司需持续优化产品创新、供应链管理及加盟商政策,以应对潜在的市场风险。