猜你想问
古茗最新开店指引调整了多少家?
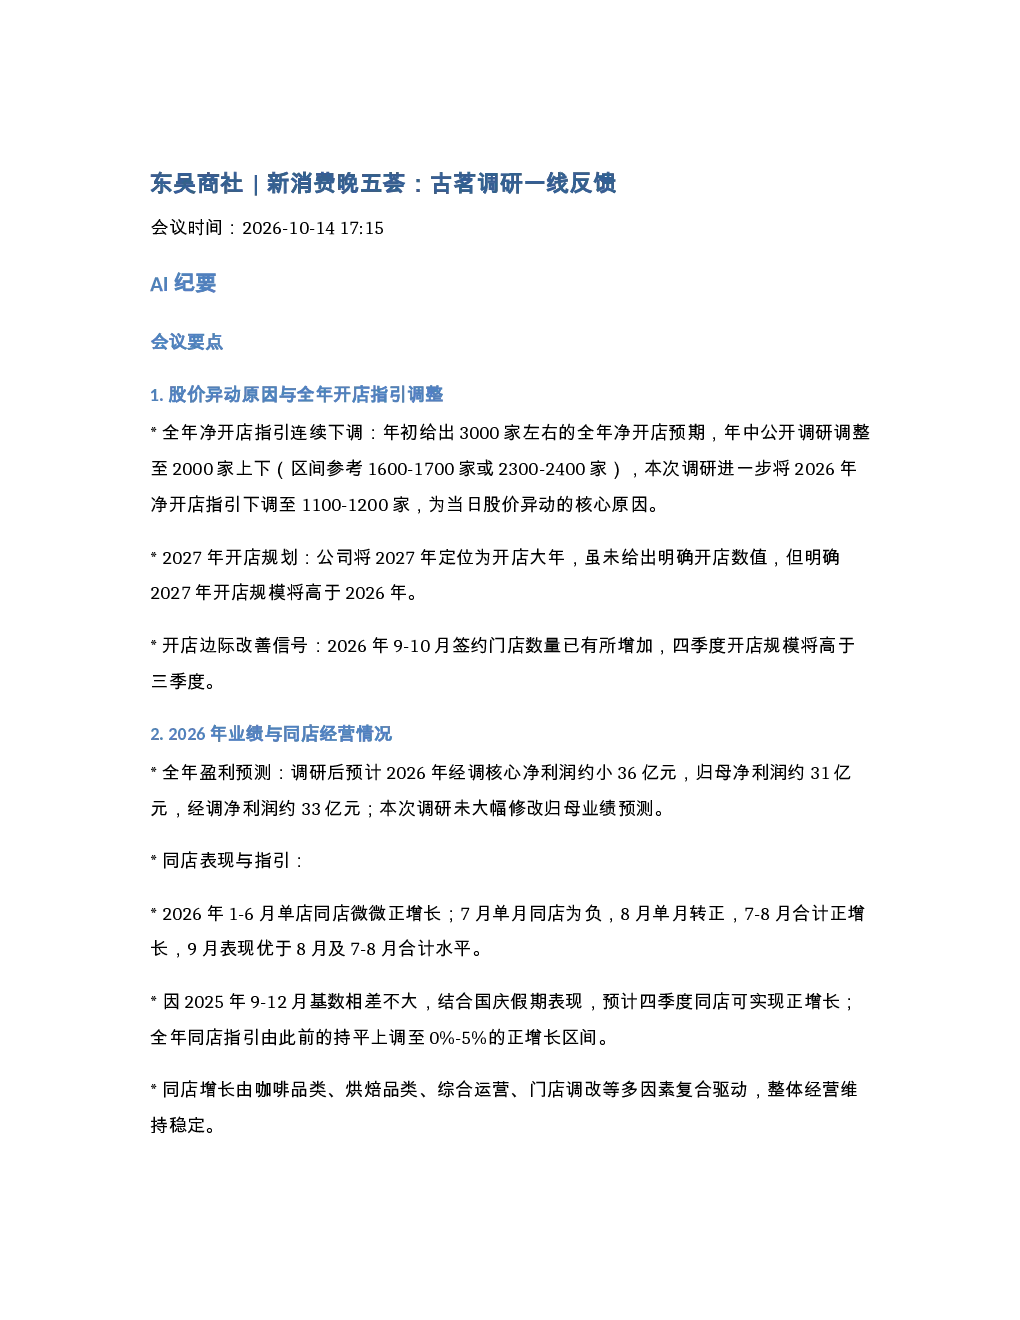
古茗最新开店指引连续下调,年初预期3000家,年中调整至2000家上下,本次调研进一步下调至1100-1200家。2027年开店规划定位为开店大年,规模将高于2026年,但未给出具体数值。2026年9-10月签约门店数量增加,四季度开店规模将高于三季度,显示出开店边际改善的信号。
古茗2026年业绩预测如何?
古茗2026年业绩预测显示,经调核心净利润约36亿元,归母净利润约31亿元,经调净利润约33亿元。同店表现方面,1-6月微正增长,7月负增长,8月转正,9月表现优于前两个月;全年同店指引上调至0%-5%正增长区间。业绩增长由咖啡、烘焙品类、综合运营、门店调改等多因素复合驱动。
古茗2027年区域布局有何特点?
古茗2027年区域布局特点在于降低成熟区域(如浙江、江苏)开店比例,重点布局半成熟区域(如云贵川)。山东等省份调整成效显著,2027年将贡献部分开店份额。这一策略旨在优化开店结构,提升区域渗透效率。
古茗行业竞争格局如何?
古茗行业竞争格局呈现高集中度趋势,未来将形成3-5家头部品牌主导的格局,对标餐饮、传统零售行业集中化趋势。古茗在品牌、产品、供应链层面具有竞争优势,相较沪上阿姨、茶百道等,其综合实力更为领先。
古茗研报提示哪些风险?
古茗研报提示的风险包括门店调改影响同店表现、老加盟商回款周期问题、消费与宏观经济环境影响等。这些因素可能导致开店不及预期或业绩波动。此外,行业竞争加剧也可能对公司发展带来挑战。
你可能感兴趣
东吴商社新消费晚五荟古茗调研一线反馈
未知机构2026-09-10
东吴商社 新消费晚五荟古茗调研一线反馈
未知机构2026-10-14
东吴商社 新消费晚五荟小商品城 一线调研反馈
未知机构2026-07-16
东吴商社 新消费晚五荟安克创新调研一线反馈
未知机构2026-07-09
东吴商社 新消费晚五荟苏美达调研反馈 优质红利
未知机构2026-09-22
东吴商社 新消费晚五荟 乐舒适-线下业绩会一线直击
未知机构2026-08-20
东吴商社 新消费晚五荟小商品城六区经营新选位反馈
未知机构2026-07-21
东吴商社新消费晚五荟:小商品城业务更新及调研预告
未知机构2026-09-17
东吴商社新消费晚五荟:金刚石散热行业调研分享
未知机构2026-09-14
东吴商社 新消费晚五荟毛戈平调研与更新
未知机构2026-07-23