猜你想问
天士力研报核心内容是什么?
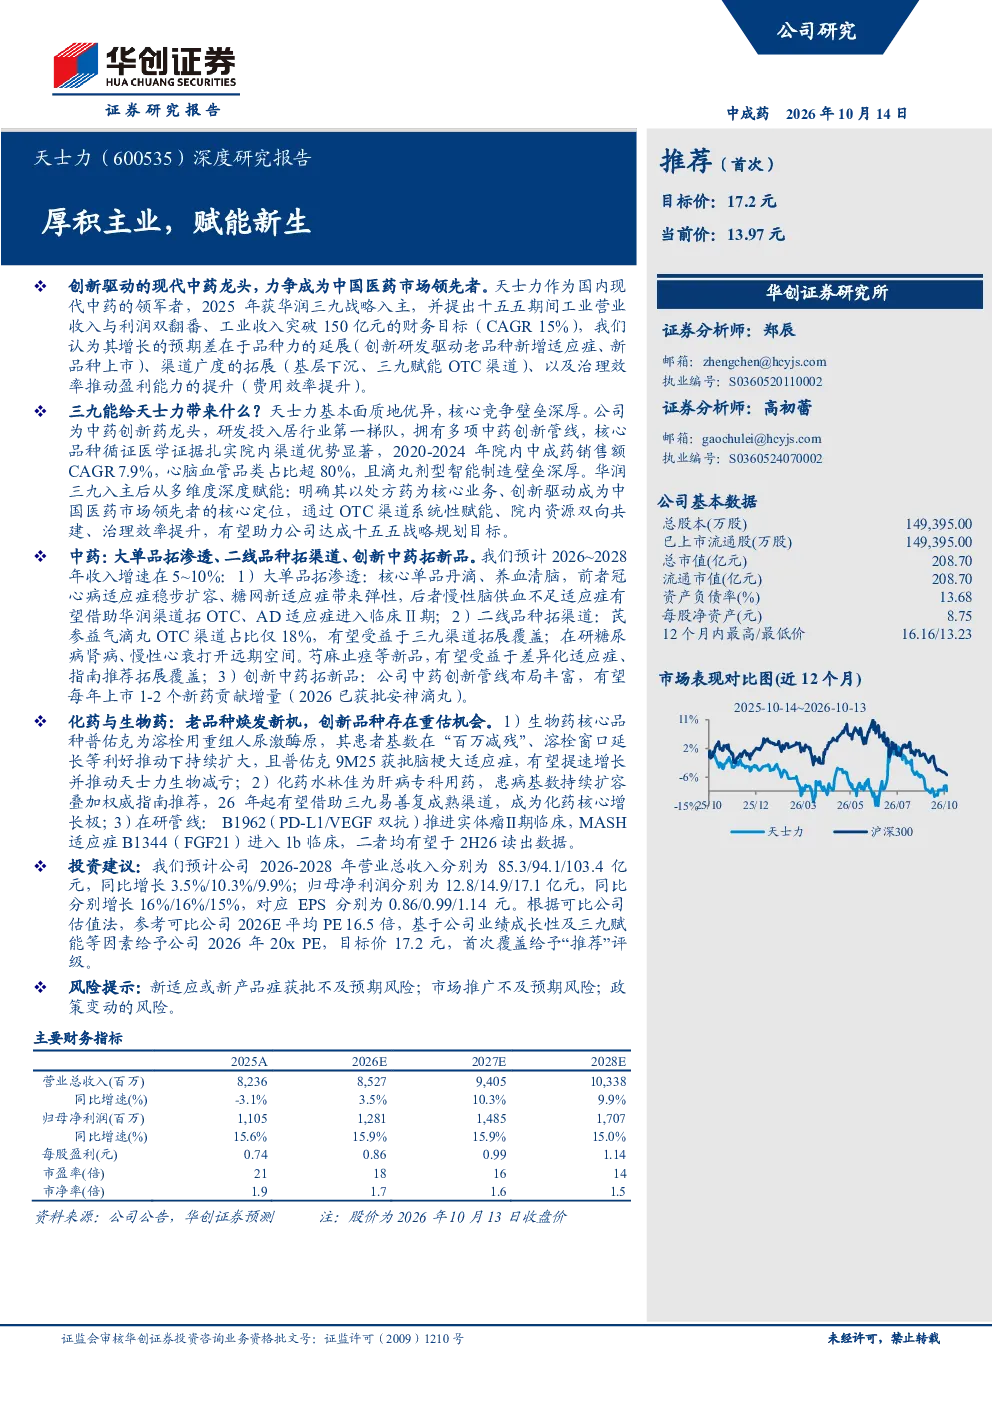
天士力研报核心内容是分析公司在华润三九战略入主后的增长预期,主要关注品种力延展、渠道拓展和治理效率提升。报告提出公司目标是“十五五”期间工业营业收入与利润双翻番,工业收入突破150亿元。增长预期差在于创新研发驱动老品种新增适应症、新品种上市,基层下沉和三九赋能OTC渠道的拓展,以及费用效率提升推动盈利能力。
中药行业发展趋势如何?
中药行业发展趋势是持续创新和渠道下沉。随着政策支持中医药发展,中药企业通过创新研发提升产品竞争力,拓展新适应症和上市新品。同时,企业积极下沉基层市场,并通过OTC渠道拓展销售网络。天士力作为现代中药领军者,其发展路径反映了行业趋势,即通过品种力延展和渠道拓展实现增长。
天士力报告重点分析了哪些方向?
天士力报告重点分析了中药、生物药和化药三个业务方向。中药业务方面,报告预计2026~2028年收入增速在5~10%,主要增长点包括大单品持续放量、现有产品二次开发新适应症落地+新品上市、以及OTC渠道的拓展。生物药业务存在重估潜力,核心品种普佑克脑梗适应症获批,有望推动生物药减亏并走向盈利。化药业务预计26~28年有望实现双位数增长,蒂清稳中有进,水林佳为核心增长极。
天士力当前市场现状如何?
天士力当前市场现状是总股本149,395.00万股,总市值208.70亿元,每股净资产8.75元。2025年医药工业板块收入73.8亿元,中药业务收入58.5亿元,心血管及代谢领域收入40.7亿元,神经/精神领域收入14.1亿元,消化领域收入9.9亿元。研发费用6.9亿元,研发费率8.3%。生物药收入5.3亿元,净利润-0.5亿元。化药收入6.2亿元,净利润0.2亿元。
天士力研报有哪些风险提示?
天士力研报风险提示包括新适应症或新产品症获批不及预期风险、市场推广不及预期风险、政策变动风险。新适应症或新产品症获批不及预期会影响公司品种力延展和收入增长。市场推广不及预期会影响渠道拓展和销售目标的实现。政策变动可能影响中药和化药业务的经营环境。这些风险需关注,但研报未提供具体政策变动方向或市场推广细节。