猜你想问
纯碱近期走势如何?
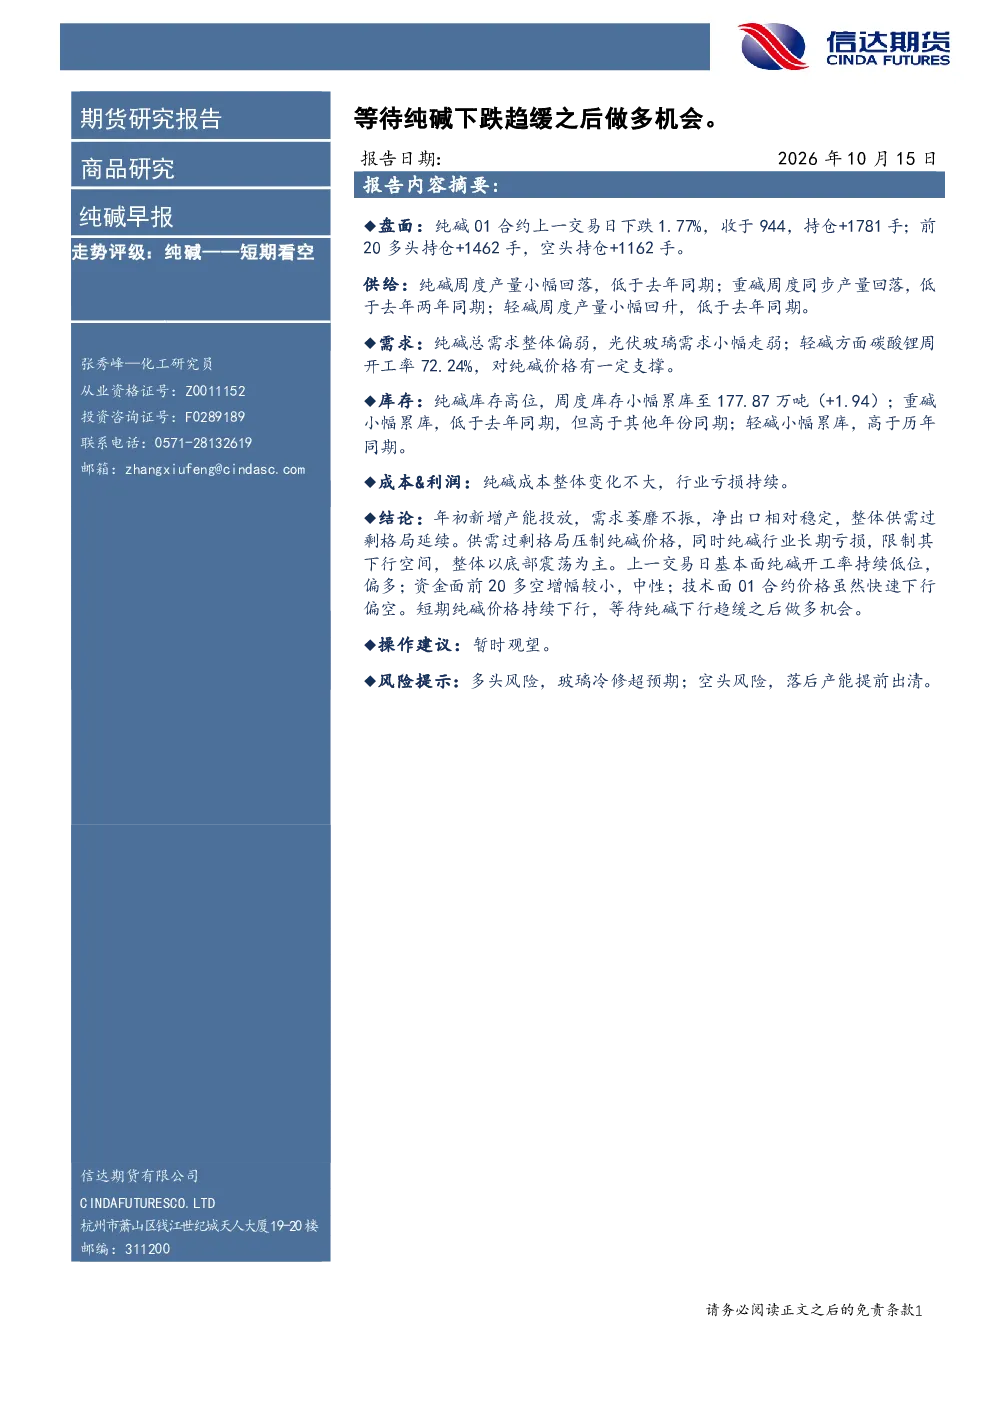
纯碱短期看空,但等待下跌趋缓后的做多机会。本周纯碱产量小幅回落,低于去年同期,重碱和轻碱产量同步回落或回升但低于去年同期。总需求整体偏弱,光伏玻璃需求走弱,碳酸锂开工率对轻碱有一定支撑。库存高位,周度库存小幅累库至177.87万吨。成本变化不大,行业亏损持续。供需过剩格局压制价格,但长期亏损限制下行空间,整体底部震荡为主。
纯碱行业发展趋势如何?
年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩格局延续。纯碱行业长期亏损,限制其下行空间,整体以底部震荡为主。光伏玻璃需求小幅走弱,碳酸锂开工率对轻碱有一定支撑,但整体需求偏弱。未来需关注供需变化及成本支撑情况。
报告重点分析了哪些方面?
报告重点分析了纯碱的供给、需求、库存、成本利润及整体走势。供给方面,纯碱、重碱、轻碱产量变化及同比情况;需求方面,总需求及光伏玻璃需求情况,轻碱碳酸锂开工率支撑;库存方面,纯碱库存高位累库至177.87万吨;成本利润方面,成本变化不大,行业亏损持续;整体走势方面,短期看空但等待下跌趋缓做多机会,底部震荡为主。
纯碱市场现状如何判断?
纯碱市场现状为供需过剩格局,压制价格但限制下行空间,整体底部震荡。年初新增产能投放,需求萎靡不振,库存高位累库,成本变化不大但行业亏损持续。光伏玻璃需求小幅走弱,碳酸锂开工率对轻碱有一定支撑。基本面开工率持续低位,资金面前20多空增幅较小,技术面01合约价格快速下行。需等待下跌趋缓后的做多机会。
研报有哪些风险提示?
研报提示多头风险:玻璃冷修超预期可能导致需求走弱;空头风险:落后产能提前出清可能导致供给收缩。需关注供需变化及政策影响,目前纯碱行业长期亏损,限制价格下行空间,整体底部震荡为主。未来需关注光伏玻璃需求及碳酸锂开工率变化对轻碱价格的影响。
你可能感兴趣
继续下跌空间有限,短期震荡,等待做多机会
信达期货2021-10-26
沪锌早报:宏观压力或逐渐见顶,等待做多机会
信达期货2026-07-06
股指期货早报:期指等待机会入场做多
信达期货2018-05-18
宏观金融早报:美国3月核心PPI同比增长创新高,习近平博鳌演讲化干戈,期债等待做多机会
浙商期货2018-04-11
煤焦早报:政策消化期,盘面窄幅波动,等待做多机会
信达期货2024-11-13
钢材早报:钢材震荡回落,等待做多机会
信达期货2026-05-20
沪锌早报:宏观压力逐渐见顶,等待做多机会
信达期货2026-06-29
钢材早报:钢材震荡回落,等待做多机会
信达期货2026-05-19
钢材早报:钢材震荡回落,等待做多机会
信达期货2026-05-22
沪锌早报:宏观压力或逐渐见顶,等待做多机会
信达期货2026-07-07