猜你想问
这份研报主要分析了什么内容?
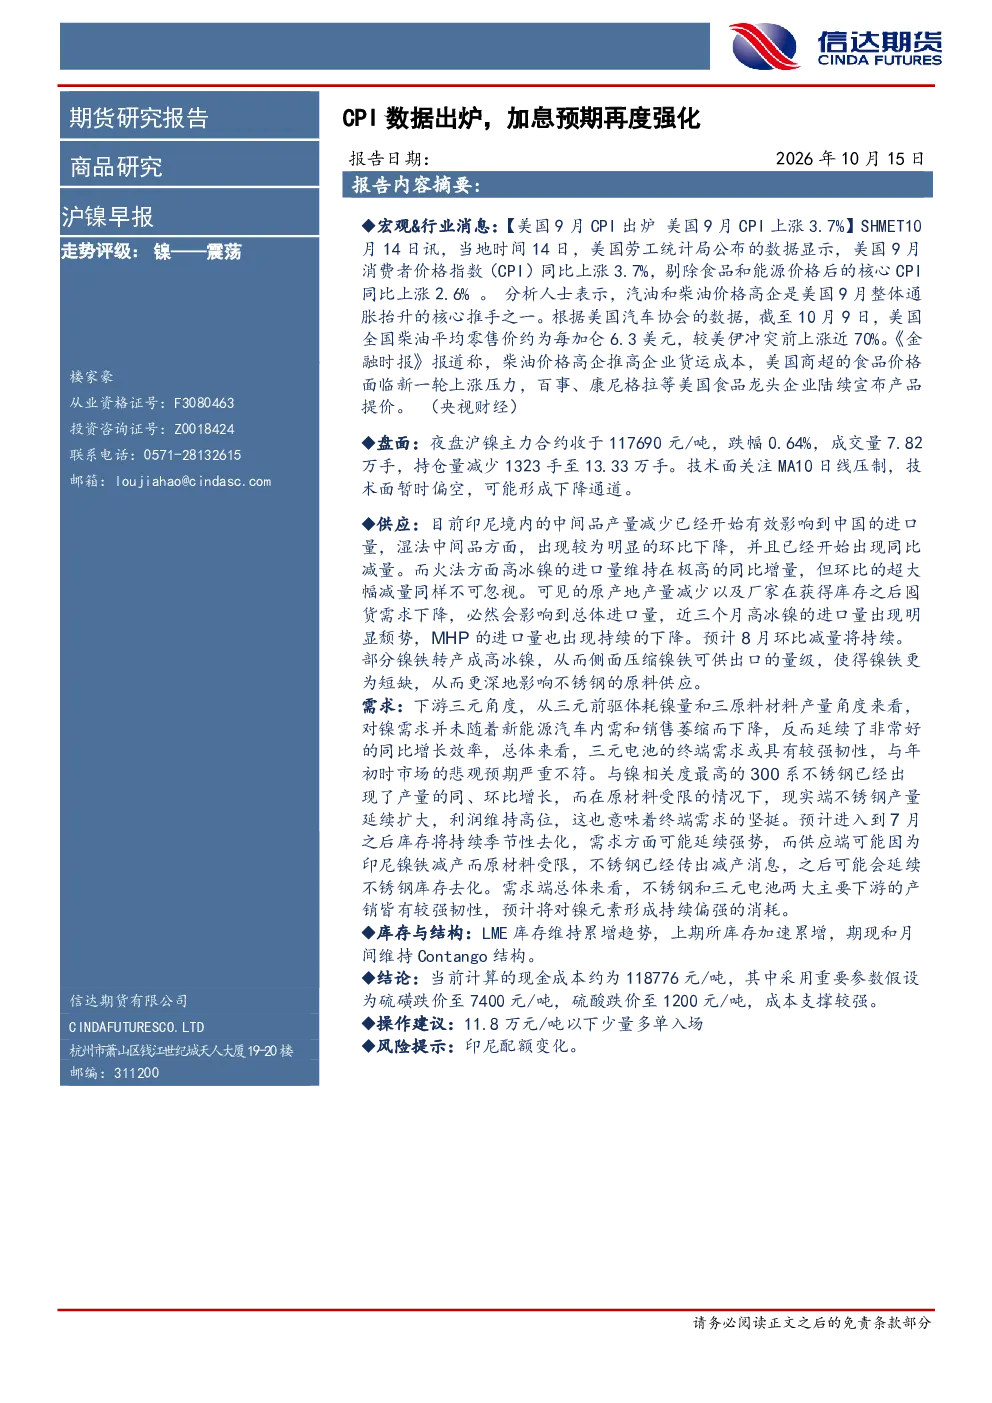
这份研报主要分析了沪镍的走势评级、盘面与技术面、供应端、需求端、库存与结构、成本支撑以及操作建议。报告指出沪镍主力合约收跌,技术面偏空,供应端受印尼产量减少影响,需求端三元电池和不锈钢产量强劲,库存累增,成本支撑较强,建议11.8万元/吨以下少量多单入场。
镍行业未来发展趋势如何?
镍行业未来发展趋势显示供应端受印尼政策影响持续受限,湿法中间品产量下降,火法高冰镍进口量同比高增但环比减少,MHP进口量持续下降。需求端三元电池需求强劲,前驱体耗镍量和正极材料产量同比增长,不锈钢产量扩大且利润维持高位,显示终端需求坚挺。供应受限可能导致不锈钢减产和库存去化。
报告重点分析了哪些方面?
报告重点分析了沪镍的供应端和需求端。供应端关注印尼中间品产量减少对中国进口量的影响,湿法、火法高冰镍和MHP进口量的环比同比变化,以及镍铁转产高冰镍对不锈钢原料供应的影响。需求端关注三元电池需求强劲,前驱体耗镍量和正极材料产量增长,以及300系不锈钢产量同环比增长和利润维持高位。
当前镍市场现状如何判断?
当前镍市场现状显示沪镍主力合约收跌,成交量减少,持仓量下降,技术面关注MA10日线压制,可能形成下降通道。供应端印尼产量减少影响中国进口,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比减少,MHP进口量持续下降。需求端三元电池和不锈钢产量强劲,库存累增,期现和月间维持Contango结构。
研报提示了哪些风险?
研报提示的主要风险是印尼配额变化。印尼作为镍供应国,其配额政策调整可能直接影响全球镍供应格局,进而影响中国镍进口量和镍价波动。此外,报告还提到成本支撑较强,当前现金成本约118776元/吨,但未涉及其他具体风险因素。
你可能感兴趣
沪锌早报:通胀数据出炉,加息预期强化
信达期货2026-10-15
铜铝早报:非农数据强化加息预期,有色市场再度承压
信达期货2023-04-10
沪镍早报 加息预期强化,板块承压
信达期货2026-06-22
沪镍早报:加息预期强化,板块承压,多单逐步止损
信达期货2026-06-08
沪镍早报:加息预期强化板块承压
信达期货2026-06-18
沪镍早报:加息预期强化,板块承压,多单逐步止损
信达期货2026-06-09
贵金属日报:CPI数据继续走低强化美联储放缓加息之预期
华泰期货2022-12-14
沪镍周报:加息预期强化,板块承压,多单逐步止损
信达期货2026-06-07
-加息预期强化,板块承压:信达期货沪镍周报
信达期货2026-06-22
沪镍周报:加息预期强化,板块承压
信达期货2026-06-28