猜你想问
华大九天研报核心内容有哪些?
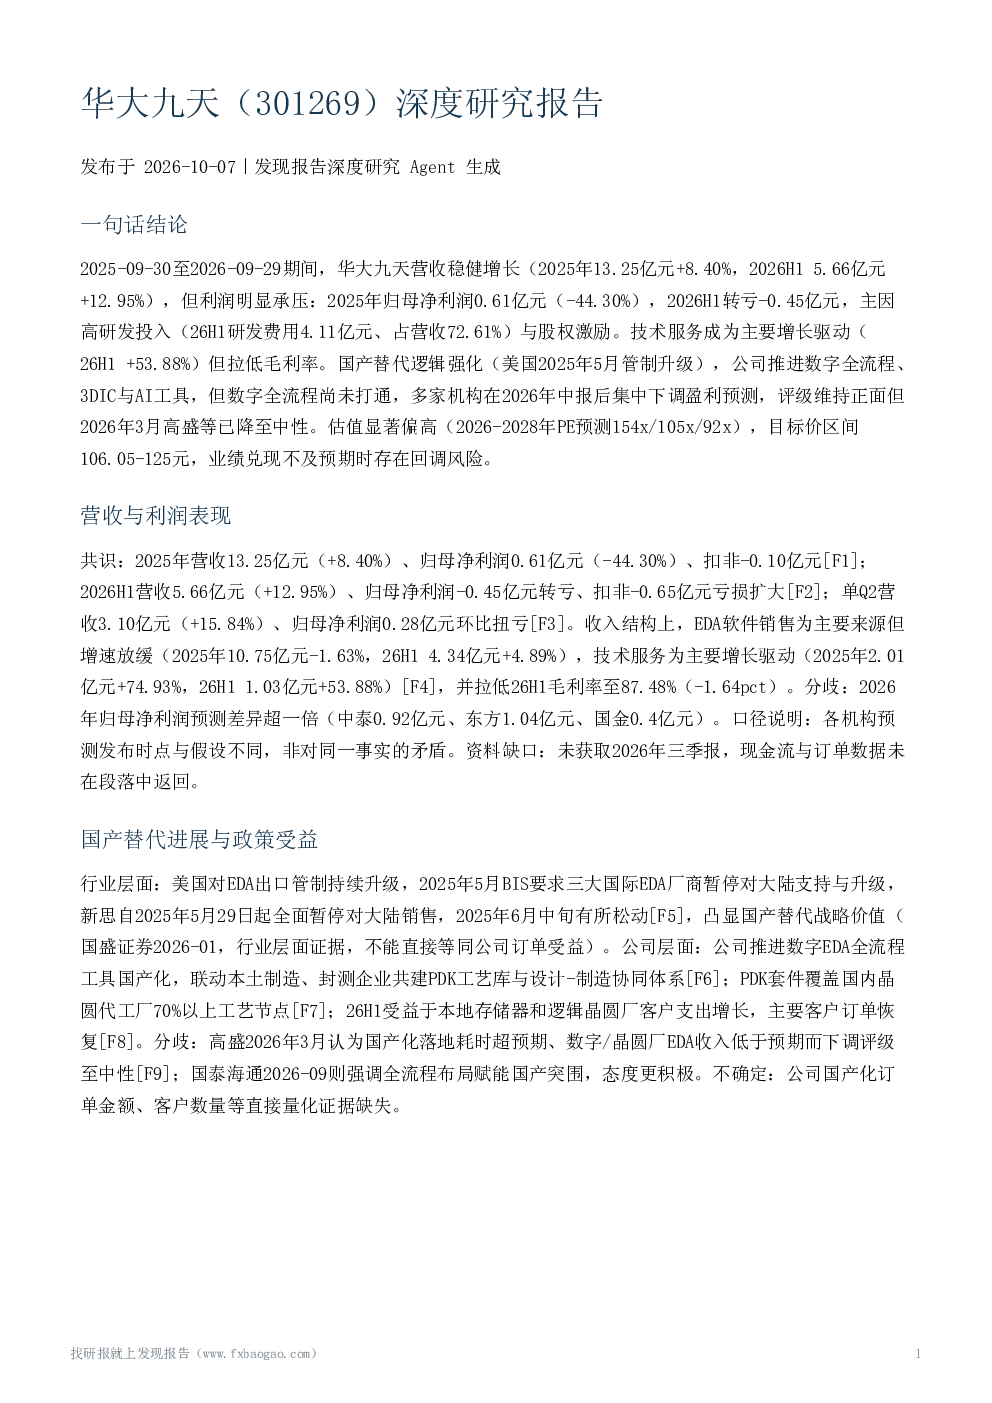
华大九天研报显示,2025年营收13.25亿元增长8.40%,但归母净利润下降44.30%至0.61亿元;2026H1营收5.66亿元增长12.95%,但归母净利润转亏-0.45亿元,扣非亏损-0.65亿元。收入结构上,EDA软件销售增速放缓,技术服务成为主要增长驱动,拉低毛利率至87.48%。研发投入大,2025年费用8.59亿元(费用率64.84%),26H1研发费用4.11亿元(占营收72.61%),推出11款核心工具,数字设计工具覆盖率80%,3DIC工具性能提升15-30倍,AI工具覆盖工艺诊断等场景。
国产EDA赛道发展趋势如何?
美国2025年5月升级EDA管制,推动国产替代进程。华大九天推进数字EDA全流程国产化,PDK套件覆盖国内70%以上工艺节点,26H1主要客户订单恢复。高盛认为国产化落地耗时超预期,国泰海通强调全流程布局赋能国产突围。全球EDA寡头垄断,华大九天与概伦电子等通过差异化路径寻求替代。国内EDA企业增加带来竞争压力,但EDA人才短缺可能影响研发进度。
华大九天报告重点分析了哪些方向?
报告重点分析营收与利润表现、国产替代进展、研发投入与技术布局、竞争格局与客户拓展、估值水平。营收稳健增长但利润承压,高研发投入(26H1占营收72.61%)与股权激励导致利润转亏。技术服务高增拉低毛利率。技术产品布局积极,数字设计工具覆盖率80%,3DIC和AI工具取得进展,但数字全流程尚未打通。
当前EDA市场现状如何判断?
全球EDA寡头垄断,华大九天与概伦电子等通过差异化路径寻求替代。26H1受益于存储器和晶圆代工客户支出增长,但高盛认为新产品放量慢于预期。国内EDA企业增加带来竞争压力,EDA人才短缺可能影响研发进度。美国管制升级凸显替代价值,公司推进数字EDA全流程,但高盛认为落地耗时超预期。市场预期分化,多家机构下调盈利预测,但评级维持正面,目标价从155元降至125元,反映谨慎态度。
华大九天研报提示哪些风险?
研报提示高估值回调风险,估值依赖2027年后盈利修复预期,若放量不及预期存在回调压力。盈利持续承压风险,短期利润或继续承压,研发费用占比高。竞争加剧风险,全球三巨头垄断格局短期难撼动,国内竞争加剧。人才风险,EDA人才竞争与短缺可能影响研发进度。政策不确定性,最新政策变化未完整体现,2026年三季报缺失。