猜你想问
西安奕材深度研究报告主要分析了哪些内容?
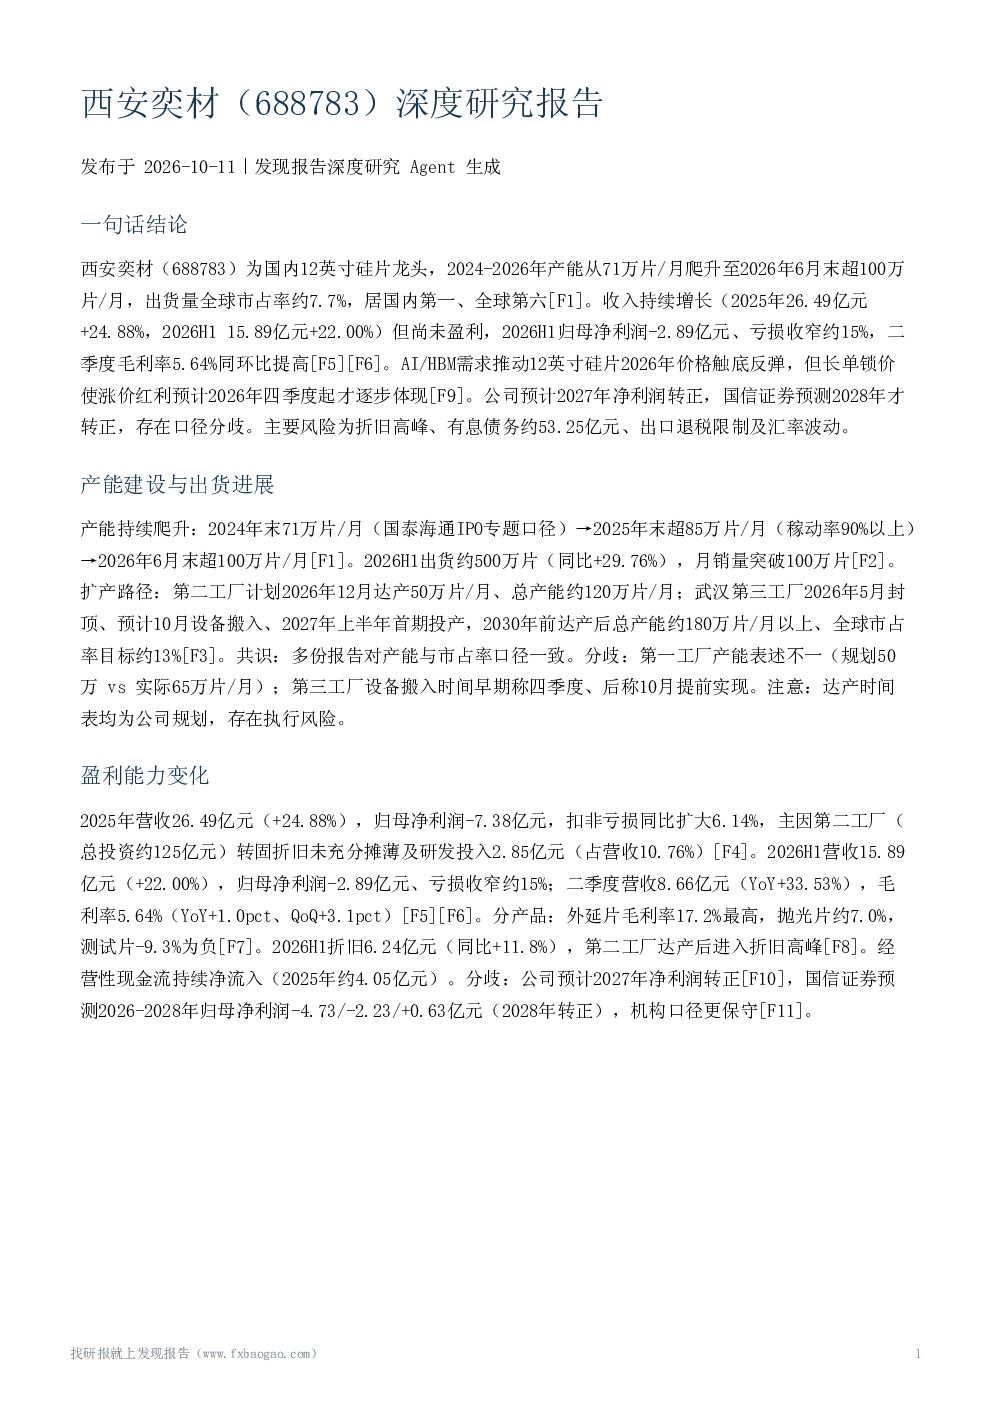
西安奕材深度研究报告主要分析了公司产能建设与出货进展、盈利能力变化、下游需求与客户结构、行业竞争格局、估值与机构预测、风险因素等核心内容。报告显示公司产能持续爬升,2026年6月末超100万片/月,出货量全球市占率约7.7%。收入持续增长但尚未盈利,2026H1亏损收窄。AI/HBM需求推动价格触底反弹,但涨价红利预计2026年四季度起逐步体现。公司预计2027年净利润转正,与国信证券预测2028年转正存在口径分歧。报告还提示了折旧高峰、有息债务、出口退税限制及汇率波动等主要风险。
12英寸硅片赛道的发展趋势如何?
12英寸硅片赛道呈现寡头垄断格局,信越化学、SUMCO等前五大厂商产能占比约72%-80%。西安奕材是国内12英寸硅片龙头,2024-2026年产能持续爬升,2026年6月末超100万片/月,全球市占率约7.7%。AI、HBM、数据中心需求拉动,2026年全球需求预计超1000万片/月。价格自2022年下行超30%后,2026年起触底反弹,但长单锁价使涨价红利滞后体现。行业竞争激烈,海外头部厂商技术领先,国内厂商需加速产能扩张与技术提升以应对市场变化。
西安奕材报告重点分析了哪些方向?
西安奕材报告重点分析了公司产能扩张路径与执行风险,包括第二工厂2026年底达产50万片/月、武汉第三工厂2027年上半年首期投产等计划。盈利能力方面,报告关注折旧摊薄、研发投入及毛利率变化,2026H1亏损收窄但尚未盈利。下游需求端,公司持续拓展客户验证,已覆盖三星、台积电等头部晶圆厂,但与海外头部厂商在技术差距上仍需关注。报告还对比了公司与机构在盈利预测上的分歧,以及产能与市占率数据的差异。
当前12英寸硅片市场现状如何?
当前12英寸硅片市场呈现供需阶段性改善迹象,AI/HBM需求拉动下,2026年价格触底反弹,但行业整体仍处于价格下行周期后的恢复阶段。西安奕材作为国内龙头,出货量全球市占率约7.7%,但尚未盈利,2026H1亏损收窄。行业竞争格局稳定,前五大厂商寡头垄断,海外厂商技术领先。国内厂商产能持续扩张,但达产时间表存在不确定性。价格传导滞后,涨价红利预计2026年四季度起逐步体现,市场整体仍需关注供需平衡与技术迭代带来的变化。
西安奕材报告提示了哪些风险?
西安奕材报告提示了多项风险:一是折旧压力,第二工厂达产后将进入折旧高峰,可能扩大亏损;二是财务杠杆,公司有息债务约53.25亿元,利率波动增加财务费用压力;三是价格传导滞后,长单锁价导致涨价红利暂未体现,四季度涨价订单签署及2027年长单价格谈判结果存在不确定性;四是技术与竞争差距,公司与国际头部厂商在产能规模、制程先进性上仍有差距;五是政策与汇率风险,出口退税限制及汇率波动将影响业绩。此外,股权稀释及盈利转正目标依赖产能爬坡与涨价落地,存在不达预期风险。