猜你想问
西安奕材中报核心内容有哪些?
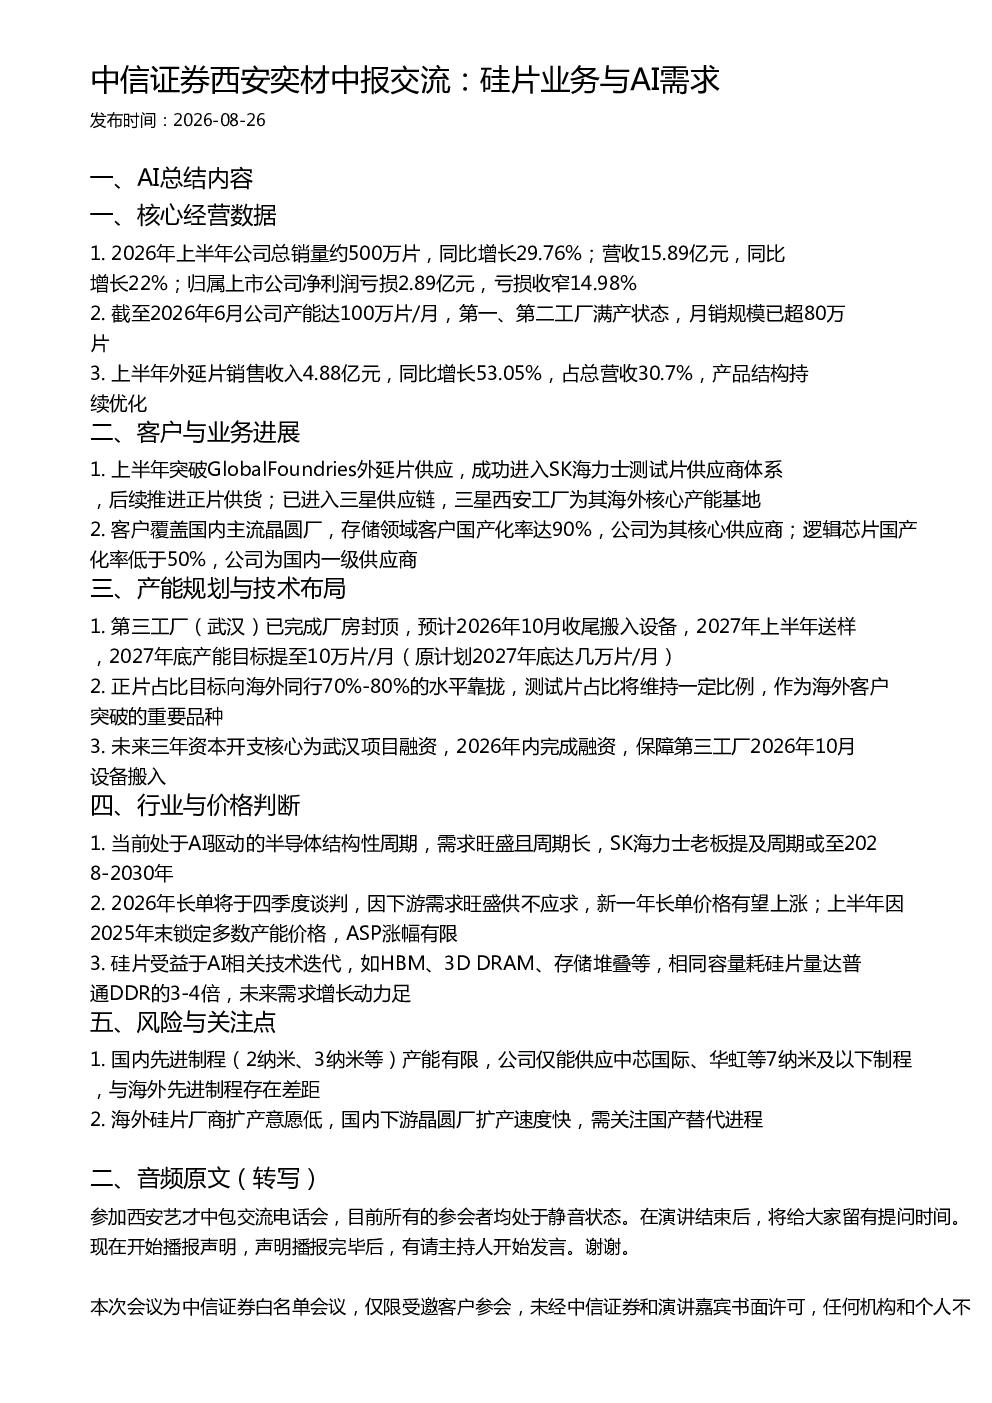
西安奕材中报显示,公司受益于AI需求,硅片业务销量与营收均实现增长。2026年上半年销量约500万片,同比增长29.76%,营收15.89亿元,同比增长22%。外延片销售收入4.88亿元,同比增长53.05%,占总营收30.7%。公司已进入SK海力士测试片供应商体系,并覆盖国内主流晶圆厂,存储领域客户国产化率达90%
AI对半导体硅片赛道有何影响?
当前处于AI驱动的半导体结构性周期,需求旺盛且周期长,预计将持续至2028-2030年。硅片因AI相关技术迭代(HBM、3D DRAM、存储堆叠等)需求增长,相同容量耗硅片量达普通DDR的3-4倍。西安奕材硅片业务未来增长动力足,正片占比目标向海外同行70%-80%的水平靠拢
西安奕材报告中的产能规划有何亮点?
西安奕材产能规划显示,第三工厂已完成厂房封顶,预计2026年10月收尾搬入设备,2027年上半年送样,2027年底产能目标提至10万片/月。公司产品占比目标向海外同行70%-80%的水平靠拢,测试片占比将维持一定比例,作为海外客户突破的重要品种
当前半导体硅片市场现状如何?
当前半导体硅片市场处于结构性变化周期,而非传统周期性,预计周期较长。西安奕材2026年长单将于四季度谈判,因下游需求旺盛供不应求,新一年长单价格有望上涨。上半年ASP涨幅有限,但盈利端有望持续改善
西安奕材中报存在哪些风险?
西安奕材中报提示的风险包括:国内先进制程产能有限,公司仅能供应中芯国际、华虹等7纳米及以下制程,与海外先进制程存在差距;海外硅片厂商扩产意愿低,国内下游晶圆厂扩产速度快,需关注国产替代进程
你可能感兴趣
新股精要:12英寸硅片国产龙头厂商西安奕材:IPO专题
电子设备国泰海通证券2025-10-11
西安奕材:2026年第一季度报告
财报2026-04-21
西安奕材:2025年年度报告
财报2026-04-21
西安奕材机构调研纪要
发现报告2026-01-27
红包长鑫反弹创新高 很多客户来问 我们就推荐两个票 西安奕材 聚合材料
未知机构2026-08-17
西安奕材26H1财报点评
未知机构2026-08-26
西安奕材机构调研纪要
发现报告2026-08-26
西安奕材机构调研纪要
发现报告2026-09-02
688783 西安奕材 西安奕材投资者活动记录表 2026年9月2日-3日
未知机构2026-09-11
西安奕材:西安奕材首次公开发行股票并在科创板上市招股说明书
招股说明书2025-10-22