赤峰黄金深度研究报告总结
一、一句话结论
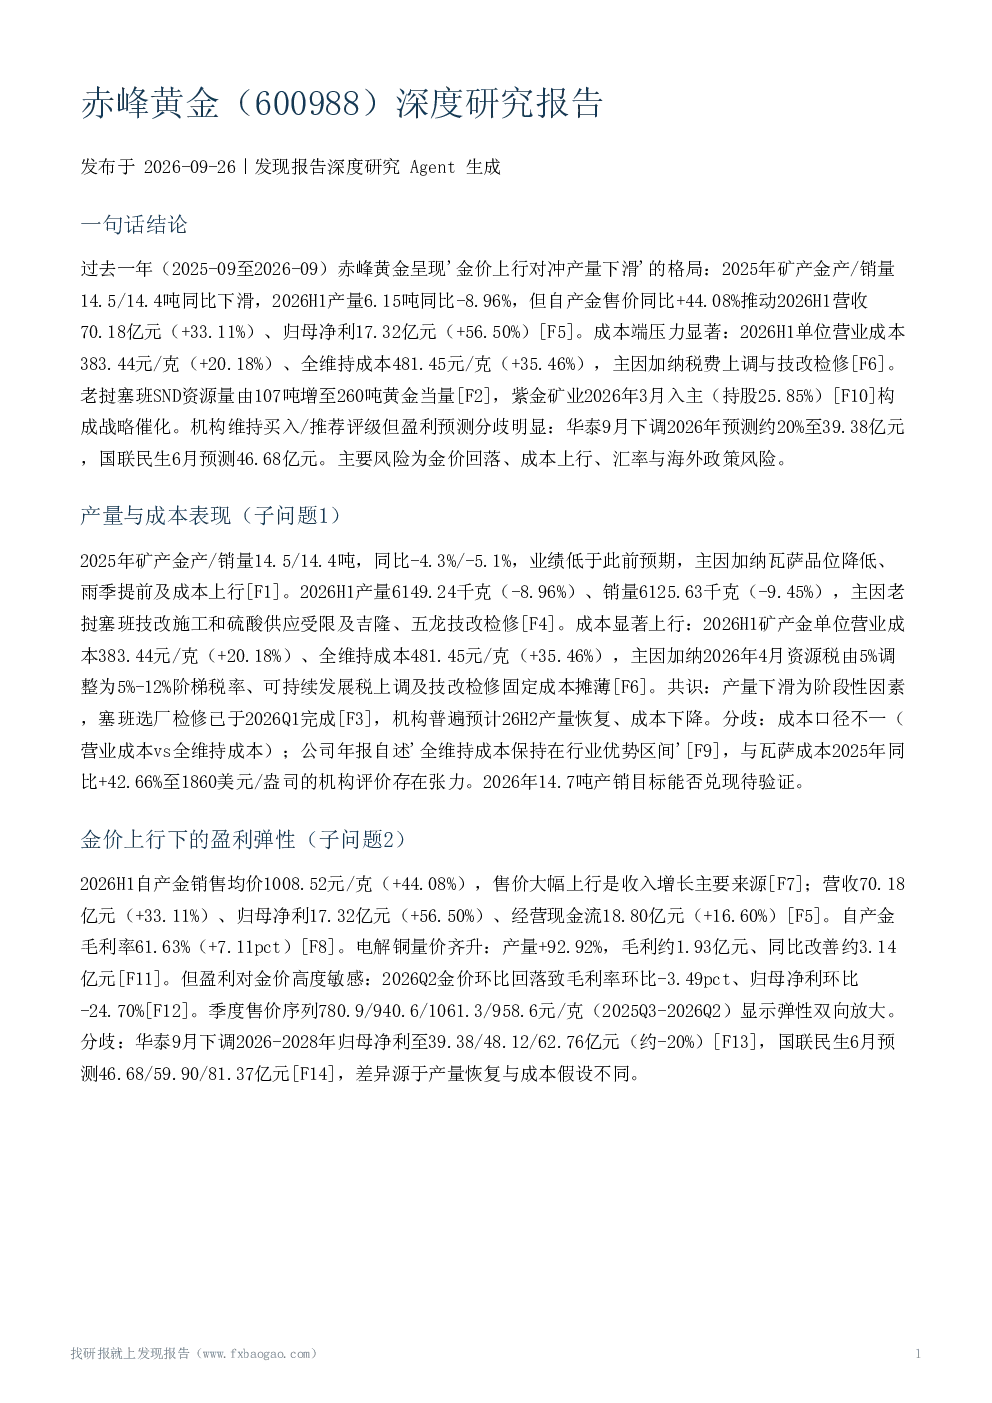
过去一年(2025-09至2026-09),赤峰黄金呈现“金价上行对冲产量下滑”的格局:2025年矿产金产/销量14.5/14.4吨同比下滑,2026H1产量6.15吨同比-8.96%,但自产金售价同比+44.08%推动2026H1营收70.18亿元(+33.11%)、归母净利17.32亿元(+56.50%);成本端压力显著:2026H1单位营业成本383.44元/克(+20.18%)、全维持成本481.45元/克(+35.46%),主因加纳税费上调与技改检修;老挝塞班SND资源量由107吨增至260吨黄金当量,紫金矿业2026年3月入主(持股25.85%)构成战略催化。机构维持买入/推荐评级但盈利预测分歧明显:华泰9月下调2026年预测约20%至39.38亿元,国联民生6月预测46.68亿元。主要风险为金价回落、成本上行、汇率与海外政策风险。
二、产量与成本表现(子问题1)
2025年矿产金产/销量14.5/14.4吨,同比-4.3%/-5.1%,业绩低于预期,主因加纳瓦萨品位降低、雨季提前及成本上行。2026H1产量6149.24千克(-8.96%)、销量6125.63千克(-9.45%),主因老挝塞班技改施工和硫酸供应受限及吉隆、五龙技改检修。成本显著上行:2026H1矿产金单位营业成本383.44元/克(+20.18%)、全维持成本481.45元/克(+35.46%),主因加纳2026年4月资源税由5%调整为5%-12%阶梯税率、可持续发展税上调及技改检修固定成本摊薄。共识:产量下滑为阶段性因素,塞班选厂检修已于2026Q1完成,机构普遍预计26H2产量恢复、成本下降。分歧:成本口径不一(营业成本vs全维持成本);公司年报自述“全维持成本保持在行业优势区间”,与瓦萨成本2025年同比+42.66%的机构评价存在张力。2026年14.7吨产销目标能否兑现待验证。
三、金价上行下的盈利弹性(子问题2)
2026H1自产金销售均价1008.52元/克(+44.08%),售价大幅上行是收入增长主要来源;营收70.18亿元(+33.11%)、归母净利17.32亿元(+56.50%)、经营现金流18.80亿元(+16.60%)。自产金毛利率61.63%(+7.11pct)。电解铜量价齐升:产量+92.92%,毛利约1.93亿元、同比改善约3.14亿元。但盈利对金价高度敏感:2026Q2金价环比回落致毛利率环比-3.49pct、归母净利环比-24.70%。季度售价序列780.9/940.6/1061.3/958.6元/克(2025Q3-2026Q2)显示弹性双向放大。分歧:华泰9月下调2026-2028年归母净利至39.38/48.12/62.76亿元(约-20%),国联民生6月预测46.68/59.90/81.37亿元,差异源于产量恢复与成本假设不同。
四、海外资产经营与风险(子问题3)
境外资产以老挝塞班和加纳瓦萨为核心。塞班SND项目资源量重大突破:经Snowden Optiro审查的JORC规范黄金当量资源量由2025年8月的107吨增至260吨(矿石量3.6亿吨,金170吨、铜81万吨),矿体厚大尚未封闭、勘探继续。卡农铜精矿焙烧制酸项目预计2027年四季度投产。加纳方面,瓦萨ADK斜坡道下半年预计贡献18万吨矿石,但税收持续收紧:可持续发展税2025年4月由1%增至3%,2026年4月资源税调整为5%-12%阶梯税率。风险方面,公司面临美元、老挝基普及加纳塞地汇率波动,必要时采用外汇远期合约对冲;年报提示资源民族主义抬头、属地税收与矿业权不确定性对海外运营构成挑战。紫金入主后的协同效应属机构推断,尚未经实际经营验证。
五、资源储备与成长性(子问题4)
公司通过勘探增储与并购扩大资源量:集团总储量从2024年底的74.85吨继续增加(2025年底具体数字在调研纪要段落中被截断)。SND资源量由107吨大幅增至260吨且矿体尚未封闭,为最重要增储成果。中期产量路径:国联民生预计2026年约15吨、2027/2028年达18/24吨,增量来自自有矿山扩产(瓦萨ADK斜坡道、卡农铜矿设计产能130万吨/年、锦泰二期等)。公司采用“勘探增储+产量增长+分红提升”组合策略,定增资金20%用于并购。分歧:华泰9月因瓦萨技改和硫酸供应受限下调短期产量预期,与国联民生乐观预测形成对比。2025-2026H1产量连续不及预期,成长兑现存在不确定性。
六、机构盈利预测与估值分歧(子问题5)
各机构均维持买入/推荐评级。华泰2026年3月上调盈利预测,2026-2028年EPS 2.60/3.14/4.17元,目标价53.42元(2026年20.55倍PE);9月中报后因成本上升和产量低于预算下调预测约20%至39.38/48.12/62.76亿元,但将溢价率由10%提升至20%,给予2026年25.96倍PE、目标价53.74元(前值47.16元)。国联民生6月预测2026-2028年归母净利46.68/59.90/81.37亿元,对应6月19日股价PE仅12/10/7倍。分歧核心:产量兑现与成本假设;估值倍数差异明显(25.96倍vs12倍),且各机构PE基于不同日期股价,横向比较存在偏差。紫金入主带来的战略支持是华泰给予估值溢价、华源看好“发展新篇章”的共同理由。华泰与标的存在持股及投行业务关联,需注意潜在利益冲突。
七、主要风险因素(子问题6)
一是金价回落风险:2026Q2金价环比回落已致毛利率环比-3.49pct、归母净利环比-24.70%,华泰提示地缘政治冲突导致金价下挫风险;二是成本上升风险:加纳可持续发展税上调、资源税阶梯税率及技改检修致固定成本摊薄,华泰据此下调盈利预测约20%;三是汇率风险:面临美元、老挝基普及加纳塞地波动;四是海外政策风险:资源民族主义抬头、属地税收与矿业权不确定性。此外2025年对广源科技计提商誉减值约2622.73万元(2024年无),减值测试税前折现率由8.61%升至10.49%。公司年报自述成本节约超2000万元,与机构成本上行判断存在口径张力。行业供应前景存在分歧:Metals Focus预计2026年全球黄金供应盈余4190万盎司(+28%),世界黄金协会则认为产量大幅扩张仍面临约束。
八、结论与观察要点
综合看,赤峰黄金过去一年的投资逻辑为“金价弹性+资源成长+紫金协同”三重驱动:金价上行有效对冲产量下滑,盈利仍高增;SND增储至260吨与紫金入主提供中长期支撑。但需明确不确定之处:产量恢复、成本下降、14.7吨目标达成及紫金协同效应均为公司目标或机构预测,尚未兑现;机构盈利预测分歧显著(2026年39.38亿vs46.68亿元)。后续观察要点:(1)2026Q3-Q4产量与克金成本能否如期改善;(2)加纳税费政策及AISC走势;(3)紫金协同的具体项目落地;(4)金价中枢变化对盈利的双向影响;(5)SND资源量进一步更新。本报告基于段落接口资料,未覆盖全部市场观点,结论存在资料边界。
九、观点分歧与对比
共识:产量下滑为技改检修等阶段性因素,塞班检修已于2026Q1完成,机构普遍预计26H2产量恢复、成本下降;金价上涨对冲产量下滑,2026H1盈利高增;SND增储与紫金入主为共同利好。分歧:(1)盈利预测:华泰9月39.38亿元vs国联民生6月46.68亿元(2026年),差异源于产量与成本假设;(2)估值:华泰给予25.96倍PE(含20%溢价)vs国联民生对应12倍PE,且各机构PE基于不同日期股价;(3)成本口径:营业成本383.44元/克vs全维持成本481.45元/克需区分;(4)公司自述成本行业优势vs瓦萨成本+42.66%的机构评价存在张力。时间变化:机构盈利预测逐级下修(国联民生3月54.77亿→6月46.68亿→华泰9月39.38亿),加纳税费负担2025年4月与2026年4月两次上调,SND资源量由107吨持续上修至260吨。
十、关键风险与不确定性
金价回落风险:2026Q2金价环比回落已致毛利率环比-3.49pct、归母净利环比-24.70%,盈利对金价双向敏感
成本上升风险:加纳税费两次上调叠加技改检修,2026H1全维持成本同比+35.46%,改善节奏存在不确定性
汇率风险:面临美元、老挝基普及加纳塞地波动,套保规模与损益影响未披露
海外政策与运营风险:资源民族主义抬头、属地税收与矿业权不确定性,紫金协同效应未经实际经营验证
产量兑现风险:2025年及2026H1产量连续不及预期,14.7吨年度目标及18/24吨中期目标能否达成待验证
2025年对广源科技计提商誉减值约2622.73万元(2024年无),减值测试税前折现率由8.61%升至10.49%,资产减值风险为新出现事项
分矿山具体产量与单位成本数值主要依赖券商转述,公司年报未披露单个矿山数据
2025年底集团总储量具体数字在调研纪要段落中被截断,各矿山目标完成率无法精确评估
SND资源量为JORC规范估算且矿体尚未封闭,后续可能调整
华源证券2026-2028年盈利预测46.97亿元未在可用段落中直接出现,无法精确量化对比
华泰与标的存在持股及投行业务关联,其预测与目标价独立性需注意潜在利益冲突