猜你想问
华润江中2025-2026年财务表现如何?
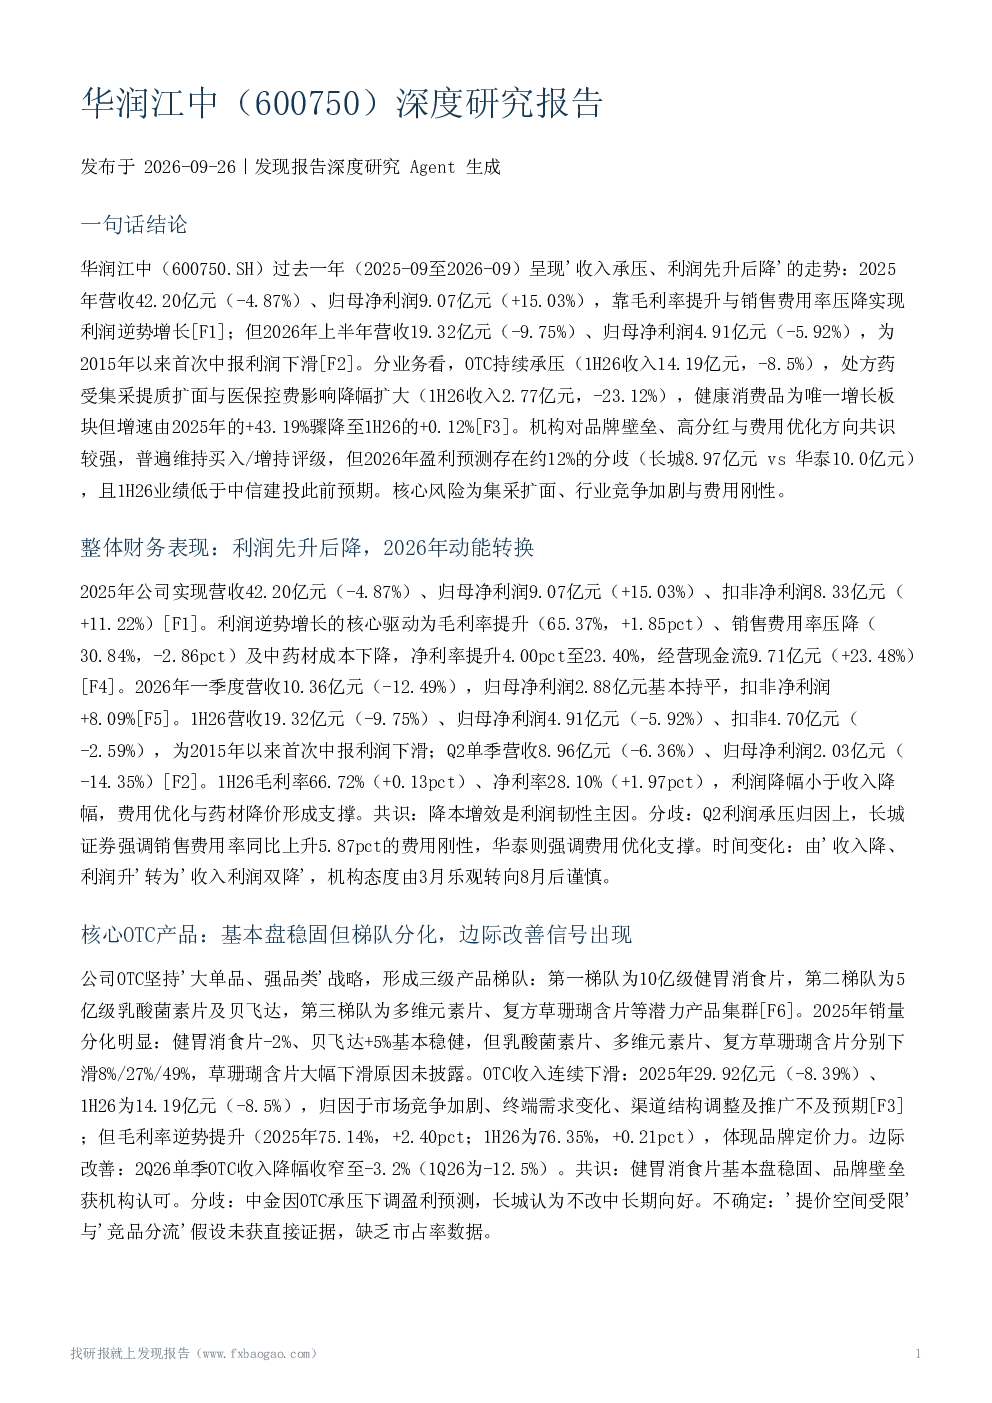
华润江中在2025年实现了营收42.20亿元(-4.87%)、归母净利润9.07亿元(+15.03%),主要得益于毛利率提升(65.37%,+1.85pct)与销售费用率压降(30.84%,-2.86pct)。然而2026年上半年营收降至19.32亿元(-9.75%)、归母净利润4.91亿元(-5.92%),为2015年以来首次中报利润下滑。分业务看,OTC板块持续承压,处方药受集采提质扩面与医保控费影响下滑加剧,健康消费品增速由2025年的+43.19%骤降至1H26的+0.12%。毛利率在2026年上半年仍保持66.72%(+0.13pct),净利率为28.10%(+1.97pct),费用优化与药材降价对利润形成支撑。
华润江中核心OTC产品现状及趋势?
华润江中OTC产品梯队包括健胃消食片(10亿级)、乳酸菌素片及贝飞达(5亿级)、多维元素片等。2025年OTC收入29.92亿元(-8.39%),毛利率逆势提升至75.14%(+2.40pct)。销量分化方面,健胃消食片-2%、贝飞达+5%基本稳健,但乳酸菌素片、多维元素片、复方草珊瑚含片分别下滑8%/27%/49%。2026年上半年OTC收入14.19亿元(-8.5%),毛利率76.35%(+0.21pct),2Q26单季收入降幅收窄至-3.2%(1Q26为-12.5%),边际改善信号出现。市场竞争加剧、终端需求变化及推广不及预期是收入下滑主因。
华润江中健康消费品与处方药业务发展?
健康消费品2025年收入4.94亿元(+43.19%),围绕参灵草滋补、初元康复营养等构建品类集群,但1H26收入骤降至2.29亿元(+0.12%),增速接近零增长。处方药业务2025年收入7.2亿元(-9.15%),1H26加速下滑至2.77亿元(-23.12%),毛利率下降至35.52%。积极信号包括复方鲜竹沥液入选集采、八珍益母胶囊纳入医保。公司战略规划将健康消费品与投资并购、BD引进并列为核心引擎。
华润江中渠道与营销改革进展?
华润江中2025年销售费用率降至30.84%(-2.86pct),净利率提升4pct,渠道改革效果得到验证。2026年一季度继续强调渠道秩序维护与费用精细化管控,渠道库存整体可控,深化终端赋能、优化新媒体传播策略。期间费用率1H26为34.84%(-0.73pct)。但存在费用率口径冲突:兴业证券称1H26销售费用率29.17%(-0.57pct),长城证券称2Q26为30.6%(+5.87pct)。渠道重心向院外与线上倾斜,拓展基层医疗市场,探索贝飞达院外路径。公司获评工信部数字化转型成熟度DLMM4星级。
华润江中面临的主要风险有哪些?
华润江中面临的主要风险包括:集采提质扩面与医保控费对处方药收入持续施压,八珍益母胶囊放量效果尚不明确;OTC市场竞争加剧导致收入下滑,核心单品受竞品分流影响;销售费用率上升可能抵消利润增长;健康消费品增速骤降,外延并购与BD引进存在不确定性;下半年OTC回暖不及预期可能导致全年收入利润双降;1H26销售费用率存在矛盾数据,半年度报告未经审计;资料时效性不足,2025年9-12月资料较少,渠道改革长期影响尚无完整数据验证。