猜你想问
阿特斯2025年营收和利润下滑的主要原因是什么?
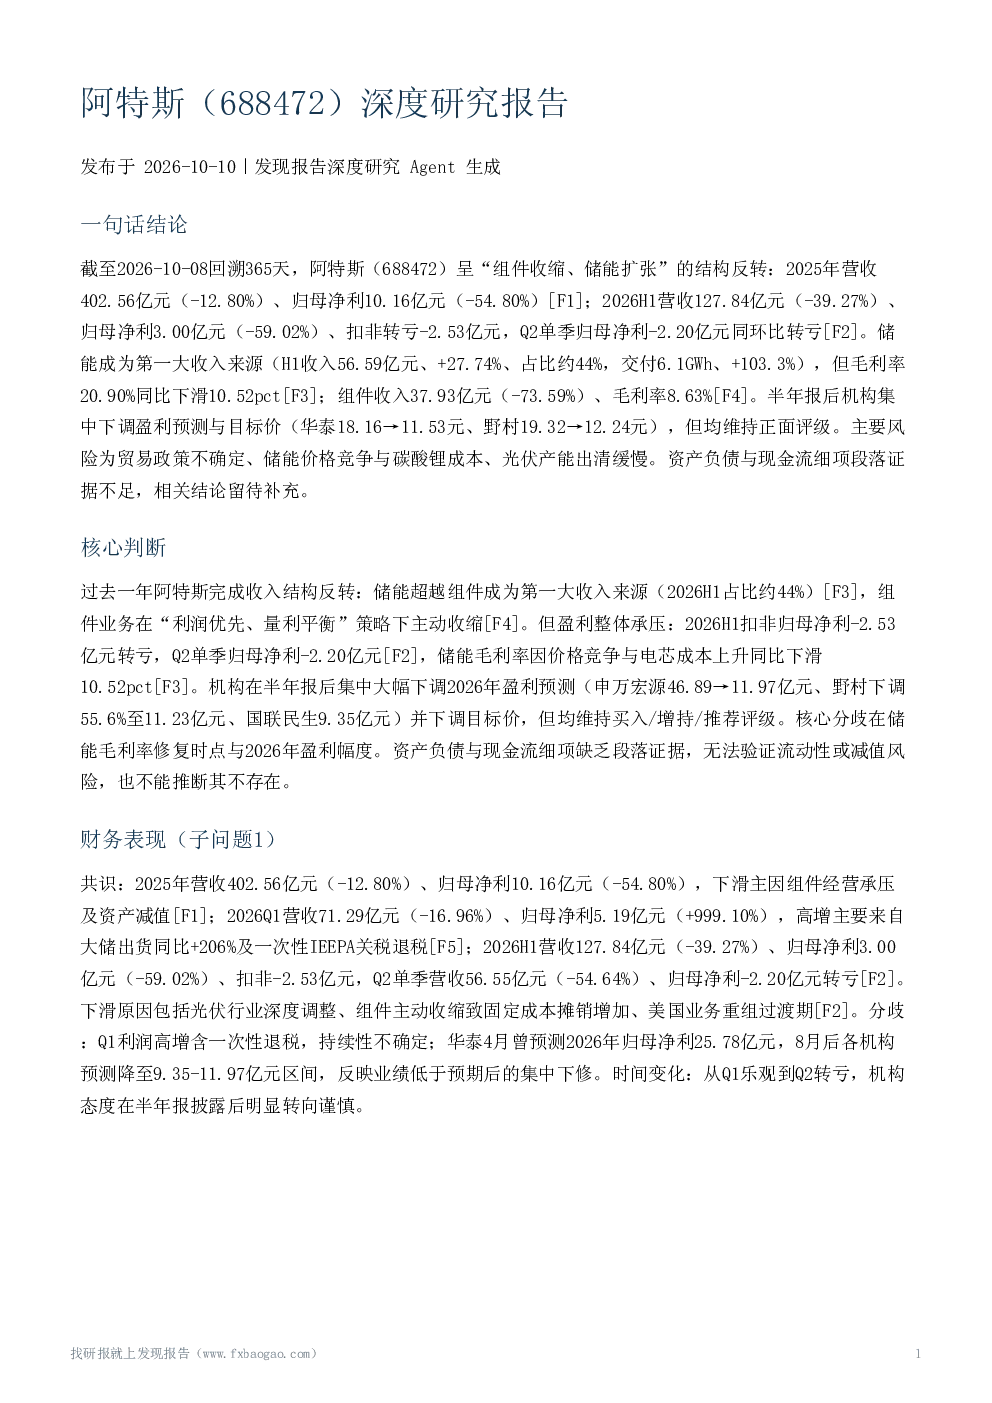
阿特斯2025年营收和利润下滑主要由于组件业务经营承压及资产减值。2026H1虽然大储出货同比+206%及一次性IEEPA关税退税带来高增,但H1整体下滑受光伏行业深度调整、组件主动收缩致固定成本摊销增加、美国业务重组过渡期等多重因素影响。Q1利润高增含一次性退税,持续性不确定,机构态度在半年报披露后明显转向谨慎。
阿特斯储能业务的发展情况如何?
阿特斯储能业务已成为公司第一大收入来源,2026H1储能系统收入56.59亿元(+27.74%)、占比约44%,交付6.1GWh(+103.3%),出货增速逐季抬升。公司连续多季度入选BNEF和标普全球一级储能厂商榜单,Q2末在手储能订单35亿美元。但储能毛利率下滑10.52pct,机构对毛利率修复节奏判断不一,野村认为下半年碳酸锂回落将推动修复,华泰担忧海外储能价格下滑超预期。公司2026年储能出货指引14-17GWh未考虑重组因素。
阿特斯组件业务和竞争策略有何特点?
阿特斯2026H1组件收入37.93亿元(-73.59%)、毛利率8.63%,出货下降致固定成本摊销增加挤压毛利。公司坚持利润优先、主动优化出货结构、聚焦高价值区域。美国业务通过资产重组、出租资产并持有合资平台24.9%股权方式接续。但长江证券描述为持续加码美国产能,与申万宏源、华泰的轻资产表述存在口径差异。组件业务持续收缩,管理层称行业产能出清尚需时间,能效强标将推动竞争转向效率与质量导向。
当前光伏行业市场现状如何?
当前光伏行业处于深度调整期,阿特斯2026H1下滑部分原因来自光伏行业深度调整、组件主动收缩致固定成本摊销增加。光伏产业链价格低位、开工率不足推高单位折旧成本,行业供需仍处再平衡阶段。阿特斯通过全球化布局、本地产能和合规化调整应对贸易政策风险,同时以高效N型产品满足能效强标要求。但储能面临价格竞争激烈与电芯/碳酸锂成本上升双重压力。
阿特斯报告提示的主要风险有哪些?
阿特斯面临的主要风险包括贸易政策风险、储能价格竞争激烈叠加成本上升、光伏产业链价格低位、Q1利润含一次性退税持续性不确定、美国业务重组处于过渡整合期。此外,控股股东及关联方曾存在非经营性资金占用(已归还),公司治理需持续关注。半年报与一季报财务报表均未经审计,汇率风险未见直接披露。报告风险因素部分披露细节存在缺口,需关注风险兑现程度。