猜你想问
这份研报主要分析了峨眉山A的哪些核心内容?
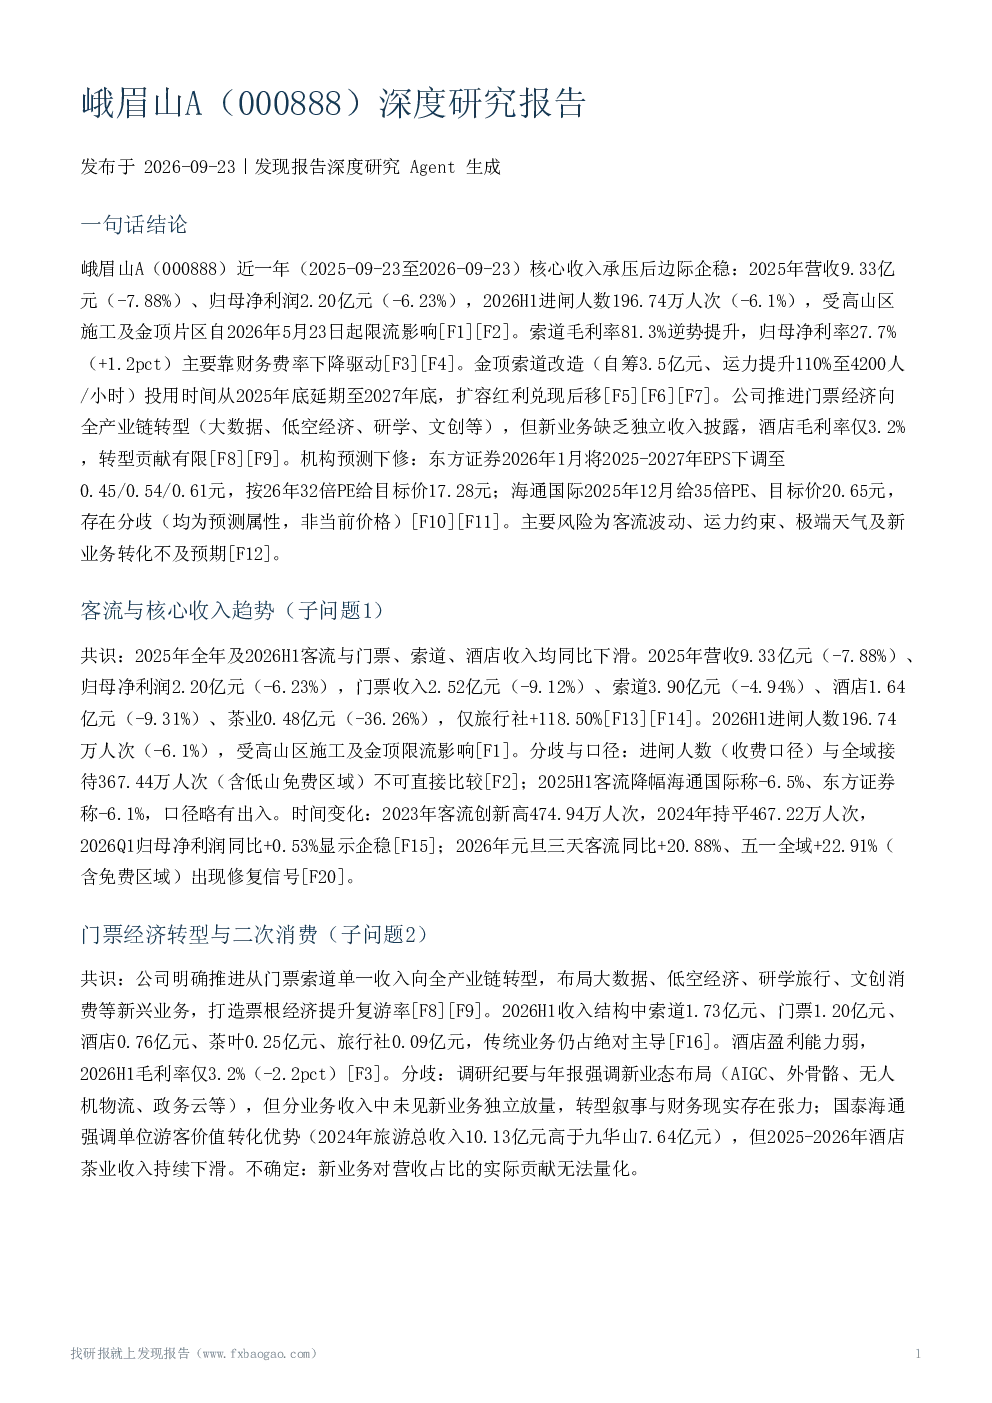
这份研报深度分析了峨眉山A近一年的经营状况,指出其核心收入承压后边际企稳,2025年营收9.33亿元(-7.88%)、归母净利润2.20亿元(-6.23%)。报告重点关注了索道毛利率81.3%逆势提升,归母净利率27.7%(+1.2pct)主要靠财务费率下降驱动的情况,以及金顶索道改造项目延期至2027年底对运力的影响。此外,还探讨了公司推进门票经济向全产业链转型的战略,包括大数据、低空经济、研学、文创等新兴业务布局,但指出新业务缺乏独立收入披露,转型贡献有限。
峨眉山A所属的旅游赛道未来发展趋势如何?
峨眉山A所属的旅游赛道正面临多重挑战与机遇。一方面,客流波动和运力约束是核心风险,2026H1进闸人数-6.1%,受高山区施工及金顶限流影响;另一方面,公司积极推动从门票经济向全产业链转型,布局大数据、低空经济、研学旅行、文创消费等新兴业务,旨在提升游客价值和复游率。然而,新业务缺乏独立收入披露,转型成效尚不明确。未来,旅游市场若能恢复增长,叠加公司新业务拓展,有望迎来新的发展机遇,但需关注宏观经济环境、极端天气等因素的持续影响。
研报对峨眉山A的重点分析方向是什么?
研报对峨眉山A的重点分析方向集中在客流波动与运力约束、盈利能力分化、转型战略成效以及相关风险提示。报告指出,2026H1进闸人数-6.1%,受高山区施工及金顶限流影响,金顶索道改造延期至2027年底,扩容红利兑现时点后移。同时,索道毛利率81.3%稳中有升,但门票与酒店毛利率走低(-8.8pct/-2.2pct),销售管理费率上升。公司推进全产业链转型,但新业务缺乏独立收入披露,转型贡献有限。报告还提示了客流波动、新业务推进不及预期、刚性成本项等风险。
当前峨眉山A的市场现状如何?
当前峨眉山A的市场现状表现为核心收入承压但边际企稳,2025年营收9.33亿元(-7.88%)、归母净利润2.20亿元(-6.23%),门票、索道、酒店收入均同比下滑。索道毛利率81.3%逆势提升,归母净利率27.7%(+1.2pct)主要靠财务费率下降驱动。公司积极布局大数据、低空经济、研学旅行、文创消费等新兴业务,但新业务缺乏独立收入披露,转型贡献有限。金顶索道改造项目延期至2027年底,扩容红利兑现时点后移。市场对客流前景判断不一,五一全域客流+22.91%(含免费区域),但与收费口径不可比。
研报提示了峨眉山A哪些主要风险?
研报提示了峨眉山A面临的主要风险包括客流波动与运力约束、盈利能力分化、转型战略不确定性以及刚性成本项。客流波动是核心风险,2026H1进闸人数-6.1%,受高山区施工及金顶限流影响;运力约束构成旺季接待瓶颈,改造期间需总量控制与分时预约。盈利能力方面,门票与酒店毛利率走低(-8.8pct/-2.2pct),销售管理费率上升。转型战略方面,新业务缺乏独立收入利润披露,转型成效尚不明确。此外,公司面临环境卫生维护费、资源保护基金、文物保护经费等刚性成本项,合计每年约8000万元以上。极端天气、宏观出行需求不及预期等因素也可能影响经营表现。