猜你想问
三全食品最新业绩表现如何?
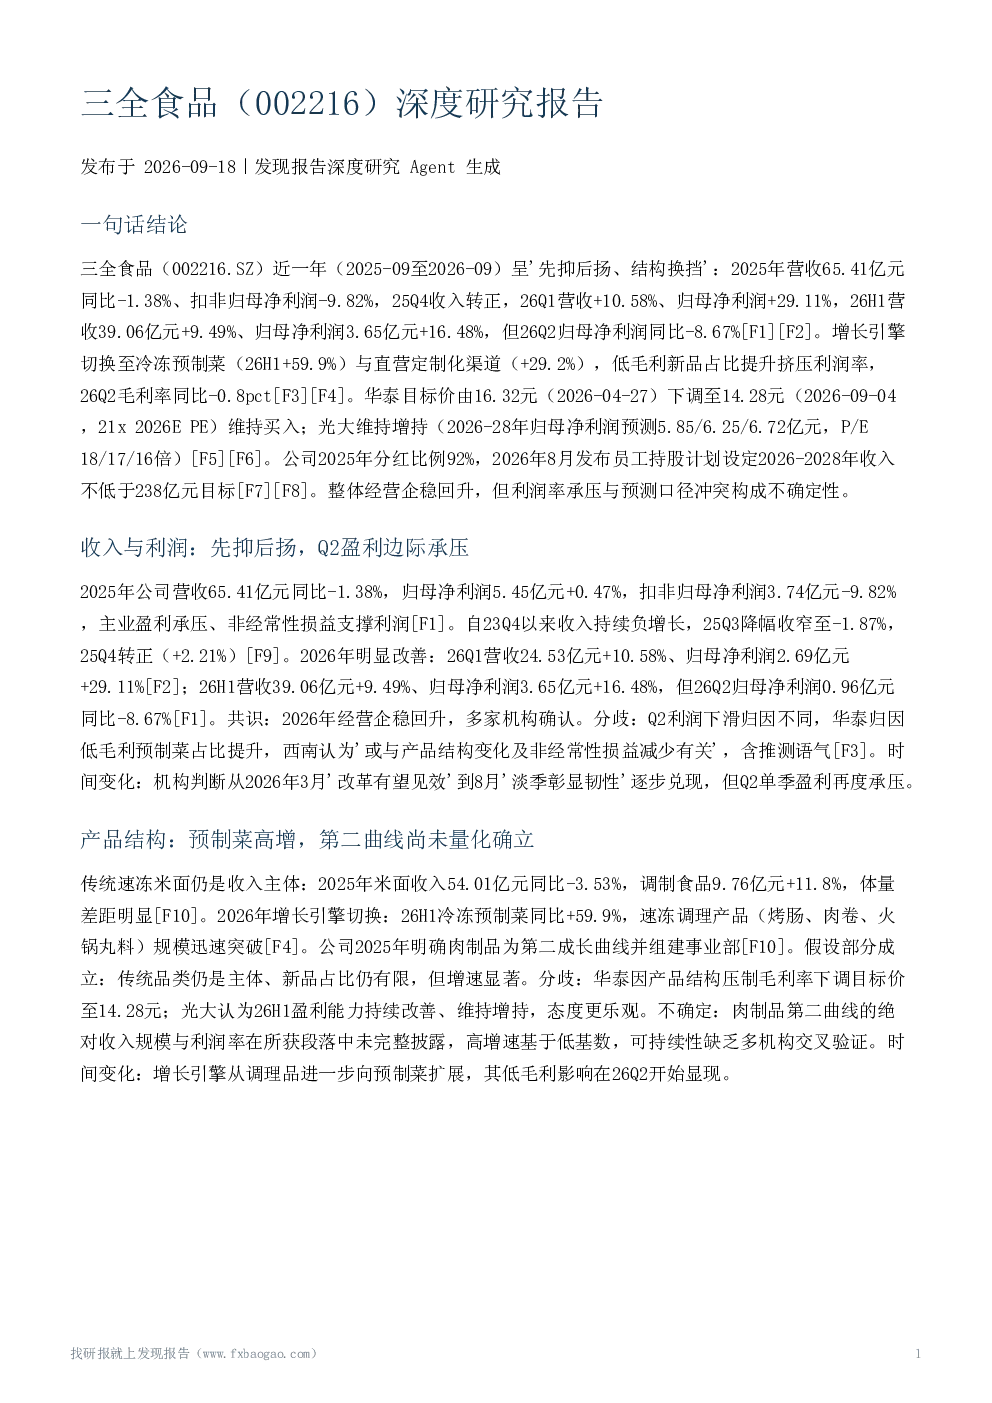
三全食品2025年营收65.41亿元同比-1.38%,扣非归母净利润-9.82%,但25Q4收入转正,26H1营收39.06亿元增长9.49%,归母净利润3.65亿元增长16.48%。增长主要来自冷冻预制菜(26H1+59.9%)与直营定制化渠道(+29.2%),但26Q2归母净利润同比-8.67%,低毛利新品占比提升挤压利润率。
冷冻预制菜市场发展趋势如何?
冷冻预制菜市场呈现高速增长态势,三全食品26H1冷冻预制菜同比+59.9%,速冻调理产品规模迅速突破。行业层面,餐饮供应链竞争趋缓、格局进一步集中,连锁化率升至23%。但公司肉制品第二成长曲线的绝对收入规模与利润率未完整披露,可持续性缺乏多机构交叉验证。
三全食品产品结构有何特点?
三全食品产品结构以传统速冻米面为主,2025年米面收入54.01亿元同比-3.53%,调制食品9.76亿元+11.8%。2026年增长引擎切换至冷冻预制菜与直营定制化渠道,低毛利新品占比提升挤压毛利率,26Q2毛利率同比-0.8pct。公司明确肉制品为第二成长曲线,但具体数据缺乏验证。
三全食品在行业中的竞争地位如何?
三全食品市占率长年约30%、连续二十多年行业第一(公司自述),但缺乏第三方独立验证。行业竞争趋缓、格局集中,公司渠道呈经销为主、直营与电商高增格局。26H1经销/直营/直营电商收入同比+4.4%/+29.2%/+16.7%,直营高增源于与山姆、盒马等定制化合作。
三全食品面临哪些风险?
三全食品面临下游需求放缓、原材料成本上涨、行业竞争加剧等风险。低毛利预制菜占比提升持续挤压毛利率与净利率,26Q2净利率同比-1.2pct至6.6%。机构盈利预测存在重大口径冲突,预测可靠性受限。食品安全风险未被机构明确提示,市占率约30%为公司自述,回购数据缺失。
你可能感兴趣
三全食品(002216)2025年中报点评:调整思路提升收入质量,初见成效
东吴证券2025-08-26
002216 三全食品 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
三全食品(002216)中报业绩速递-调研纪要
未知机构2022-08-25
三全食品(002216)2026年中报点评:Q2直营渠道增速亮眼,定制化业务表现出色
西南证券2026-08-31
三全食品机构调研纪要
食品饮料发现报告2025-10-28
三全食品机构调研纪要
食品饮料发现报告2025-08-25
三全食品机构调研纪要
食品饮料发现报告2025-04-21
三全食品机构调研纪要
食品饮料发现报告2025-05-09
三全食品机构调研纪要
食品饮料发现报告2025-06-12
三全食品机构调研纪要
食品饮料发现报告2024-05-21