猜你想问
三全食品2026年业绩表现如何?
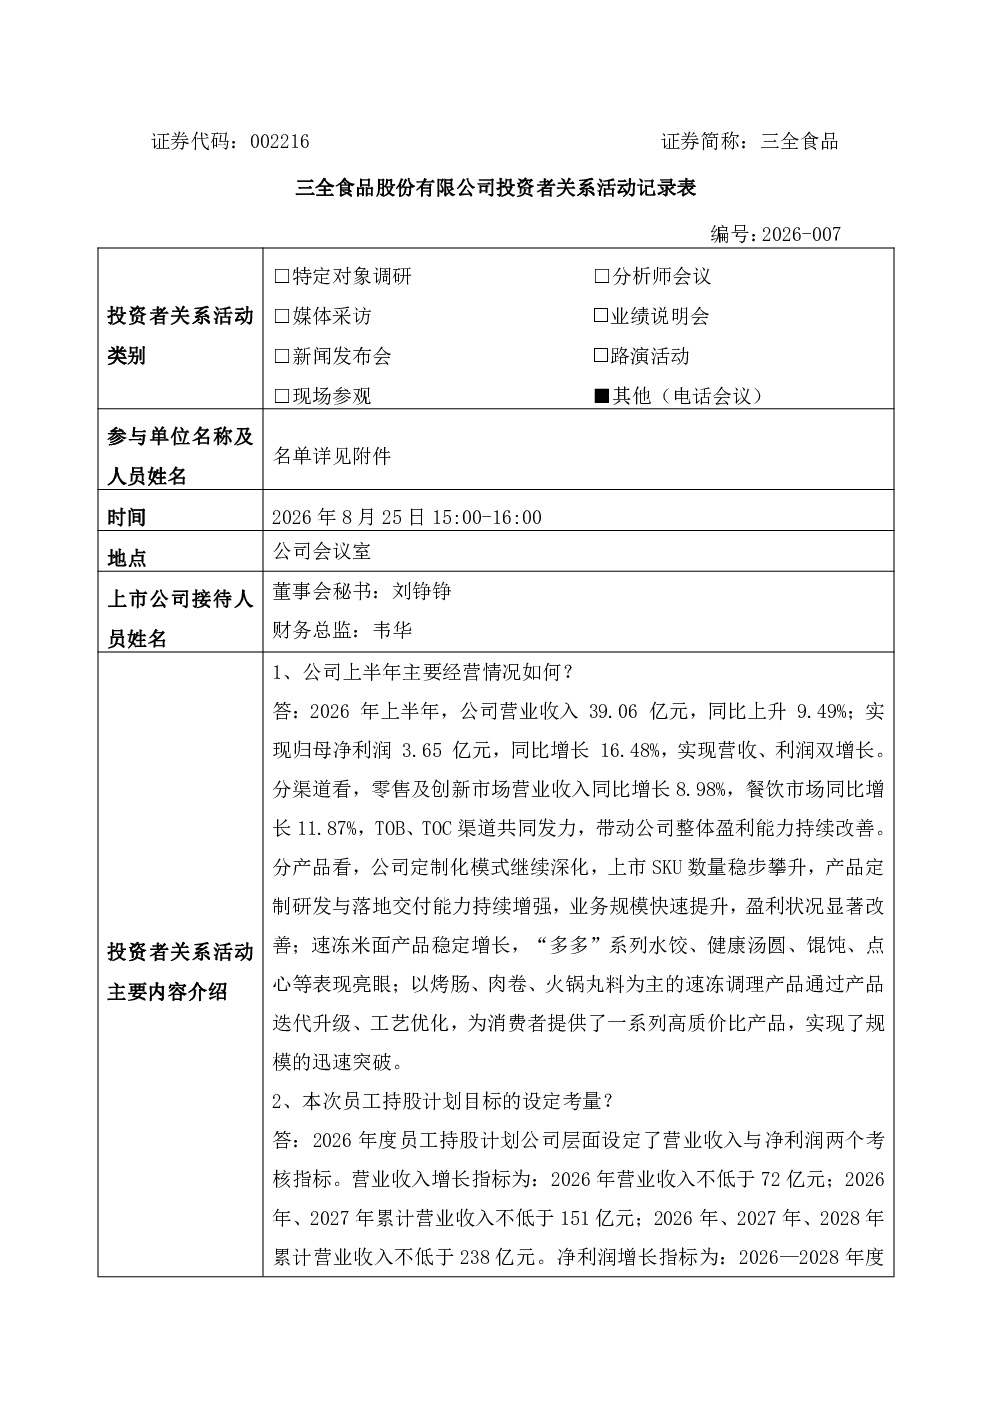
2026年上半年,三全食品实现营业收入39.06亿元,同比增长9.49%;归母净利润3.65亿元,同比增长16.48%,实现营收、利润双增长。零售及创新市场同比增长8.98%,餐饮市场同比增长11.87%,TOB和TOC渠道共同发力,带动公司整体盈利能力改善。速冻米面产品稳定增长,“多多”系列表现亮眼,速冻调理产品通过迭代升级实现规模突破。公司设定了2026年度员工持股计划,营业收入增长指标为2026年不低于72亿元,2026—2028年度净利润均不低于2025年度。
三全食品未来增长点在哪里?
未来业绩主要增量来自TOB业务,产品丰富度和渠道渗透度有较大潜力。肉制品事业部成立推动从米面主食向优质蛋白产品延伸。直营定制品业务保持高速增长,SKU持续丰富。传统米面优势产品通过升级迭代重塑价值链,如“多多系列”水饺在存量市场挖掘增长机会。公司积极拓展渠道,优化经销商结构,提高渠道渗透率。
速冻食品行业发展趋势如何?
当前速冻食品行业竞争激烈,但监管趋严和准入门槛抬高,具备供应链实力、高标准品控体系和品牌公信力的龙头企业将具备先发优势。市场份额有望进一步扩大,行业集中度稳步提升。龙头企业通过产品创新、渠道优化和成本控制,持续巩固市场地位。
三全食品面临哪些市场挑战?
速冻食品行业竞争激烈,公司需持续提升产品创新能力和品牌影响力。原材料成本存在结构性涨跌,糯米粉、炒货价格上涨,猪肉类价格下跌,公司通过建立长期战略合作关系、运用科学化预测模型及主动对冲工具等方式平抑成本波动。经销渠道优化过程中,需平衡经销商利益与渠道稳定性。
三全食品研报中的风险提示有哪些?
公司原材料成本受市场价格波动影响,存在成本上升风险。行业竞争加剧可能压缩利润空间,需持续提升产品差异化优势。经销渠道优化过程中,经销商数量有所下降,可能影响部分市场覆盖。公司需关注行业政策变化,确保合规经营。
你可能感兴趣
603856 东宏股份 东宏股份2026年8月25日投资者关系活动记录表
未知机构2026-08-26
000061 农 产 品 000061农产品2026年8月25日投资者关系活动记录表
未知机构2026-08-26
301039 中集车辆 2026年8月25日投资者关系活动记录表
未知机构2026-08-26
300389 艾比森 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
301349 信德新材 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002420 毅昌科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
001283 豪鹏科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002798 帝欧水华 帝欧水华2026年8月25日投资者关系活动记录表
未知机构2026-08-25
300112 万讯自控 2026年8月25日投资者关系活动记录表
未知机构2026-08-25