猜你想问
西部材料2025年营收增长但利润下降的原因是什么?
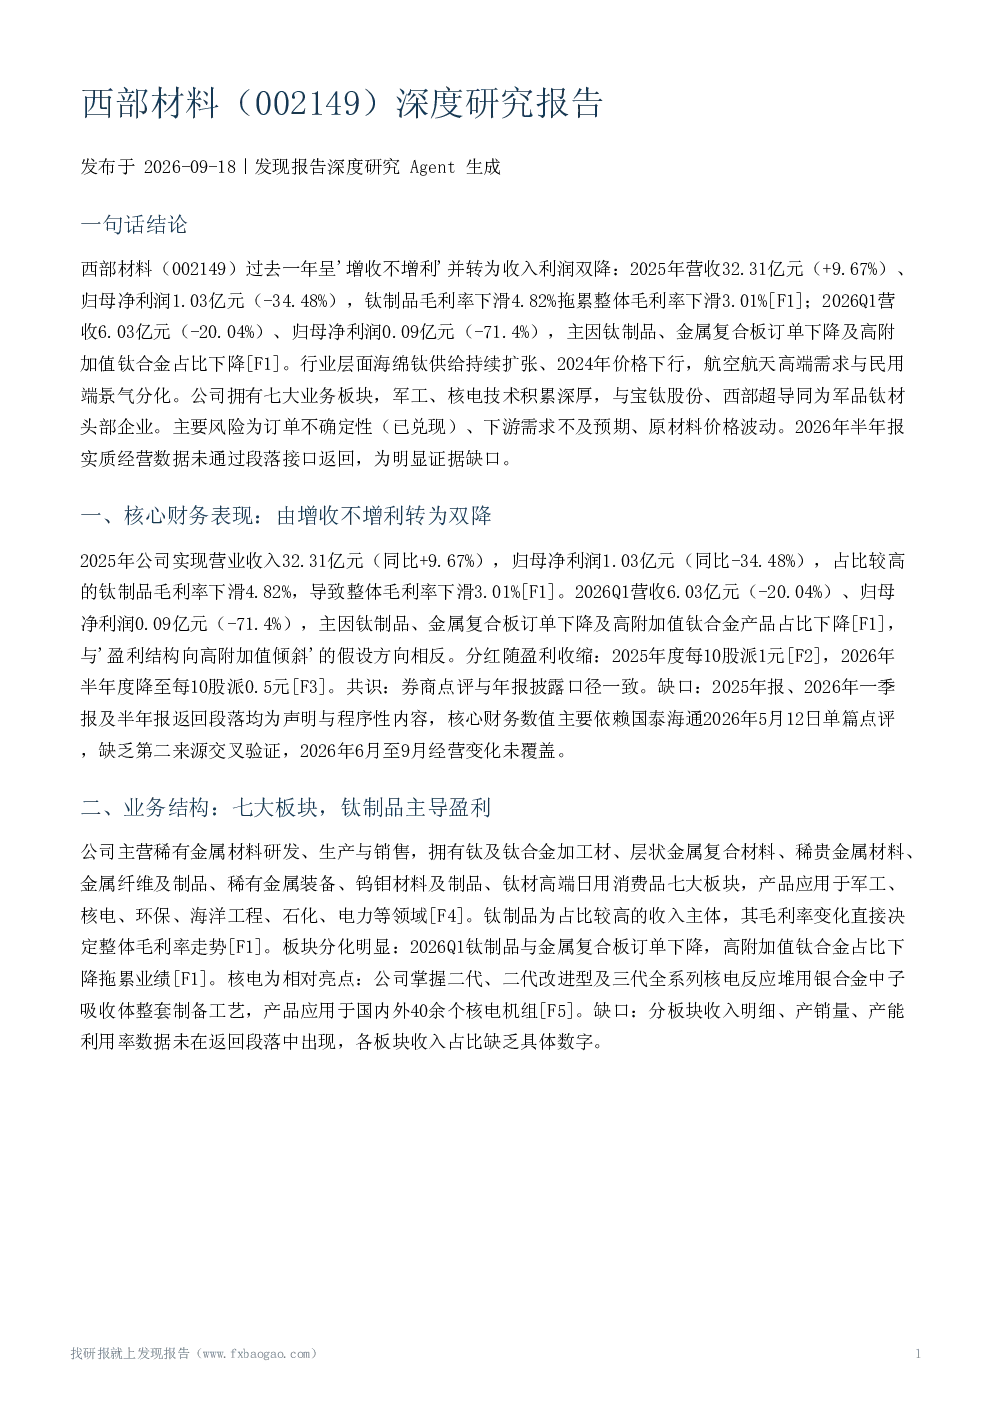
2025年西部材料营收32.31亿元增长9.67%,但归母净利润1.03亿元下降34.48%。主要原因是钛制品毛利率下滑4.82%,拖累整体毛利率下滑3.01%。这反映了公司核心产品钛制品的成本压力或市场定价变化,影响了盈利能力。
西部材料主要业务板块有哪些?
西部材料拥有七大业务板块:钛及钛合金加工材、层状金属复合材料、稀贵金属材料、金属纤维及制品、稀有金属装备、钨钼材料及制品、钛材高端日用消费品。其中钛制品是收入主体,毛利率变化直接影响整体毛利率。公司业务结构多元,但钛制品占比较高,其市场表现对公司整体业绩影响显著。
中国钛材行业的发展趋势如何?
中国钛材行业发展迅速,2015-2024年中国海绵钛产量CAGR达17.71%,2024年占全球产量67.32%;国内钛材消费量2018-2024年CAGR为17.63%,2024年达15.1万吨。航空航天用钛占比21.3%(全球46%),高端化空间广阔。但行业景气结构分化,2024年海绵钛价格下行,消费电子钛材需求下滑,企业收入承压。
西部材料在钛材领域的竞争地位如何?
西部材料成立于2000年,2007年上市,以西北有色金属研究院为主发起人。与宝钛股份、西部超导同为军品钛材头部企业,均持有金钛股份6.74%股权。金钛股份是三家企业连续三年评出的唯一优秀供应商。但公司‘领军企业’定位缺乏量化对比,军工客户占比假设缺乏数据支持,竞争格局需进一步观察。
西部材料面临哪些风险因素?
西部材料已兑现风险包括订单不确定性(2026Q1钛制品、金属复合板订单下降)和盈利能力压力(2025年钛制品毛利率下滑)。机构提示风险包括特种需求不及预期、商业航天及核电需求不及预期。行业共性风险有原材料价格波动、市场竞争加剧等。但应收账款、原材料成本风险未获直接证据,需持续关注。
你可能感兴趣
西部化工:AI算力上游材料产业链研究报告解读
未知机构2026-08-07
西部有色 福达合金 国内银电接触材料龙头 AI 出海驱动迎华丽蜕变 个股深度
未知机构2026-08-31
西部北交所 新恒泰 功能性发泡材料 小巨人 构建新材料成长新格局-个股深度报
未知机构2026-07-02
西部有色福达合金国内银电接触材料龙头AI出海驱动深度报告解读
未知机构2026-08-31
深度研究报告:西部龙头,东进腾飞
食品饮料华创证券2021-08-07
深度研究报告:西部矿企龙头,未来铜、钼金属增长潜力大
华创证券2023-12-29
西部创业(000557)深度研究报告
发现报告2026-09-17
西部矿业(601168)深度研究报告
发现报告2026-09-26
深度研究报告:立足西部,寻求外延式突破
金融华创证券2024-08-16
西部建设(002302)深度研究报告
发现报告2026-09-18