猜你想问
再升科技最新业绩表现如何?
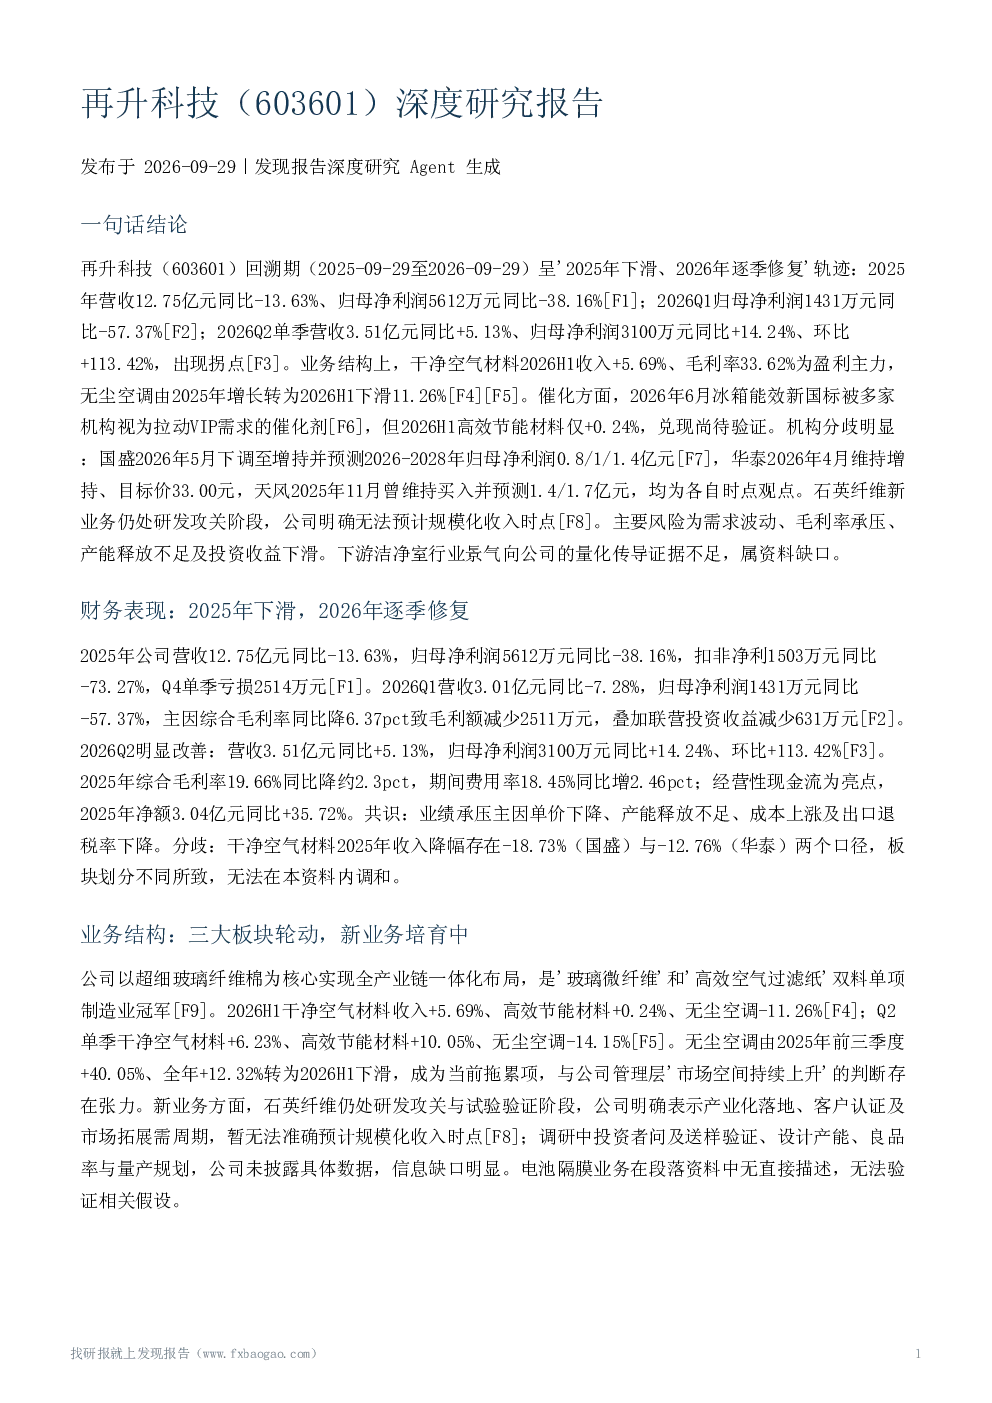
再升科技回溯期(2025-09-29至2026-09-29)业绩呈现'2025年下滑、2026年逐季修复'轨迹。2025年营收12.75亿元(同比-13.63%),归母净利润5612万元(同比-38.16%);2026Q1归母净利润1431万元(同比-57.37%);2026Q2营收3.51亿元(同比+5.13%),归母净利润3100万元(同比+14.24%,环比+113.42%)。干净空气材料为盈利主力,2026H1收入+5.69%,毛利率33.62%;无尘空调由2025年增长转为2026H1下滑11.26%
再升科技主要业务板块有哪些?
再升科技主要业务板块包括干净空气材料、高效节能材料和无尘空调。干净空气材料是盈利主力,2026H1收入+5.69%,毛利率33.62%;高效节能材料2026H1收入+0.24%,毛利率待补充;无尘空调2026H1收入-11.26%,成为当前拖累项。新业务石英纤维仍处研发阶段,产业化落地时间不确定
半导体行业景气度如何传导至再升科技?
半导体洁净室需求受AI带动,冰箱能效新国标提升VIP渗透率,是再升科技行业逻辑。但公司营收与半导体扩产并非完全同步,下游还覆盖传统业务,行业景气向公司的量化传导证据不足。AI和能效标准对再升科技的业务影响尚待观察
再升科技在行业中的竞争地位如何?
再升科技定位为洁净室HVAC产业链上游滤料耗材企业,差异化竞争于中游设备厂商。其护城河在于产品与认证体系(如'在森好房子'项目获德国被动房研究所认证),但技术领先未转化为稳定盈利优势。具体市占率及国际厂商对比数据缺失
再升科技面临哪些主要风险?
再升科技面临需求波动、毛利率承压、新业务不确定性及投资收益下滑等风险。干净空气材料、高效节能材料收入随市场需求波动;单价下降、产能不足、成本上涨、出口退税率下降导致毛利率承压;石英纤维量产、客户认证、市场拓展存在不确定性;联营企业投资收益减少影响整体收益
你可能感兴趣
603601 再升科技
未知机构2026-08-17
琏升科技(300051)深度研究报告
发现报告2026-09-21
深度研究报告:从造车到AI,争夺车企升维之战制高点
交运设备华创证券2025-03-23
电子行业深度研究报告:5G时代,HDI主板有望量价齐升
信息技术华创证券2020-01-06
中海集运深度研究报告:集运景气度继续,公司货运量稳升
西南证券2011-02-01
深度研究报告:端侧AI带动手机充电器量价齐升,新能源汽车、服务器电源共筑长期增量
华创证券2025-05-13
深度研究报告AI驱动测试设备量价齐升,平台型龙头加速成长
华创证券2026-04-26
华升股份(600156)深度研究报告
发现报告2026-09-24
紫金矿业深度研究报告:铜金双轮驱动,全球矿业巨头步入量利齐升新周期
智研咨询2026-09-21
深度研究报告:CTP渗透加快带动电池盒量价齐升,垂直一体化布局构筑竞争壁垒
有色金属华创证券2022-05-18