猜你想问
西部牧业研报核心内容是什么?
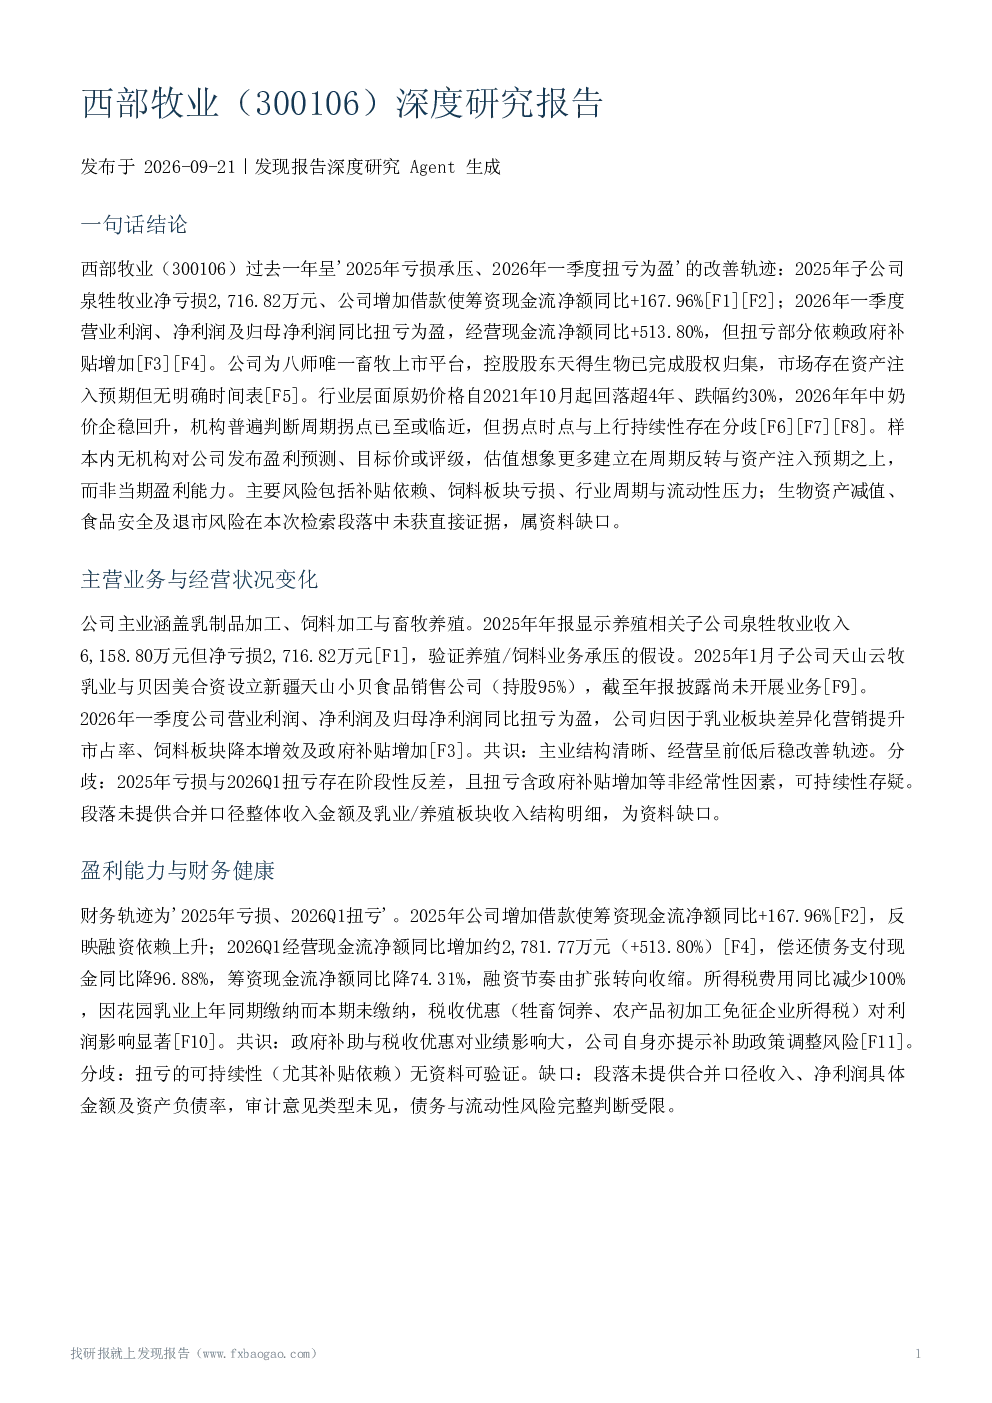
西部牧业研报显示,公司过去一年呈现'2025年亏损承压、2026年一季度扭亏为盈'的改善轨迹。2025年子公司泉牲牧业净亏损2,716.82万元,验证养殖/饲料业务承压。2026年一季度公司营业利润、净利润及归母净利润同比扭亏为盈,主要归因于乳业板块差异化营销提升市占率、饲料板块降本增效及政府补贴增加。但扭亏部分依赖政府补贴增加,可持续性存疑。
乳制品行业发展趋势如何?
乳制品行业原奶价格自2021年10月起回落累计超4年、跌幅约30%,调整时长与幅度均超以往两轮周期。2026年年中奶价企稳回升,6月生鲜乳均价3.03元/公斤同比-0.3%,8月3.06元/公斤同比+1.3%。供给端存栏去化持续,需求端C端弱复苏、品类分化,深加工品类景气领先、冰品流失加剧。机构共识认为原奶周期拐点已至或临近,奶价上行将推动牧场毛利率修复,但拐点时点判断不一,且本轮周期高点将弱于此前、持续性偏弱。
报告重点分析了哪些方向?
报告重点分析了西部牧业的主营业务与经营状况变化,涵盖乳制品加工、饲料加工与畜牧养殖。分析了2025年子公司泉牲牧业亏损及2026年一季度扭亏的原因,包括乳业差异化营销、饲料降本增效及政府补贴增加。同时分析了公司财务轨迹、竞争地位与差异化优势、重大事项与治理变化、盈利预测与估值判断等方面。
当前市场对西部牧业有何判断?
市场对西部牧业的判断主要集中在公司经营改善趋势与可持续性上。普遍认为公司2025年亏损承压、2026年一季度扭亏为盈,经营呈改善方向,但扭亏部分依赖政府补贴增加,可持续性存疑。同时关注行业原奶周期拐点,认为奶价上行将推动牧场盈利修复,但拐点时点判断不一,且本轮周期高点将弱于此前、持续性偏弱。
研报提示了哪些风险?
研报提示的主要风险包括:一是补贴依赖风险,公司2026年一季度扭亏部分依赖政府补贴增加,自身亦提示补助政策调整风险;二是经营风险,泉牲牧业2025年净亏损2,716.82万元,饲料板块盈利承压;三是行业周期风险,原奶需求与上游去化存在不确定性,行业竞争激烈,周期反转的确定性与持续性存在分歧;四是流动性风险,虽然短期有所改善,但此前融资依赖上升,仍需关注。