猜你想问
芯原股份近一年转型AI ASIC龙头的主要表现是什么?
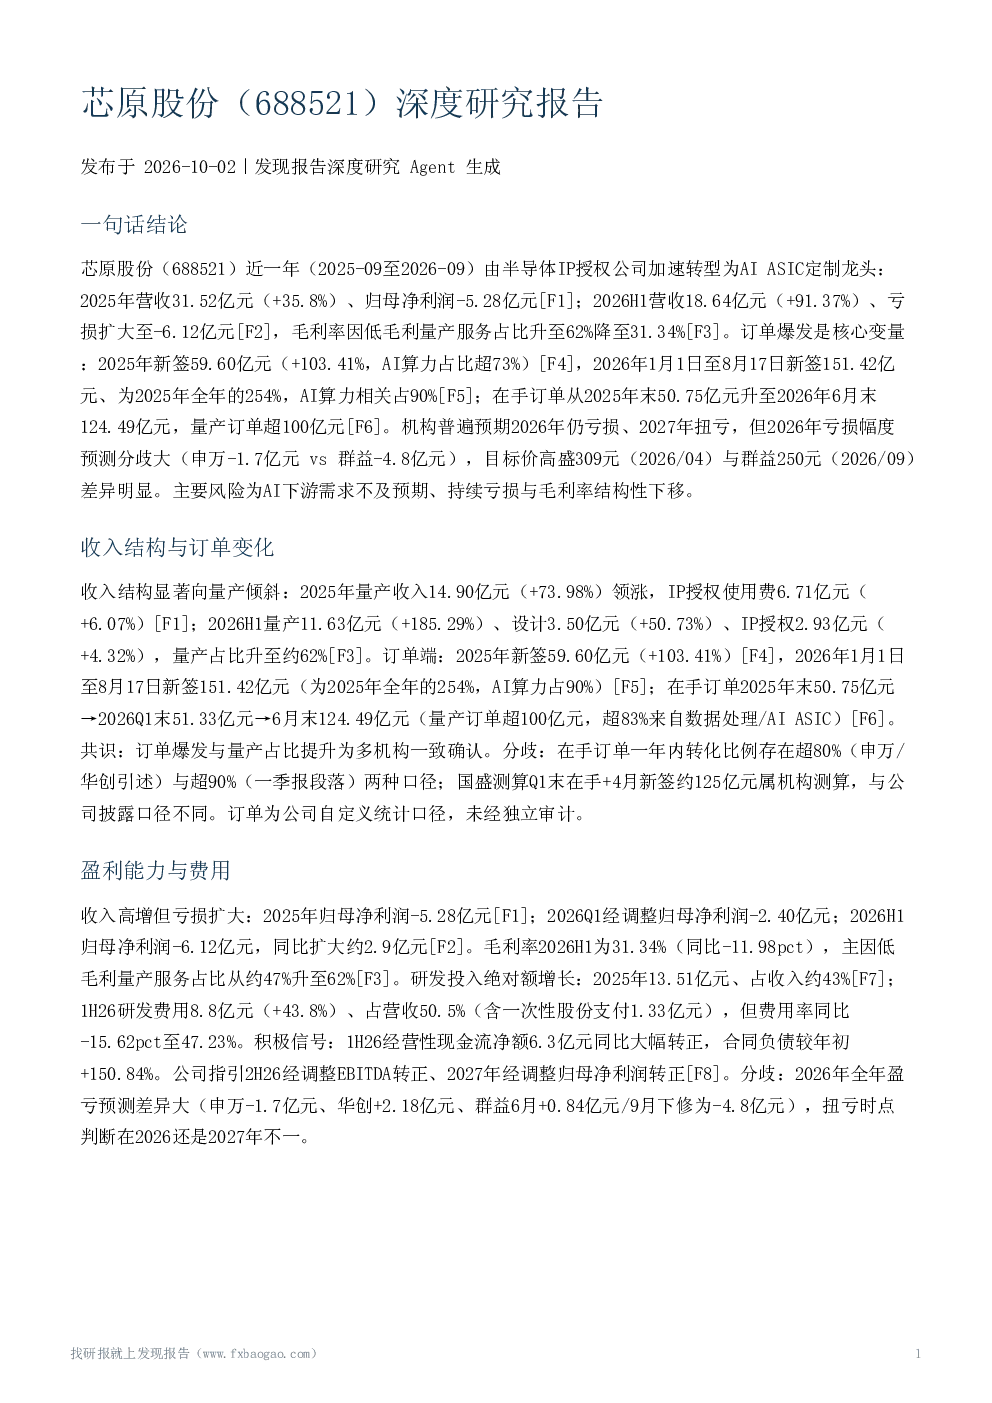
芯原股份近一年(2025-09至2026-09)由半导体IP授权公司加速转型为AI ASIC定制龙头。2025年营收31.52亿元(+35.8%),归母净利润-5.28亿元;2026H1营收18.64亿元(+91.37%),亏损扩大至-6.12亿元,毛利率降至31.34%。订单爆发是核心变量:2025年新签59.60亿元(+103.41%,AI算力占比超73%),2026年1月1日至8月17日新签151.42亿元(为2025年全年的254%,AI算力相关占90%);在手订单从2025年末50.75亿元升至2026年6月末124.49亿元,量产订单超100亿元。收入结构显著向量产倾斜:2025年量产收入14.90亿元(+73.98%),IP授权使用费6.71亿元(+6.07%);2026H1量产占比升至约62%。客户方面,已进入三星、谷歌、亚马逊、微软、百度、腾讯、阿里巴巴等头部客户供应体系。IP侧:NPU IP已被91家客户用于超140款AI芯片;已为25家客户的25款RISC-V芯片提供一站式定制并陆续进入量产。公司定位从'中国半导体IP第一股'演变为'AI ASIC龙头企业'。
AI ASIC定制赛道的发展趋势如何?
AI ASIC定制赛道正迎来快速发展期,芯原股份作为其中的龙头企业,展现了显著的行业趋势。2026年初至4月29日新签82.40亿元、AI算力相关占91.37%;至8月17日新签151.42亿元、AI算力占90%。AI算力需求持续爆发,推动AI ASIC定制订单高速增长。头部客户如三星、谷歌、亚马逊、微软、百度、腾讯、阿里巴巴等已进入芯原股份的供应体系,表明AI ASIC定制技术已获得行业认可。同时,芯原股份的NPU IP已被91家客户用于超140款AI芯片,RISC-V芯片定制业务也取得进展,显示AI ASIC定制技术在多领域应用潜力巨大。未来,随着AI算力需求的持续增长,AI ASIC定制赛道有望保持高景气度,头部企业将凭借技术积累和客户资源优势,进一步巩固市场地位。
报告重点分析了芯原股份的哪些方面?
报告重点分析了芯原股份的转型战略、业务结构、订单变化、盈利能力及风险因素。在转型战略方面,芯原股份从半导体IP授权公司加速转型为AI ASIC定制龙头,AI ASIC定制成为增长主线。业务结构方面,收入结构显著向量产倾斜,2025年量产收入占比提升,2026H1量产占比升至约62%。订单变化方面,2025年新签订单59.60亿元,2026年1月1日至8月17日新签151.42亿元,AI算力相关订单占比超90%,在手订单持续增长。盈利能力方面,2025年归母净利润-5.28亿元,2026H1亏损扩大至-6.12亿元,毛利率降至31.34%,但研发投入持续增长,1H26研发费用8.8亿元(+43.8%)、占营收50.5%。报告还分析了芯原股份的客户集中度、竞争地位及主要风险,如订单与客户集中(AI算力相关占新签90%)、持续亏损与盈利兑现不确定等。
当前AI ASIC定制市场的现状如何?
当前AI ASIC定制市场正处于高速发展阶段,市场需求旺盛,头部企业订单爆发式增长。以芯原股份为例,2025年新签订单59.60亿元(+103.41%,AI算力占比超73%),2026年1月1日至8月17日新签151.42亿元(为2025年全年的254%,AI算力相关占90%)。在手订单从2025年末50.75亿元升至2026年6月末124.49亿元,量产订单超100亿元。头部客户如三星、谷歌、亚马逊、微软、百度、腾讯、阿里巴巴等已进入芯原股份的供应体系,表明AI ASIC定制技术已获得行业认可。同时,AI ASIC定制技术在多领域应用潜力巨大,如数据处理、AI算力等。市场竞争方面,芯原股份凭借技术积累和客户资源优势,已占据一定市场份额,但行业集中度仍需观察。总体来看,AI ASIC定制市场前景广阔,但企业需关注订单转化、客户集中及盈利能力等风险。
研报提示了哪些主要风险?
研报提示了芯原股份面临的主要风险,包括持续亏损与盈利兑现不确定、订单与客户集中、技术与经营风险等。持续亏损与盈利兑现不确定方面,2025年归母净利润-5.28亿元,2026H1亏损扩大至-6.12亿元,尽管收入高增,但毛利率结构性下移至31.34%,研发投入持续增长,盈利能力仍需提升。订单与客户集中方面,AI算力相关订单占新签订单的90%,客户集中度较高,如三星、谷歌、亚马逊、微软、百度、腾讯、阿里巴巴等头部客户,若AI下游需求不及预期,可能对公司业绩产生较大影响。技术与经营风险方面,存在研发失败、技术授权、技术升级迭代、晶圆厂合作供应等风险,这些风险可能影响公司的技术领先地位和供应链稳定性。此外,客户集中度量化数据缺失,出口管制与地缘政治风险也需关注。公司需通过多元化客户、提升盈利能力、加强技术研发等方式缓解上述风险。