猜你想问
芯原股份2026年半年度业绩说明会核心内容有哪些?
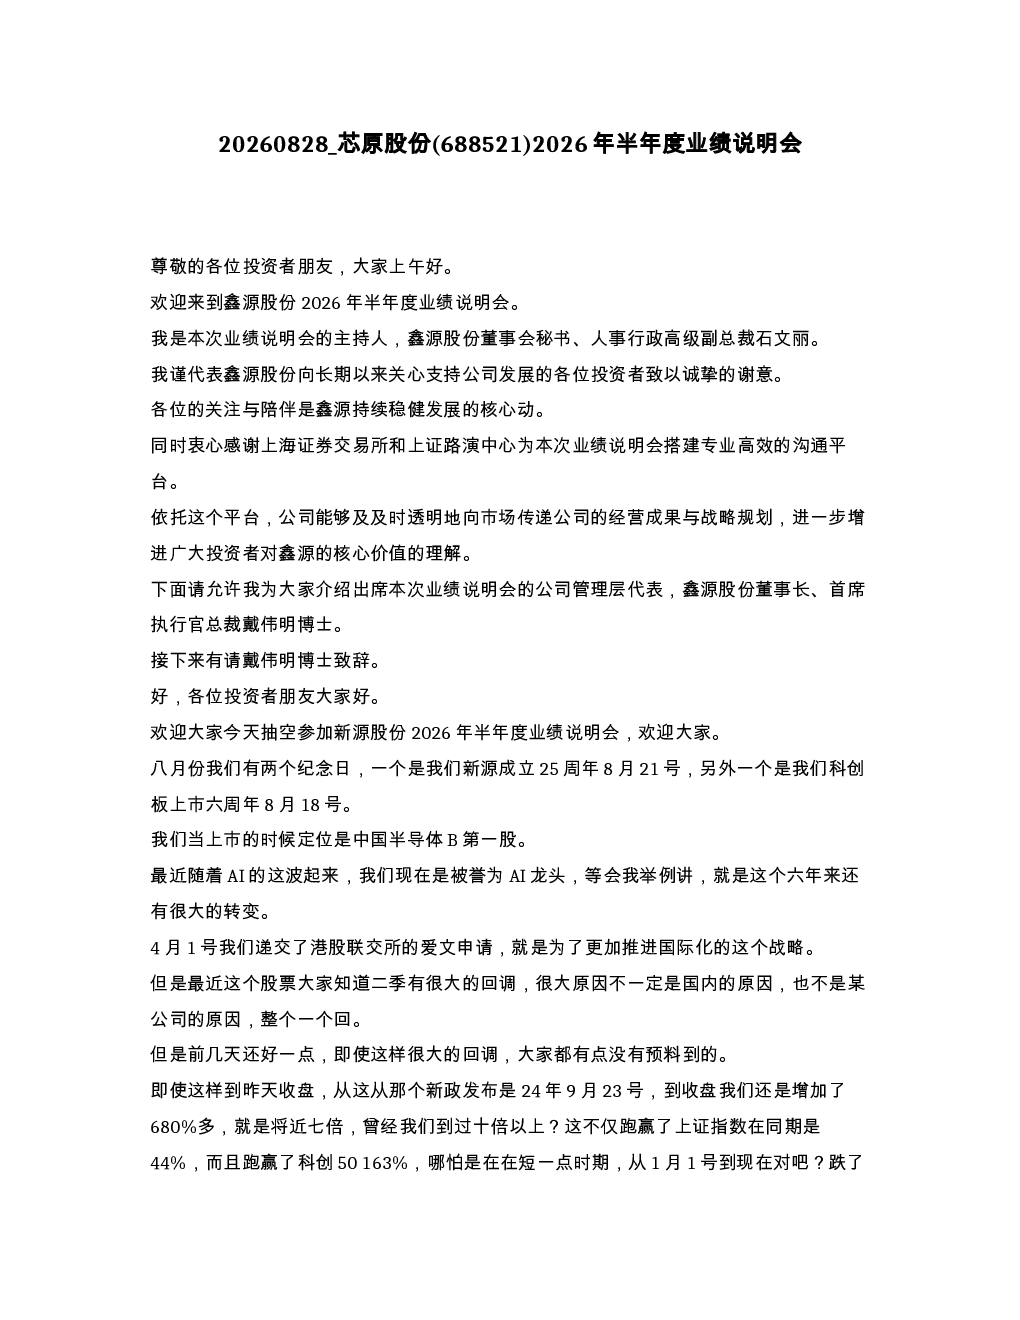
芯原股份2026年半年度业绩说明会显示,公司上半年收入同比增长91%,手订单和新签订单均创历史新高。手订单超过100亿,新签订单至8月17日已超去年全年(254亿),其中大部分与AI相关。公司首次给出盈利展望,预计2026年下半年及全年经调整后净利润转正。研发人员占比80%,硕士以上学历超过87%,近四年毕业生专利183项,人才结构持续优化。
AI芯片行业发展趋势如何?芯原股份在AI领域有何布局?
AI芯片行业正快速发展,芯原股份作为AI芯片设计龙头,积极推动大模型开源,与谷歌等国际巨头合作,在语音交互、智能玩具、可穿戴设备等领域取得进展。公司强调AI应用闭环的重要性,关注医疗、金融、教育等垂直领域。产品覆盖数据中心、人工智能、物联网等多个领域,实现多元化发展。
芯原股份报告重点分析了哪些业务方向?
芯原股份报告重点分析了手订单和再次订单持续上升的情况,手订单超100亿,再次订单连续11个季度创新高,其中80%以上为数据处理和AI相关业务。公司在28nm以下制程领域具备较强竞争力,量产项目增加185%,出货项目超100个,排队项目50多个。同时关注先进封装发展趋势,推动玻璃基板等新技术应用。
当前芯片市场现状如何?芯原股份面临哪些挑战?
当前芯片市场手订单和再次订单持续上升,但竞争激烈,成本压力增大。芯原股份面临的主要挑战包括如何持续提升盈利能力,应对市场变化和成本压力。公司认为盈利拐点已至,主要基于量产收入增加和研发费用占比下降两大逻辑,经调整后净利润率有望提升。同时需关注技术迭代速度和市场需求的快速变化。
投资芯原股份需关注哪些风险?
投资芯原股份需关注市场竞争加剧的风险,AI芯片技术迭代迅速可能带来的挑战,以及宏观经济环境变化对芯片行业的影响。此外,公司国际化战略推进过程中可能面临的法律和合规风险也需关注。芯原股份强调保持低调务实,持续投入研发,关注现金流,推动公司行稳致远,但这些因素不构成投资建议。
你可能感兴趣
芯原股份2026年半年度业绩说明会纪要
未知机构2026-08-19
芯原股份2026年半年度业绩说明会
未知机构2026-08-28
芯原股份2026年半年度业绩说明会核心内容
未知机构2026-08-30
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12
新经典2026年半年度业绩说明会
未知机构2026-08-13
四方科技2026年半年度业绩说明会
未知机构2026-08-14
有研新材2026年半年度业绩说明会
未知机构2026-08-14
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31