猜你想问
美芯晟研报核心内容是什么?
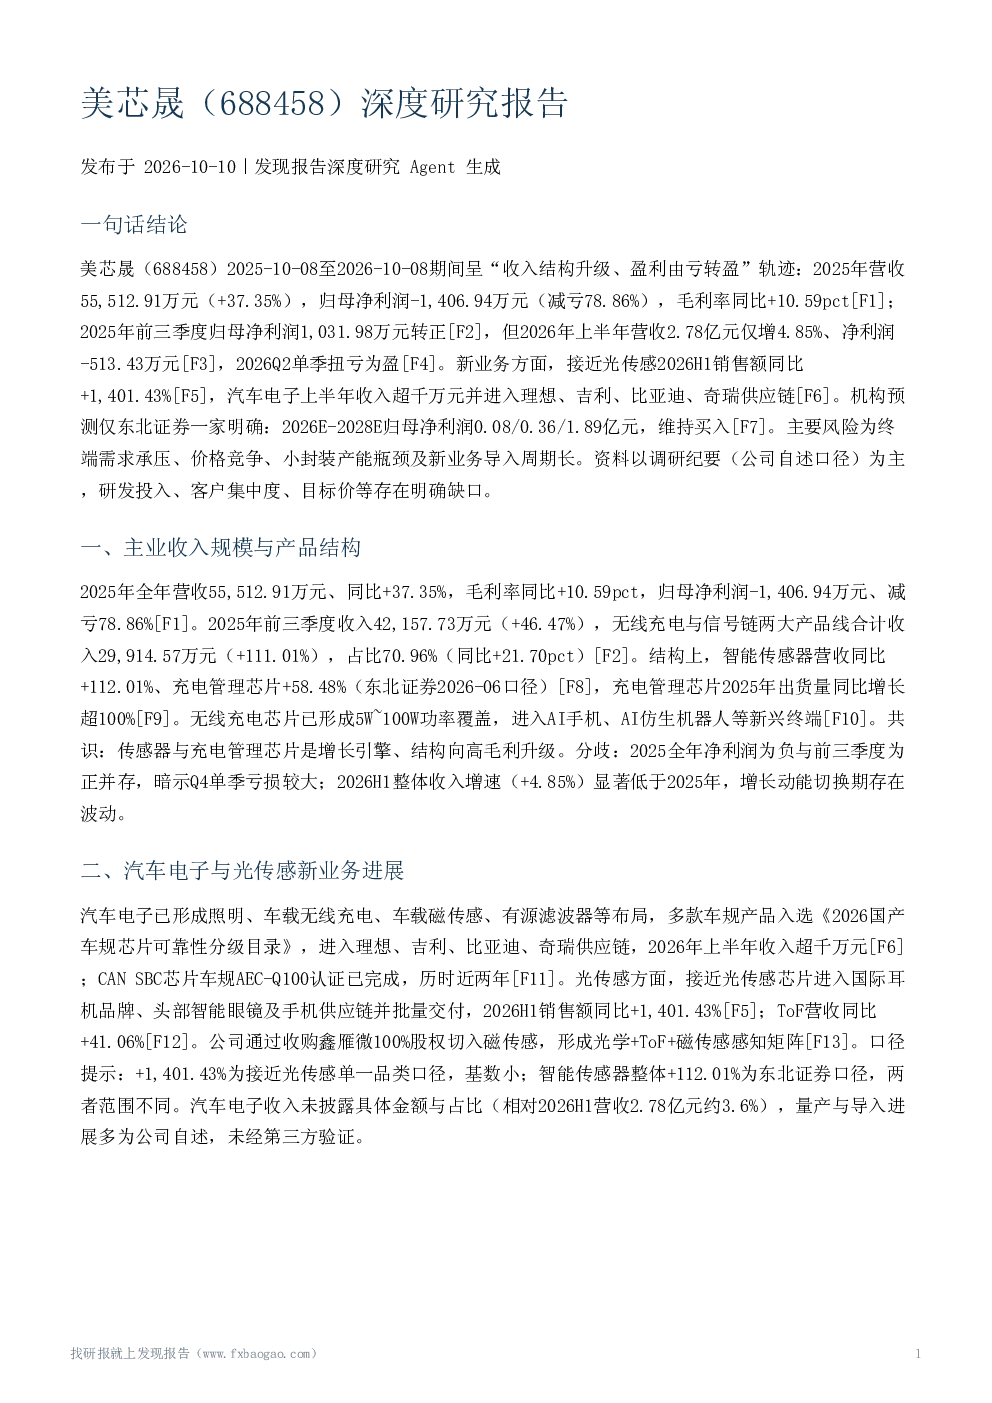
美芯晟研报显示,2025年公司营收55.52亿元,同比增长37.35%,毛利率提升10.59个百分点。无线充电与信号链产品线收入占比70.96%,智能传感器和充电管理芯片增长显著。但2026H1收入增速放缓至4.85%,净利润为负。报告强调传感器与充电管理芯片是高毛利增长引擎,结构升级明显。
报告分析的行业发展趋势如何?
报告指出,模拟芯片产能缩紧推动传统主业竞争格局边际改善,为美芯晟盈利修复提供行业背景。无线充电芯片向AI手机等新兴终端渗透,传感器与充电管理芯片成为增长动力。汽车电子与光传感新业务多点突破,但产能瓶颈和认证周期是主要挑战。
报告重点分析了哪些方向?
报告重点分析美芯晟收入结构升级、毛利率中枢抬升趋势,以及2026Q2单季扭亏为盈的改善。新业务进展方面,汽车电子已进入理想、吉利等供应链,光传感芯片接近进入国际品牌供应链。公司通过收购鑫雁微切入磁传感,形成光学+ToF+磁传感感知矩阵。
报告对市场现状有何判断?
报告显示,美芯晟整体盈利仍处低位,2026H1净利润为负,但2025年已实现归母净利润转正。公司预计2026年三、四季度毛利率环比提升4-6个百分点。汽车电子收入占比约3.6%,量产与导入进展多为公司自述。光传感高增速受低基数影响较大。
研报提示了哪些风险?
报告提示四类风险:终端需求与业绩压力(2026H1营收增速放缓,净利润为负)、价格与竞争(调价策略下Q2毛利率提升)、产能与新业务导入(小封装产能瓶颈,车规认证周期长)、估值与信息缺口(2026E盈利基数低,客户集中度、风险因素章节内容未披露)。
你可能感兴趣
美芯晟(688458)无线充电领军,光感驱动增长
电子设备财通证券2025-05-29
688458 美芯晟 美芯晟投资者关系活动记录表 2026年8月7日
未知机构2026-08-07
【民生电子】美芯晟大涨点评&深度解读会议8月29日中午12:08
未知机构2023-08-29
美芯晟机构调研纪要
发现报告2025-02-05
美芯晟机构调研纪要
发现报告2025-05-06
美芯晟机构调研纪要
发现报告2025-07-01
美芯晟机构调研纪要
发现报告2026-01-31
美芯晟机构调研纪要
发现报告2025-06-02
美芯晟机构调研纪要
发现报告2024-10-10
美芯晟机构调研纪要
发现报告2024-05-07