猜你想问
常熟银行深度研究报告主要分析了哪些核心内容?
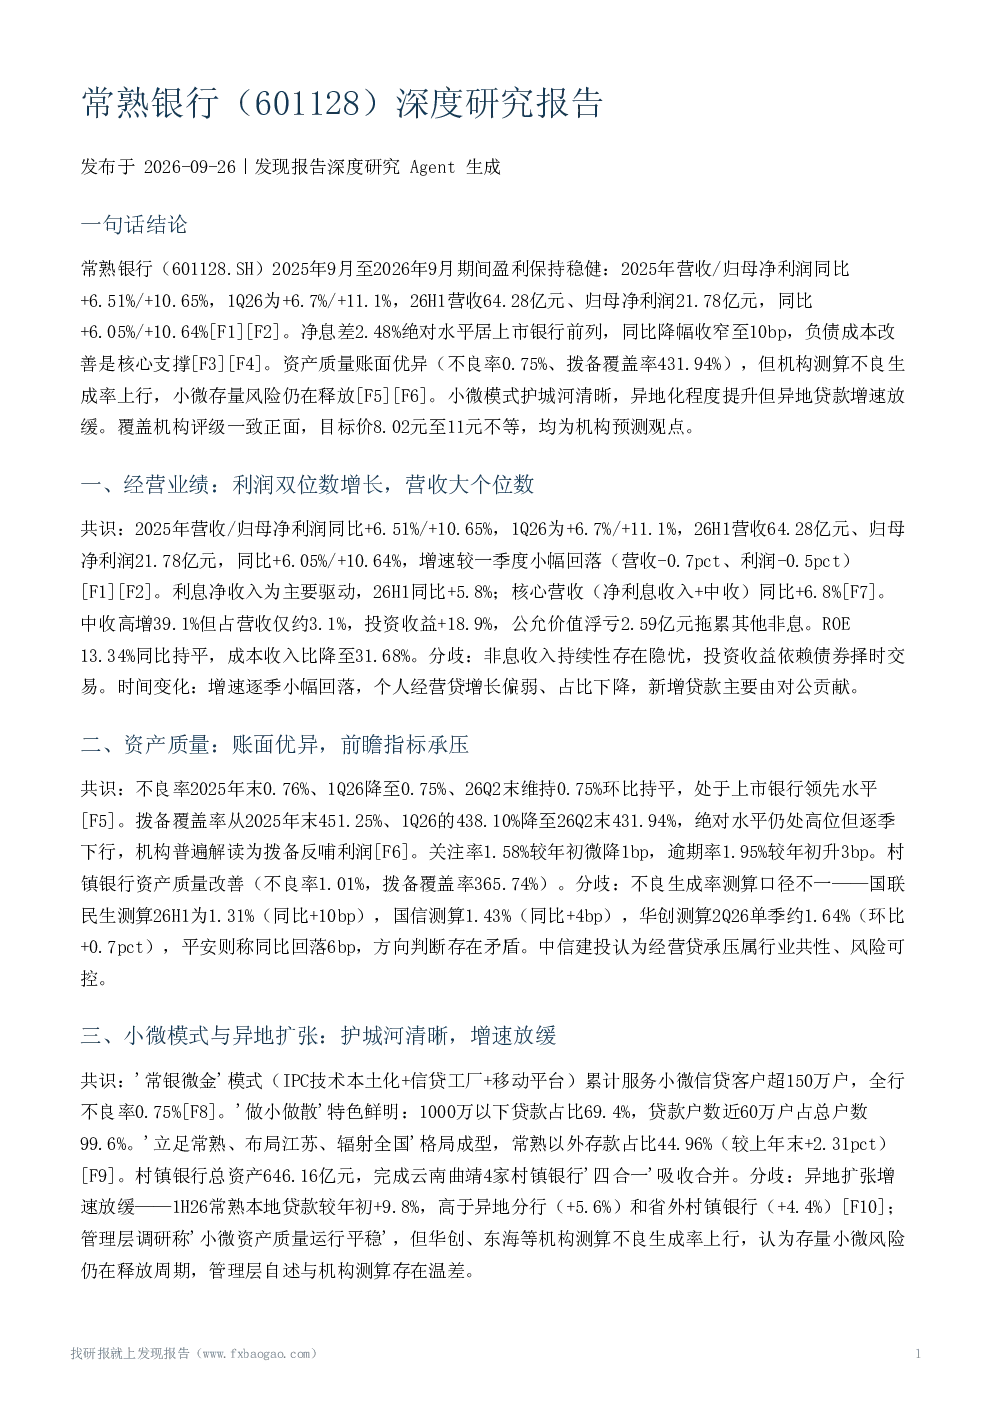
常熟银行深度研究报告全面分析了该行的经营业绩、资产质量、小微模式与异地扩张、息差与负债成本、资本与分红、机构评级与目标价、同业比较与估值等关键方面。报告显示,常熟银行2025年营收和归母净利润同比分别增长6.51%和10.65%,主要受利息净收入驱动。资产质量方面,不良率维持在0.75%的低位,但拨备覆盖率逐季下行。小微模式表现突出,累计服务小微信贷客户超150万户,不良率0.75%。报告还探讨了该行息差、负债成本、资本充足性及市场风险等议题。
常熟银行所在的小微银行赛道发展趋势如何?
常熟银行所在的小微银行赛道正经历数字化转型与精细化运营的升级。随着监管政策支持,小微银行在服务实体经济、助力普惠金融方面发挥关键作用。但行业面临息差收窄、不良生成压力、资本补充挑战等共性难题。常熟银行通过'做小做散'模式,在服务小微客户方面形成特色,但异地扩张增速放缓,存量小微风险仍需关注。未来,小微银行需在风险控制与业务创新间寻求平衡,提升科技赋能水平以应对市场竞争。
报告中常熟银行重点分析了哪些方向?
报告重点分析了常熟银行的经营业绩、资产质量、小微模式与异地扩张、息差与负债成本、资本与分红等方向。在经营业绩方面,报告关注利润增长、驱动因素及中收表现;资产质量方面,聚焦不良率、拨备覆盖率及关注指标;小微模式方面,分析其业务特色与异地布局成效;息差与负债成本方面,探讨净息差变化及负债成本优化;资本与分红方面,评估资本充足性与分红政策。这些分析旨在全面评估常熟银行的经营状况与发展潜力。
当前常熟银行的市场现状如何被判断?
常熟银行的市场现状表现为盈利能力领先、资产质量优异、小微模式成熟。报告显示,该行2025年营收和归母净利润保持双位数增长,ROE达13.34%,净息差2.53%居上市银行前列。不良率0.75%处于行业领先水平,但拨备覆盖率逐季下行引发关注。机构评级一致正面,目标价存在分歧。市场对常熟银行的小微业务模式认可度高,但对其息差边际、不良生成率、非息收入持续性及资本压力等存在担忧。
常熟银行深度研究报告提示了哪些关键风险?
常熟银行深度研究报告提示了小微风险、息差风险、拨备可持续性风险、非息收入风险及外部风险等关键风险。小微风险方面,个人经营贷和小微存量不良生成率上行,可能侵蚀资产质量与盈利。息差风险方面,净息差仍处下行通道,负债成本改善不及预期或导致资产收益率中枢下移。拨备可持续性风险方面,拨备覆盖率下行,拨备反哺利润的可持续性存疑。非息收入风险方面,投资收益依赖债券择时交易,公允价值浮亏拖累非息表现。外部风险方面,宏观经济下行、利率下行超预期及金融政策调整可能带来不确定性。