猜你想问
常熟汽饰近一年营收增长但利润下滑的原因是什么?
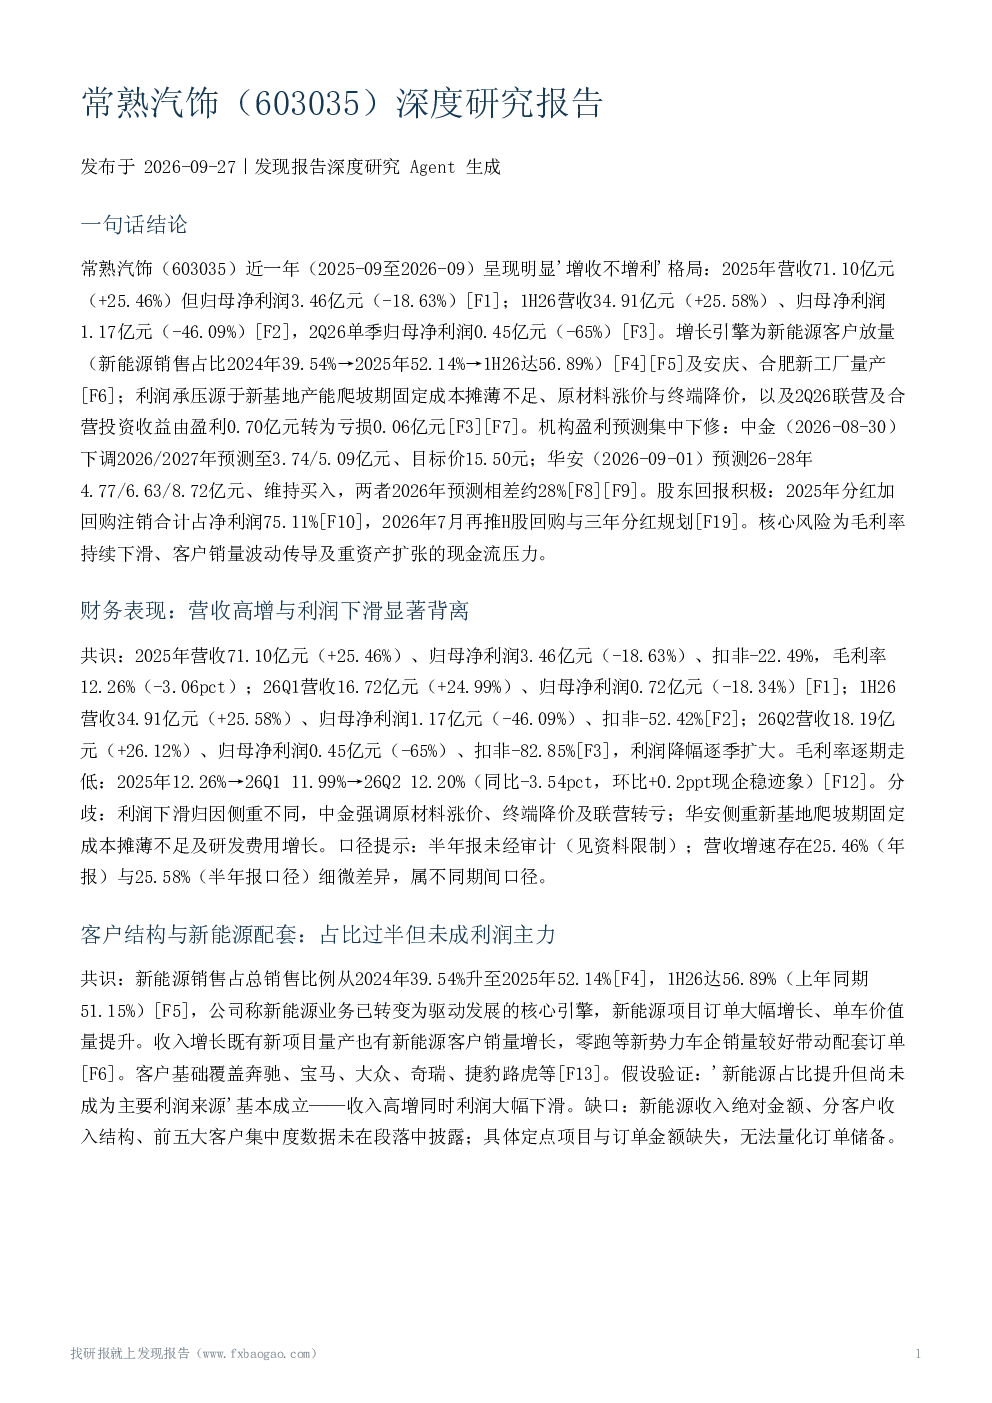
常熟汽饰近一年呈现明显'增收不增利'格局,2025年营收71.10亿元(+25.46%),归母净利润3.46亿元(-18.63%);1H26营收34.91亿元(+25.58%),归母净利润1.17亿元(-46.09%),2Q26单季归母净利润0.45亿元(-65%)。增长引擎为新能源客户放量及新工厂量产,但利润承压源于新基地产能爬坡期固定成本摊薄不足、原材料涨价与终端降价,以及2Q26联营及合营投资收益由盈利转为亏损。
常熟汽饰新能源配套业务发展情况如何?
常熟汽饰新能源销售占比过半但未成利润主力,收入增长既有新项目量产也有新能源客户销量增长。2024年新能源客户占比39.54%,2025年提升至52.14%,1H26达56.89%。零跑等新势力车企销量较好带动配套订单,但新能源业务尚未成为利润主要来源,毛利率受原材料及终端价格影响较大。
常熟汽饰产能布局及爬坡期面临哪些挑战?
常熟汽饰通过安庆、合肥新工厂量产带动收入增长,但爬坡期产能利用率低、固定成本摊薄不足导致毛利率承压。2025年毛利率12.26%,26Q1 11.99%,26Q2微升至12.20%。新基地产能爬坡期存在固定成本摊薄不足、原材料涨价、终端降价等多重压力,影响短期盈利表现。
内饰行业发展趋势及常熟汽饰面临的竞争压力?
内饰行业竞争激烈,客户年降常态化,常熟汽饰同时向智能座舱集成供应商转型。公司需应对行业竞争及客户价格压力,同时平衡新业务拓展与现有业务盈利能力。新能源客户放量是主要增长动力,但行业整体利润空间受限,公司需提升成本控制能力。
常熟汽饰面临的主要风险有哪些?
常熟汽饰核心风险包括毛利率持续下滑、客户销量波动传导及重资产扩张的现金流压力。机构盈利预测集中下修,反映对盈利修复节奏判断存在分歧。此外,联营企业投资收益转亏、海外基地投产贡献未兑现、宏观经济波动等均可能影响公司经营表现。
你可能感兴趣
深度研究报告深耕汽车外饰业务多年,打开人形机器人新成长曲线
中泰证券2026-09-28
常熟汽饰:江苏常熟汽饰集团股份有限公司2024年年度报告(全文)
财报2025-04-19
常熟汽饰:江苏常熟汽饰集团股份有限公司2025年半年度报告(全文)
财报2025-08-26
常熟汽饰:江苏常熟汽饰集团股份有限公司2024年半年度报告
财报2024-08-24
华创汽车常熟汽饰24Q3归母净利129亿元同比16环比15
未知机构2024-10-27
常熟汽饰:2017年半年度报告
财报2017-08-18
常熟汽饰:江苏常熟汽饰集团股份有限公司2021年第一季度报告(全文)
财报2021-04-28
常熟汽饰:2018年第一季度报告
财报2018-04-27
常熟汽饰:2019年第一季度报告(修订版)
财报2019-05-29
常熟汽饰:2026年半年度报告
财报2026-08-29