猜你想问
恒立液压研报核心内容是什么?
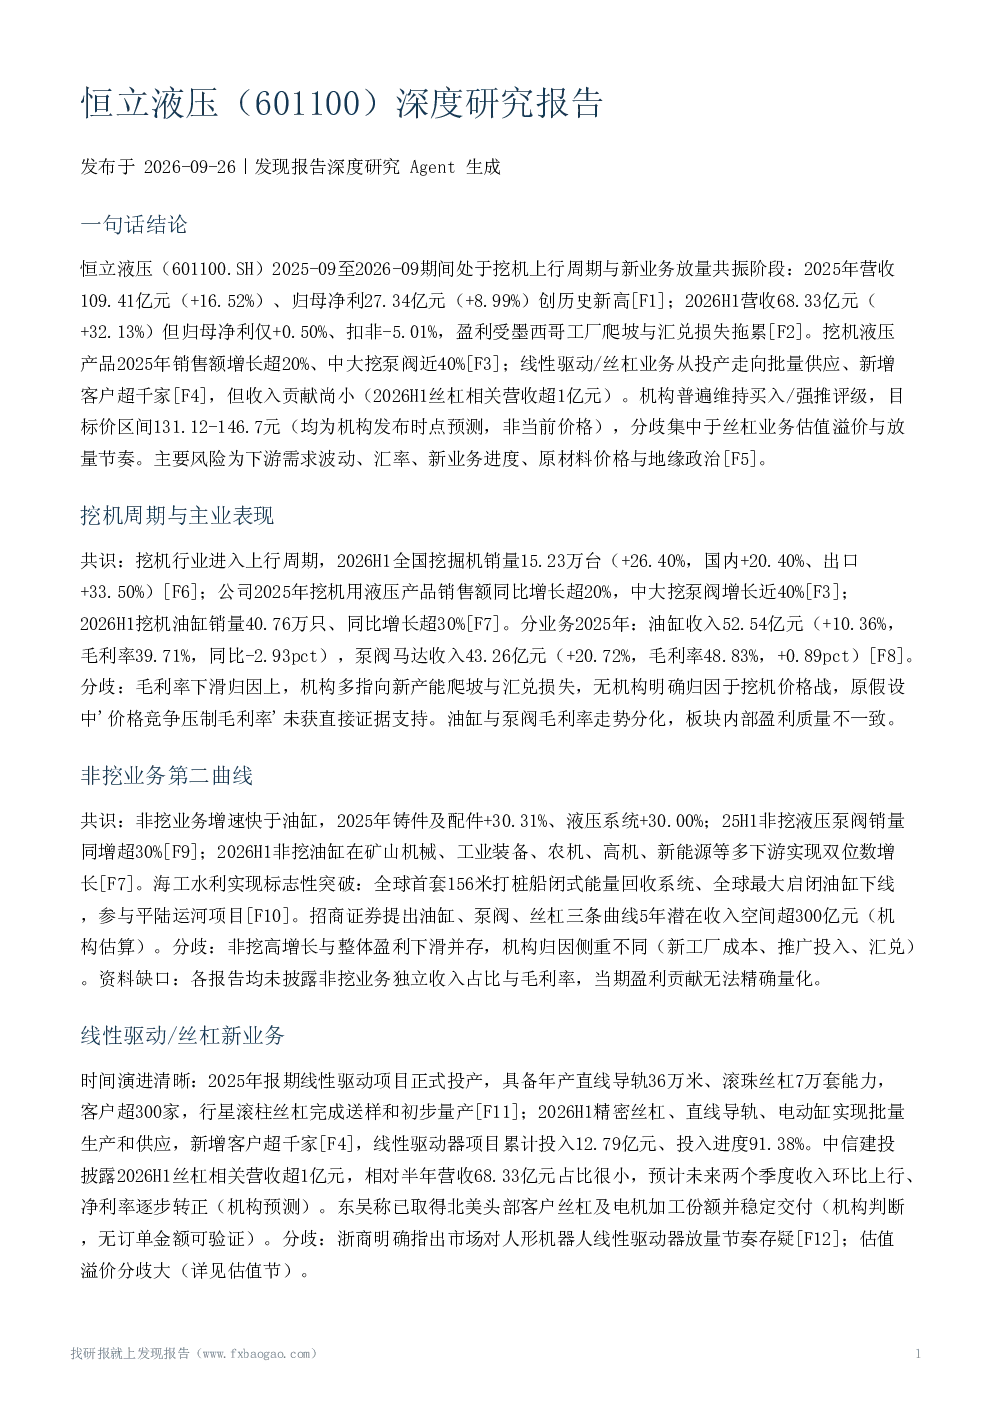
研报指出恒立液压受益于挖机行业上行周期,2025年挖机用液压产品销售额同比增长超20%,中大挖泵阀增长近40%,挖机油缸销量同比增长超30%。同时,非挖业务增速快于油缸,铸件及配件、液压系统收入同比增长30%,非挖液压泵阀销量同比增长超30%。丝杠新业务2026H1实现批量生产和供应,新增客户超千家,丝杠相关营收超1亿元。墨西哥工厂常态化生产,助力欧美市场突破,但产能利用率仅10-20%
液压行业发展趋势如何?
液压行业受益于工程机械行业周期性复苏,挖机销量持续增长带动液压产品需求。同时,非挖业务成为第二增长曲线,矿山机械、工业装备等多下游需求带动非挖油缸、泵阀销量双位数增长。此外,线性驱动/丝杠等新业务逐步放量,成为未来重要增长点。但行业仍面临原材料价格波动、地缘政治等风险因素影响。
研报重点分析了哪些方向?
研报重点分析了恒立液压的挖机周期与主业表现、非挖业务第二曲线增长、线性驱动/丝杠新业务进展、海外布局与墨西哥工厂运营情况、盈利能力变化趋势以及机构预测与估值分歧。其中,挖机业务增长与毛利率下滑、非挖业务高增长与盈利下滑并存、新业务放量与墨西哥工厂爬坡拖累短期盈利是核心分析点。
当前市场对恒立液压的判断是什么?
市场普遍认为恒立液压受益于挖机周期向上,泵阀增速快于油缸,丝杠业务批量供应,但墨西哥工厂爬坡拖累短期盈利。机构维持买入/强推评级,预计2026-2028年归母净利分别为36.01/44.48/53.71亿元,目标价在131.12-146.7元之间。但估值倍数随盈利承压收敛,存在分歧。
研报提示了哪些风险?
研报提示的风险包括下游挖机需求周期回落、汇率大幅波动致汇兑损失持续、丝杠/线性驱动新业务放量节奏不及预期、墨西哥工厂产能利用率与扭亏进度低于预期、原材料价格大幅波动与地缘政治影响海外产能布局等。此外,新业务毛利率、墨西哥工厂收入贡献、汇兑损失具体金额等信息存在资料缺口。
你可能感兴趣
恒立液压(601100)2026年半年报点评 业绩符合预期,汇率波动导致表观利润承压
华创证券2026-08-25
恒立液压(601100)首次覆盖报告:不疾不徐,恒立潮头
机械设备西部证券2026-05-06
恒立液压(601100):营收高增创历史新高,全球化布局持续深化——公司简评报告
东海证券2026-08-25
恒立液压(601100)23年报-24一季报交流纪要-调研纪要
未知机构2024-04-24
国金机械 恒立液压深度汇报
未知机构2026-09-06
国金机械 恒立液压深度卡位人形核心赛道打开新的成长空间
未知机构2026-07-15
机械行业深度报告:RV减速器国产化浪潮已至,寻找下一个恒立液压
机械设备太平洋证券2017-12-27
国金证券 国金机械 恒立液压深度卡位人形核心赛道 打开新的成长空间
未知机构2026-07-15
华创机械深度投研二十讲之恒立液压公司深度分析
未知机构2026-09-15
江苏恒力液压有限公司(601100),业绩与预期相符;国产化是必然趋势
机械设备INDUSTRLAL SECURITIES2020-02-06