猜你想问
灵鸽科技最新研报核心内容是什么?
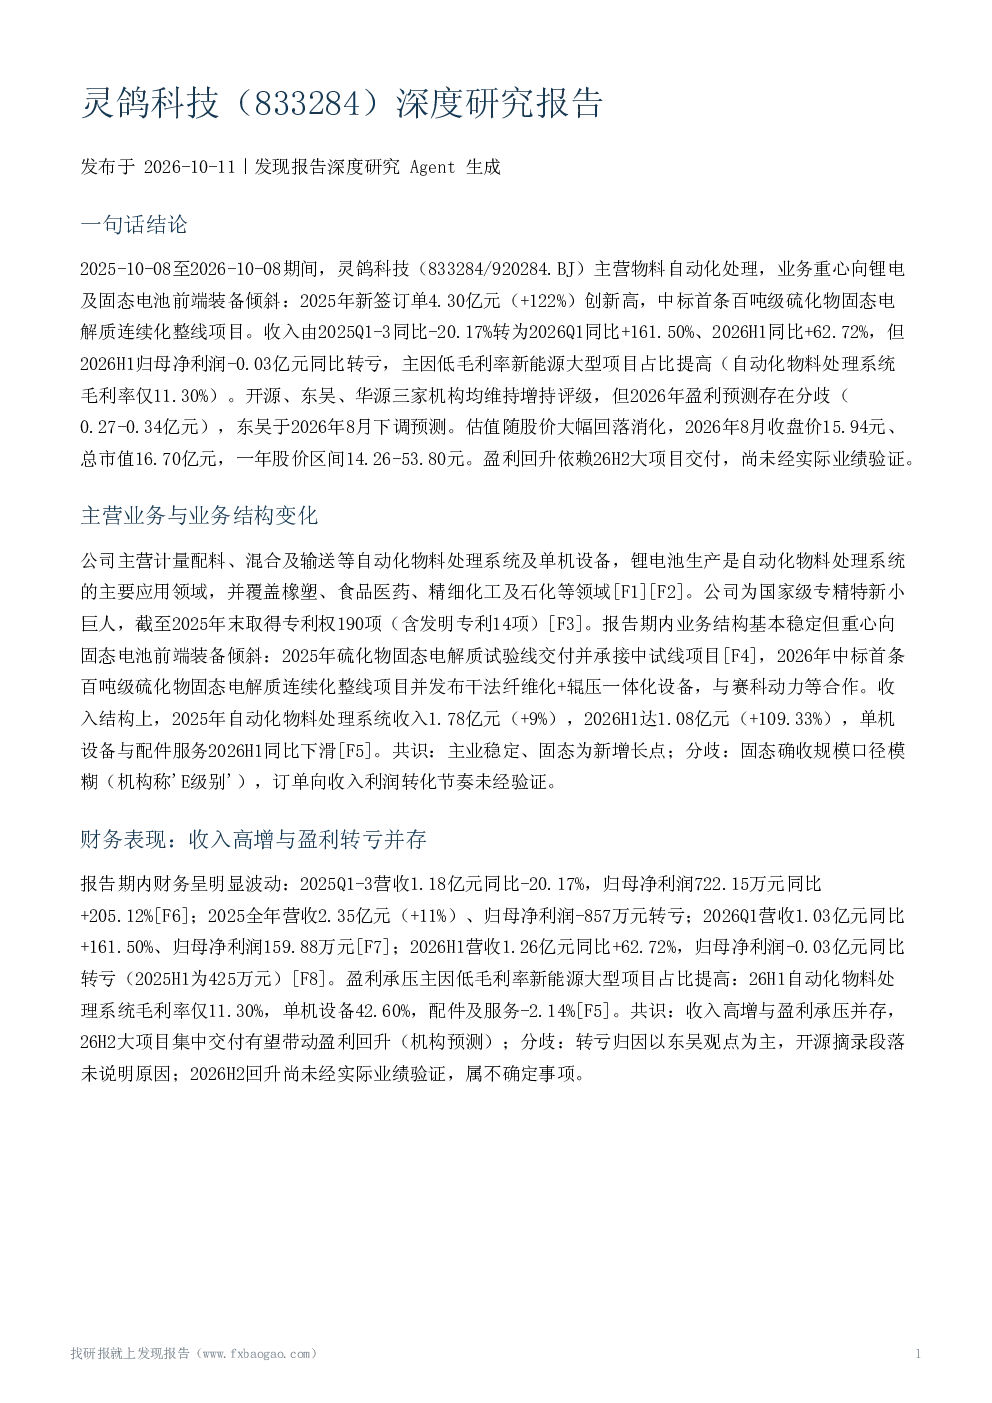
2025-10-08至2026-10-08期间,灵鸽科技主营物料自动化处理,业务重心向锂电及固态电池前端装备倾斜,2025年新签订单4.30亿元(+122%),但2026H1归母净利润-0.03亿元同比转亏,主因低毛利率新能源大型项目占比提高。公司业务覆盖锂电池、橡塑、食品医药、精细化工及石化等领域,2026年中标首条百吨级硫化物固态电解质连续化整线项目。
物料自动化处理设备行业发展趋势如何?
2024年中国物料自动化处理设备市场规模约504.9亿元,2025Q3动力电池及相关配套企业新投建项目规划年产能超600GWh。行业景气度高,公司客户覆盖宁德时代、国轩高科等龙头,但前五大客户收入占比由2022年65.57%降至2024年44.70%。固态电池前端装备成为新增长点,竞争格局持续变化。
研报重点分析了哪些方向?
研报重点分析灵鸽科技业务结构变化,公司从传统自动化物料处理系统向固态电池前端装备转型,2025年新签订单4.30亿元(+122%),2026H1自动化物料处理系统收入达1.08亿元(+109.33%)。同时关注财务表现,2026H1归母净利润-0.03亿元同比转亏,主因低毛利率新能源大型项目占比提高,26H1自动化物料处理系统毛利率仅11.30%。
当前市场对灵鸽科技有何判断?
市场普遍认为灵鸽科技在手订单高增与固态业务布局是主要增长动力,开源、东吴、华源均维持增持评级。但盈利承压,2026H1归母净利润同比转亏,机构预测存在分歧,2026年盈利预测0.27-0.34亿元。公司客户覆盖宁德时代、国轩高科等龙头,但前五大客户收入占比下降,市场竞争加剧。
研报提示了哪些主要风险?
研报提示主要风险包括:下游新能源需求波动、客户集中度仍较高、核心技术人员流失、应收账款减值、经营业绩分布不均、行业竞争加剧、需求不及预期等。此外,公司存在质押资产用于融资的情形,固态订单金额模糊,部分段落存在截断,研究截止日前最后一个月的经营与风险事件变化未被任何报告覆盖。