猜你想问
恒生电子最新业绩表现如何?
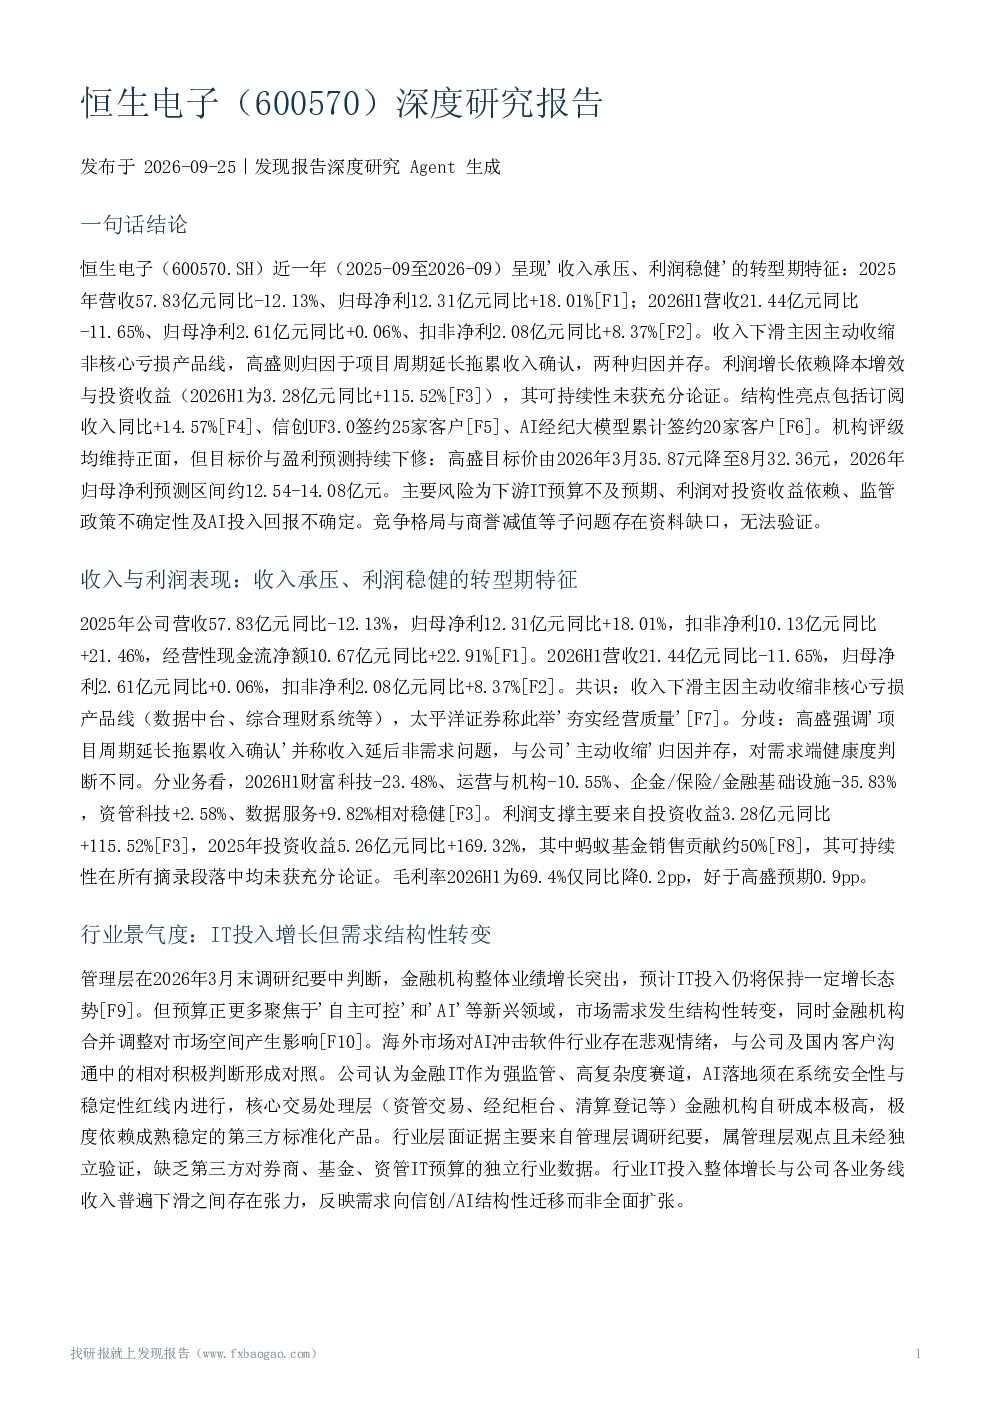
恒生电子近一年(2025-09至2026-09)呈现'收入承压、利润稳健'的转型期特征。2025年营收57.83亿元同比-12.13%,归母净利12.31亿元同比+18.01%;2026H1营收21.44亿元同比-11.65%,归母净利2.61亿元同比+0.06%。收入下滑主因是主动收缩非核心亏损产品线,利润增长主要依赖降本增效与投资收益,其中2026H1投资收益3.28亿元同比+115.52%,蚂蚁基金销售贡献约50%
金融机构IT投入趋势如何?
管理层认为金融机构IT投入仍将保持增长,但预算聚焦于'自主可控'和'AI'等新兴领域,市场需求发生结构性转变。金融机构对AI冲击软件行业的判断相对积极,但具体投入规模和方向存在不确定性。
恒生电子AI与大模型产品进展?
恒生电子在AI与大模型产品方面处于商业化早期,无独立AI收入,但签约数量与数据服务增速体现AI贡献。大模型赋能经纪业务产品累计签约20家客户,聚源推出数据地图MCP产品推动收入同比+9.82%,订阅业务合计收入同比+14.57%。围绕LightGPT打造'光子'金融智能助手矩阵,与WarrenQ构成三层AI赋能体系,东吴证券认为其垂类模型具有优势。
恒生电子当前市场竞争力如何?
恒生电子在竞争格局中缺乏直接市场份额、订单份额或竞争对手动态数据,无法验证'份额稳固但面临同业与自研替代压力'的假设。高盛提及合同订单两位数增长,分业务收入分化显示资管IT领域需求相对稳固,但整体竞争压力和市场份额变化需更多数据支持。
恒生电子面临哪些主要风险?
恒生电子面临的主要风险包括:金融机构IT预算不及预期导致收入转换时机不确定;投资收益可持续性存疑,蚂蚁基金销售贡献约50%;金融监管政策不确定性、信创业务拓展不达预期;订阅制转型与AI产品研发回报不确定,技术落地缓慢、市场竞争加剧;商誉减值(恒云控股相关)未获验证,股东减持风险未获证据。
你可能感兴趣
600570 恒生电子 恒生电子股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-09-02
恒生电子(600570)-会议纪要
信息技术未知机构2022-02-22
HundSun恒生电子:2024金融科技趋势研究报告
其他方案2023-12-27
公司深度:恒生电子:专注于金融业的软件服务领导者
联讯证券2019-08-16
深度研究报告:神外平台型公司扬帆起航
华创证券2024-05-09
2020年中国柑橘产业深度研究报告
食品饮料唯恒农业2020-08-25
深度研究报告:立足西部,寻求外延式突破
金融华创证券2024-08-16
深度研究报告:由仿到创转换完成,管线价值弹性大
华创证券2023-10-23
深度研究报告多维度追求高质量发展,业绩拐点已至
华创证券2025-05-05
深度研究报告:业绩行稳致远,价值有望重塑
化石能源华创证券2024-12-22