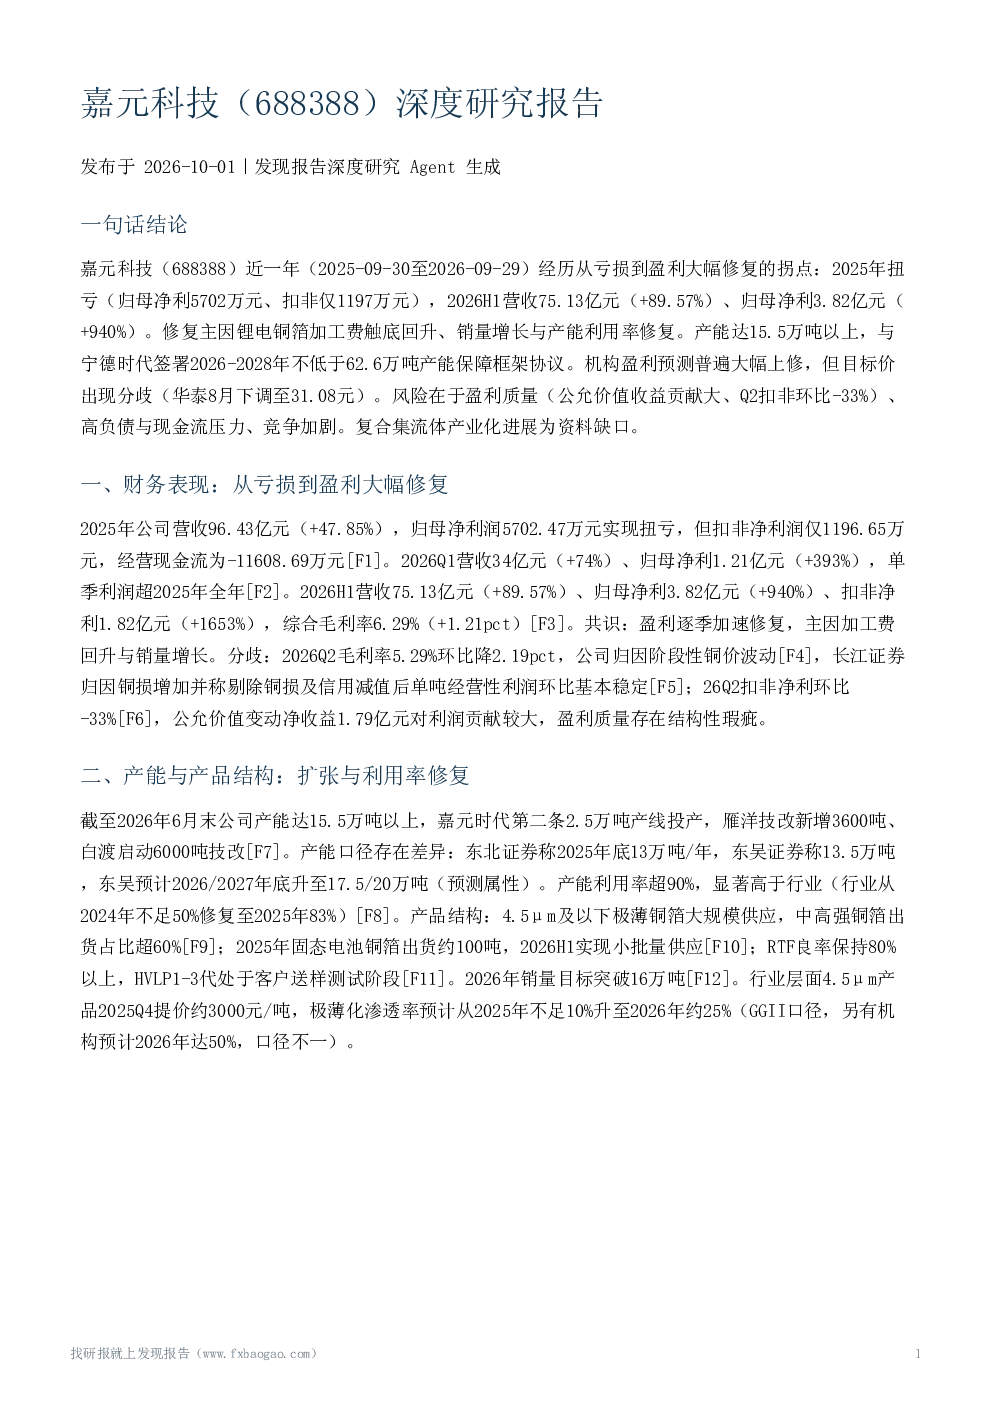
核心观点与关键数据
嘉元科技(688388)近一年经历从亏损到盈利大幅修复的拐点:2025年扭亏(归母净利5702万元、扣非仅1197万元),2026H1营收75.13亿元(+89.57%)、归母净利3.82亿元(+940%)。修复主因锂电铜箔加工费触底回升、销量增长与产能利用率修复。产能达15.5万吨以上,与宁德时代签署2026-2028年不低于62.6万吨产能保障框架协议。
财务表现
2025年公司营收96.43亿元(+47.85%),归母净利润5702.47万元实现扭亏,但扣非净利润仅1196.65万元,经营现金流为-11608.69万元。2026Q1营收34亿元(+74%)、归母净利1.21亿元(+393%),单季利润超2025年全年。2026H1营收75.13亿元(+89.57%)、归母净利3.82亿元(+940%)、扣非净利1.82亿元(+1653%),综合毛利率6.29%(+1.21pct)。2026Q2毛利率5.29%环比降2.19pct,公司归因阶段性铜价波动,长江证券归因铜损增加并称剔除铜损及信用减值后单吨经营性利润环比基本稳定;26Q2扣非净利环比-33%,公允价值变动净收益1.79亿元对利润贡献较大,盈利质量存在结构性瑕疵。
产能与产品结构
截至2026年6月末公司产能达15.5万吨以上,嘉元时代第二条2.5万吨产线投产,雁洋技改新增3600吨、白渡启动6000吨技改。产能利用率超90%,显著高于行业(行业从2024年不足50%修复至2025年83%)。产品结构:4.5μm及以下极薄铜箔大规模供应,中高强铜箔出货占比超60%;2025年固态电池铜箔出货约100吨,2026H1实现小批量供应;RTF良率保持80%以上,HVLP1-3代处于客户送样测试阶段。2026年销量目标突破16万吨。行业层面4.5μm产品2025Q4提价约3000元/吨,极薄化渗透率预计从2025年不足10%升至2026年约25%(GGII口径,另有机构预计2026年达50%,口径不一)。
复合集流体等新技术
2025年年报显示公司开展复合铜箔、三维拓扑铜箔、单晶铜箔、固态电池用铜箔等前沿研发,IC封装用极薄铜箔已具备量产能力并正接受头部企业认证测试。麦高证券2026年6月提及公司布局复合铜箔与光通信作为第二曲线,但无量化进展。需明确区分:已验证的进展集中于固态电池铜箔(小批量供应)与高端电子电路铜箔(RTF/HVLP/载体铜箔技术突破、具备量产能力),并非复合铜箔本身。段落中未出现复合铜箔送样、量产、客户验证或收入贡献的具体表述,不能从缺少段落推断公司无进展或已量产,复合集流体产业化状态为明确资料缺口。
客户与竞争地位
2025年11月公司与宁德时代签署《合作框架协议》,计划2026-2028年提供不低于62.6万吨产能的铜箔产品并提供有竞争力的价格方案;2026年9月调研确认合作正常、按实际订单供货,公司称电解铜箔订单充足。需注意62.6万吨为产能保障框架承诺而非确定采购量,实际采购量与定价未披露。客户集中度、前五大客户占比、市占率等量化数据在段落中缺失。竞争压力判断分歧:光大证券将竞争加剧导致盈利下滑列为风险,长江证券深度报告则判断供需改善、尾部产能出清、盈利拐点确立。行业报告显示2025年CR5销量占比49.1%,头部集中度提升,但该数据不能直接等同于嘉元科技市占率。
资产负债与现金流风险
行业'铜价+加工费'、现金购铜并收取银行承兑汇票的商业模式导致行业性净现金流出与资产负债率上升。长江证券提示公司有息负债率较高、经营性现金流曾长期承压,叠加扩产资本开支刚性,若盈利修复不及预期将加剧偿债压力;财务费用率由1.4%升至1.6%(截至2025H1口径)。积极变化:2026H1经营现金流净额转正至1.64亿元(+193.56%);'嘉元转债'因股价触发有条件赎回,于2026年3-4月完成赎回摘牌,债务压力缓解。缺口:段落未返回资产负债率、存货、应收账款具体数值,转债赎回对负债结构的实际影响未披露。
机构预测与估值分歧
机构盈利预测整体大幅上修:华泰2026年4月将26-28年归母净利预测上调98.27%/82.36%至5.13/7.43/11.27亿元,目标价53.01元(前值46.74元),维持增持;光大8月27日上调26-27年预测168%/123%至7.34/11.67亿元、新增28年18.09亿元,上调至买入;天风9月7日上调26/27年至6.8/9.4亿元、28年14.1亿元,维持买入。但华泰8月25日维持增持的同时将目标价由56.76元大幅下调至31.08元(估值基准由3.48X PB降至2.76X PB),估值判断存在实质分歧。东吴预测26-28年10.8/16.7/22.7亿元,最高与最低相差近一倍。所有预测与目标价均为机构注明日期的预测,非确定收益。
行业供需与前景
行业从产能过剩转向供需反转:经历约4年加工费下行后扩产意愿显著下降,产能利用率从2024年不足50%修复至2025年83%,2026-2027年预计升至93%-100%甚至出现供应缺口。加工费自2025Q4回升,2026年10月新一轮涨价1-2千元落地,机构预测单吨盈利从26Q1的2-3千元提升至2027年4-8千元(口径不一)。需求端2026年全球锂电需求预计增长约35%,AI算力带动高端电子铜箔(HVLP3-4)需求翻番。嘉元科技被多家机构列为受益标的。上述均为机构预测,涨价持续性与供应缺口兑现存在不确定性;政策环境缺乏专门段落证据。
观点分歧与对比
共识:盈利大幅修复(2026H1归母净利3.82亿元、+940%)获多家券商一致确认;产能15.5万吨以上、利用率超90%;加工费触底回升、行业供需反转。分歧:①盈利预测差异大——天风26年6.8亿元 vs东吴10.8亿元,相差近一倍;②目标价方向相反——华泰8月下调至31.08元(PB基准降至2.76X),光大、天风上调预测并给买入;③Q2毛利率环比下滑归因不同——公司称阶段性铜价波动,长江称铜损增加;④2027年单吨盈利预测4-6千元(9月行业报告)vs 6-8千元(东吴);⑤产能口径差异——2025年底13万吨(东北)vs 13.5万吨(东吴)。时间变化:2024年亏损、现金流-12.54亿元→2025年扭亏→2026H1盈利加速,机构预测中枢从4月(华泰5.13亿元)系统性上移至9月(6.8-10.8亿元)。
关键风险与不确定性
盈利质量风险:2025年扣非净利仅1196.65万元,2026H1公允价值变动净收益1.79亿元贡献较大,26Q2扣非环比-33%
竞争加剧风险:行业产能仍过剩,下游压价可能导致加工费修复不及预期
原材料价格波动风险:铜价波动导致铜损,直接影响毛利率
新产品拓展不及预期风险:高端电子铜箔客户验证周期长,固态电池铜箔、复合铜箔商业化程度未明
投资收益波动风险:泰金新能/恩达通投资收益存在波动风险
客户集中度较高风险:头部电池厂商依赖度高,62.6万吨框架协议非确定采购量
2026年半年报及一季报均未经审计,财务数据存在调整可能
加工费数据引自鑫椤锂电等第三方统计且截至2026年2月,距研究截止日约7个月存在数据缺口
复合铜箔(PET/PP)送样、量产、客户验证状态无段落证据,为明确资料缺口,不能推断无进展或已量产
华泰8月报告的2026-2028年盈利预测具体数值在段落中被截断;目标价样本仅华泰一家
行业供需、单吨利润、产能利用率均为机构预测或第三方统计,口径不一且未经独立核验;政策环境缺乏专门段落证据
调研纪要为公司口径,订单充足、RTF良率等表述属管理层观点,非独立第三方验证