猜你想问
这份研报的核心内容是什么?
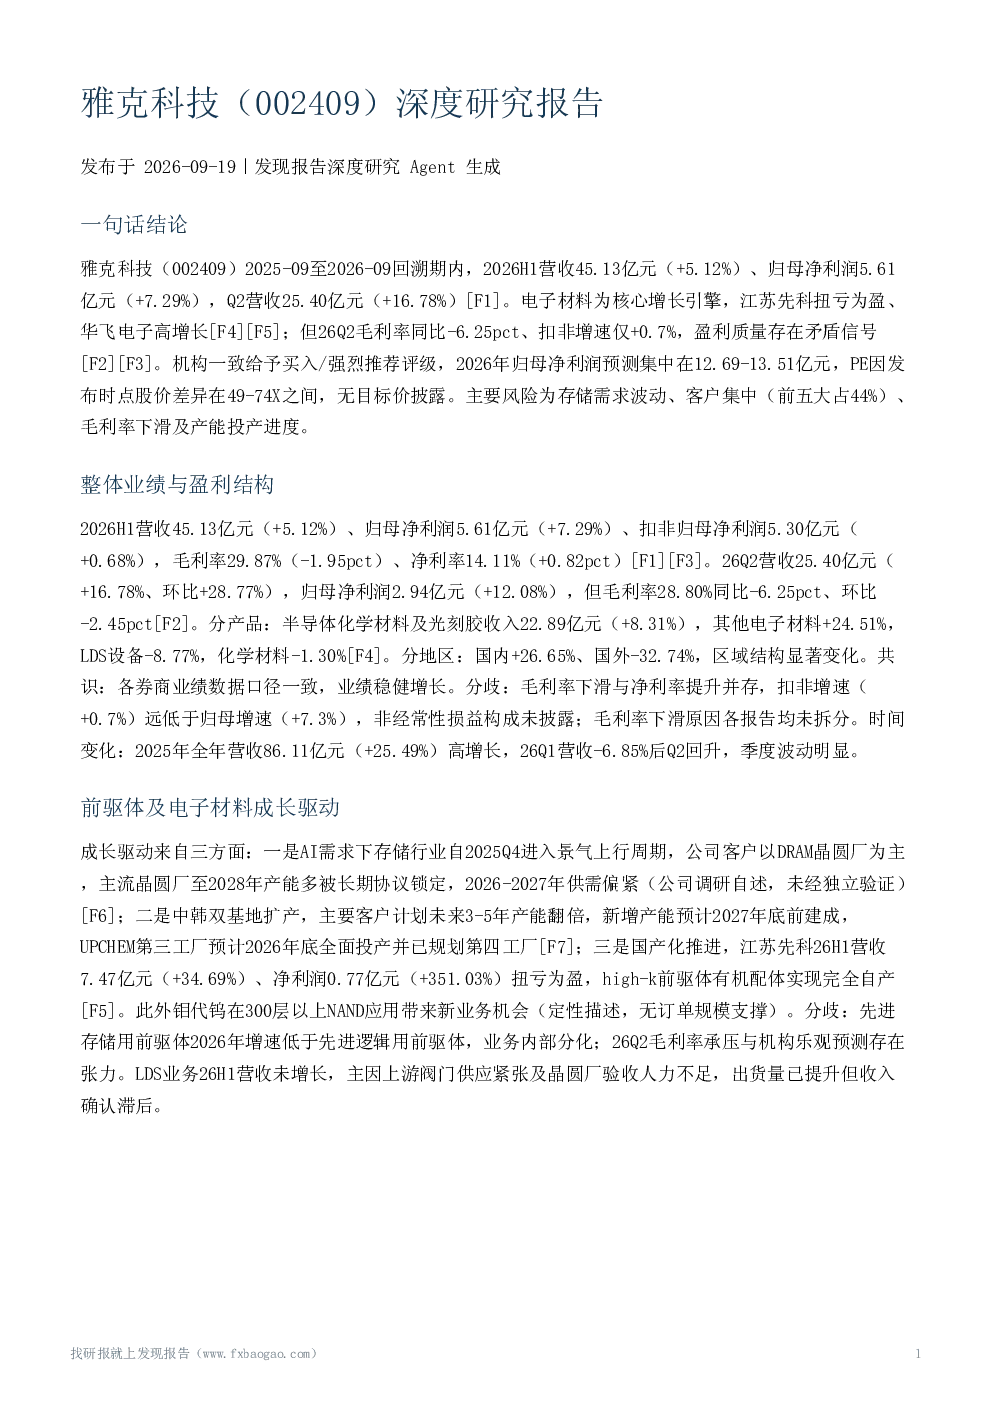
这份研报的核心内容是雅克科技2026年上半年的业绩表现,包括营收45.13亿元(+5.12%)、归母净利润5.61亿元(+7.29%)。报告分析了公司电子材料作为核心增长引擎,江苏先科扭亏为盈,华飞电子高增长的情况。同时,报告还探讨了公司盈利质量,指出26Q2毛利率同比下滑6.25个百分点,扣非增速仅+0.7%,存在矛盾信号;26H1毛利率29.87%(-1.95pct),净利率14.11%(+0.82pct)。产品结构方面,半导体化学材料及光刻胶收入22.89亿元(+8.31%),其他电子材料+24.51%,LDS设备-8.77%,化学材料-1.30%。区域结构显示国内市场+26.65%,国外市场-32.74%。报告还分析了公司2025年全年营收86.11亿元(+25.49%),但26Q1营收-6.85%,季度波动明显。
报告分析的主要赛道/行业发展趋势是什么?
报告分析的主要赛道是半导体化学材料及光刻胶行业,特别是存储行业的发展趋势。AI需求带动存储行业自2025Q4进入景气上行周期,公司客户以DRAM晶圆厂为主,主流晶圆厂产能被长期协议锁定,预计2026-2027年供需偏紧。公司在存储材料领域具有竞争优势,如江苏先科扭亏为盈,high-k前驱体有机配体实现完全自产。此外,报告还提到钼代钨在300层以上NAND应用带来新业务机会,以及LNG保温板材业务2025年营收23.70亿元(+44.94%),板材和工程安装业务同比增长57%,行业层面预计全球市场CAGR约40.8%。
报告重点分析了哪些方向?
报告重点分析了雅克科技的业绩表现、盈利质量、产品结构、区域结构、成长驱动因素、业务分析、竞争格局与行业地位、风险与不确定性、机构观点与估值。在业绩表现方面,报告详细分析了2026H1营收45.13亿元(+5.12%)、归母净利润5.61亿元(+7.29%),Q2营收25.40亿元(+16.78%),以及电子材料作为核心增长引擎的情况。盈利质量方面,报告指出26Q2毛利率同比下滑6.25个百分点,扣非增速仅+0.7%,存在矛盾信号。产品结构方面,半导体化学材料及光刻胶收入22.89亿元(+8.31%),其他电子材料+24.51%,LDS设备-8.77%,化学材料-1.30%。报告还分析了公司在中韩双基地扩产、国产化推进、新业务机会等方面的成长驱动因素,以及LDS业务和LNG保温板材业务的业务分析。
报告对市场现状的判断是什么?
报告对市场现状的判断主要集中在半导体材料行业和LDS业务方面。在半导体材料行业,报告指出AI需求带动存储行业自2025Q4进入景气上行周期,公司客户以DRAM晶圆厂为主,主流晶圆厂产能被长期协议锁定,预计2026-2027年供需偏紧。公司在存储材料领域具有竞争优势,如江苏先科扭亏为盈,high-k前驱体有机配体实现完全自产。在LDS业务方面,报告指出26H1营收未增长,主因上游阀门供应紧张及晶圆厂验收人力不足,出货量已提升但收入确认滞后。此外,报告还分析了公司在国产前驱体领域的行业地位,定位为国产前驱体龙头/全球核心供应商,客户以三星电子等为主,核心客户占44%。
研报提示了哪些风险?
研报提示了雅克科技面临的多重风险。首先,需求与价格风险,包括产品及原材料价格波动、下游需求不及预期、竞争加剧、产能建设风险。其次,客户集中风险,前五大客户占44%,与存储晶圆厂深度绑定,存储景气波动直接影响业绩。再次,地缘与供应链风险,核心原材料含受日本出口管制的稀土金属,高纯铪出口受限。此外,报告还提示了盈利能力风险,如26Q2毛利率下滑,财务费用率+1.32pct,光刻胶2025年毛利率-5.87pct。最后,执行风险,如LDS受阀门供应紧张制约,电子特气2025年收入-11.12%系产能受限。这些风险因素需引起投资者关注。