猜你想问
金卡智能2025-2026年业绩表现如何?
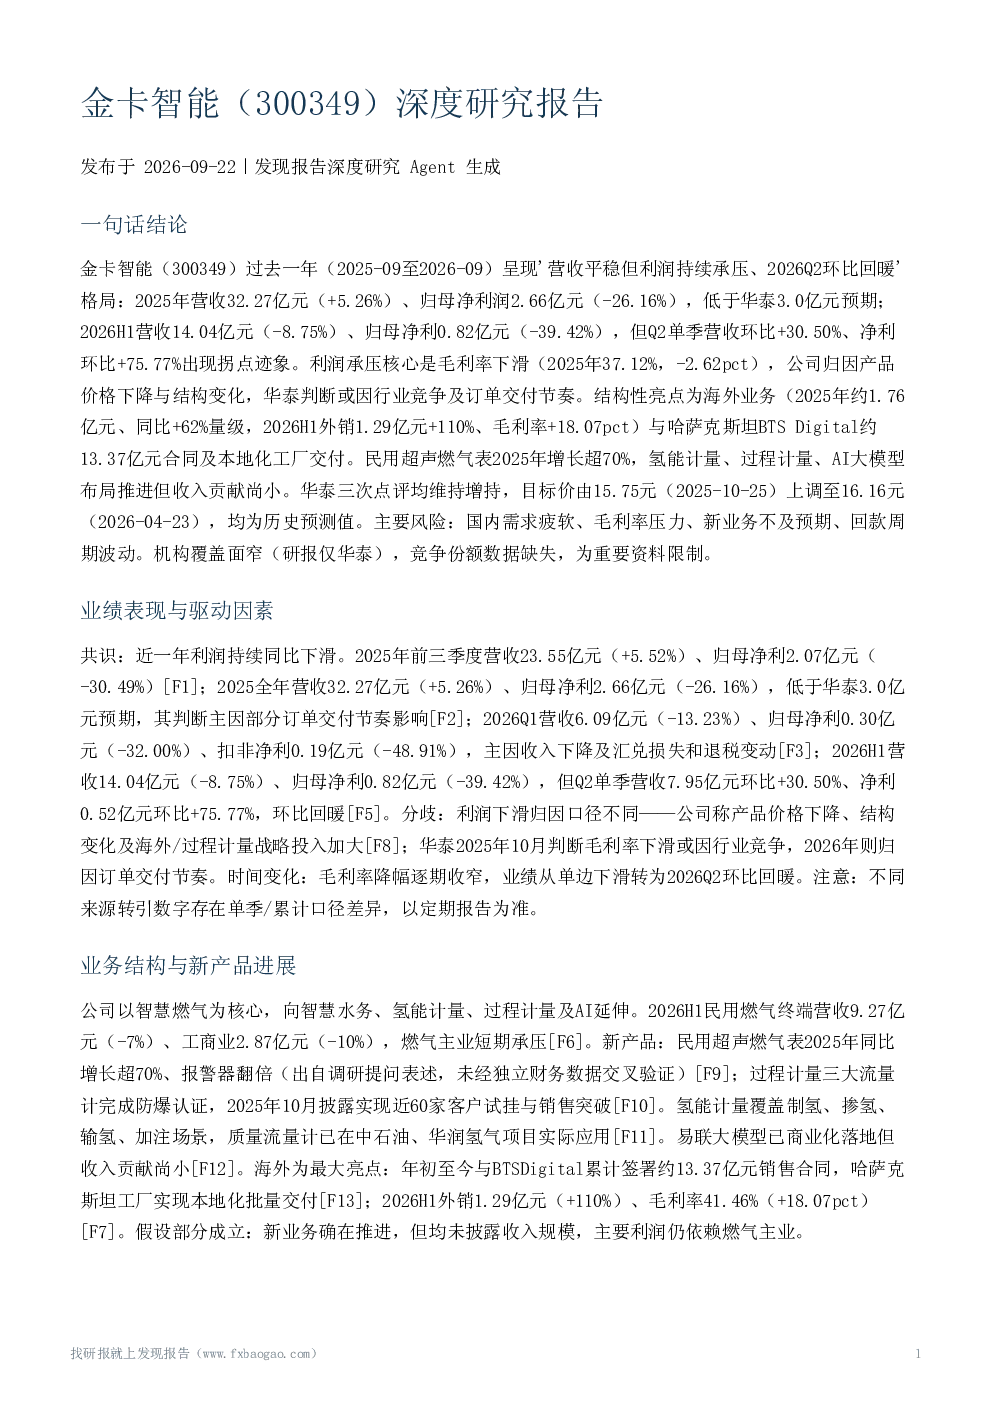
金卡智能2025-2026年营收平稳但利润持续承压,2025年营收32.27亿元(+5.26%)、归母净利润2.66亿元(-26.16%),低于华泰3.0亿元预期;2026H1营收14.04亿元(-8.75%)、归母净利0.82亿元(-39.42%),但Q2单季营收环比+30.50%、净利环比+75.77%出现拐点迹象。利润承压核心是毛利率下滑(2025年37.12%,-2.62pct),公司归因产品价格下降与结构变化,华泰判断或因行业竞争及订单交付节奏。
金卡智能在哪些领域有结构性亮点?
金卡智能结构性亮点为海外业务(2025年约1.76亿元、同比+62%量级,2026H1外销1.29亿元+110%、毛利率+18.07pct)与哈萨克斯坦BTS Digital约13.37亿元合同及本地化工厂交付。民用超声燃气表2025年增长超70%,氢能计量、过程计量、AI大模型布局推进但收入贡献尚小。
金卡智能未来的发展策略是什么?
金卡智能以智慧燃气为核心,向智慧水务、氢能计量、过程计量及AI延伸。国内紧抓城市生命线、老旧管网改造政策红利,加强市场开拓抢占份额,并加速拓展多区域海外市场、依托高端计量技术切入工业计量赛道。
金卡智能面临哪些市场现状和挑战?
金卡智能为中国智能燃气表领域领导者,但2026H1国内营收12.75亿元同比下滑14%,短期政策红利未能完全对冲订单交付节奏与价格压力。国内燃气终端需求疲软与产品价格下行,毛利率承压趋势尚未根本逆转。
金卡智能存在哪些风险提示?
金卡智能面临的风险包括:国内燃气终端需求疲软与产品价格下行,毛利率承压趋势尚未根本逆转;哈萨克斯坦13.37亿元合同执行节奏、毛利率与回款条款未披露,海外经营与汇率风险(2026Q1已现汇兑损失);智慧燃气改造项目回款周期波动,应收账款管理压力;氢能计量、过程计量、AI大模型等新业务未披露收入规模,存在不及预期风险。
你可能感兴趣
金卡股份(300349)调研报告:智能燃气表行业龙头,受益燃气管道快速发展
电子设备民生证券2013-01-14
金卡股份(300349):如预期高增长,看好智能燃气龙头的成长逻辑
电子设备国金证券2013-03-29
金卡股份(300349):业绩符合预期,看好智能燃气龙头的持续成长
电子设备国金证券2013-01-16
300349 金卡智能 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
金卡智能(300349):关键信息更新20190604
国泰君安证券2019-06-04
金卡股份(300349)一季报点评:智能燃气表龙头,受益行业高速发展
电子设备长城证券2013-04-23
金卡股份(300349)13年报点评:业绩符合预期,阶梯气价利好公司智能燃气表业务
电子设备中泰证券2014-03-11
金卡股份(300349):战争催化价格逻辑,成本锁定利好金卡
电子设备国金证券2013-08-29
金卡股份(300349)公告点评:介入天然气运营,分享产业繁荣
电子设备万联证券2013-06-27
金卡股份(300349):成功拓展燃气分销,看好持续扩展前景
电子设备国金证券2013-06-27