核心观点与关键数据
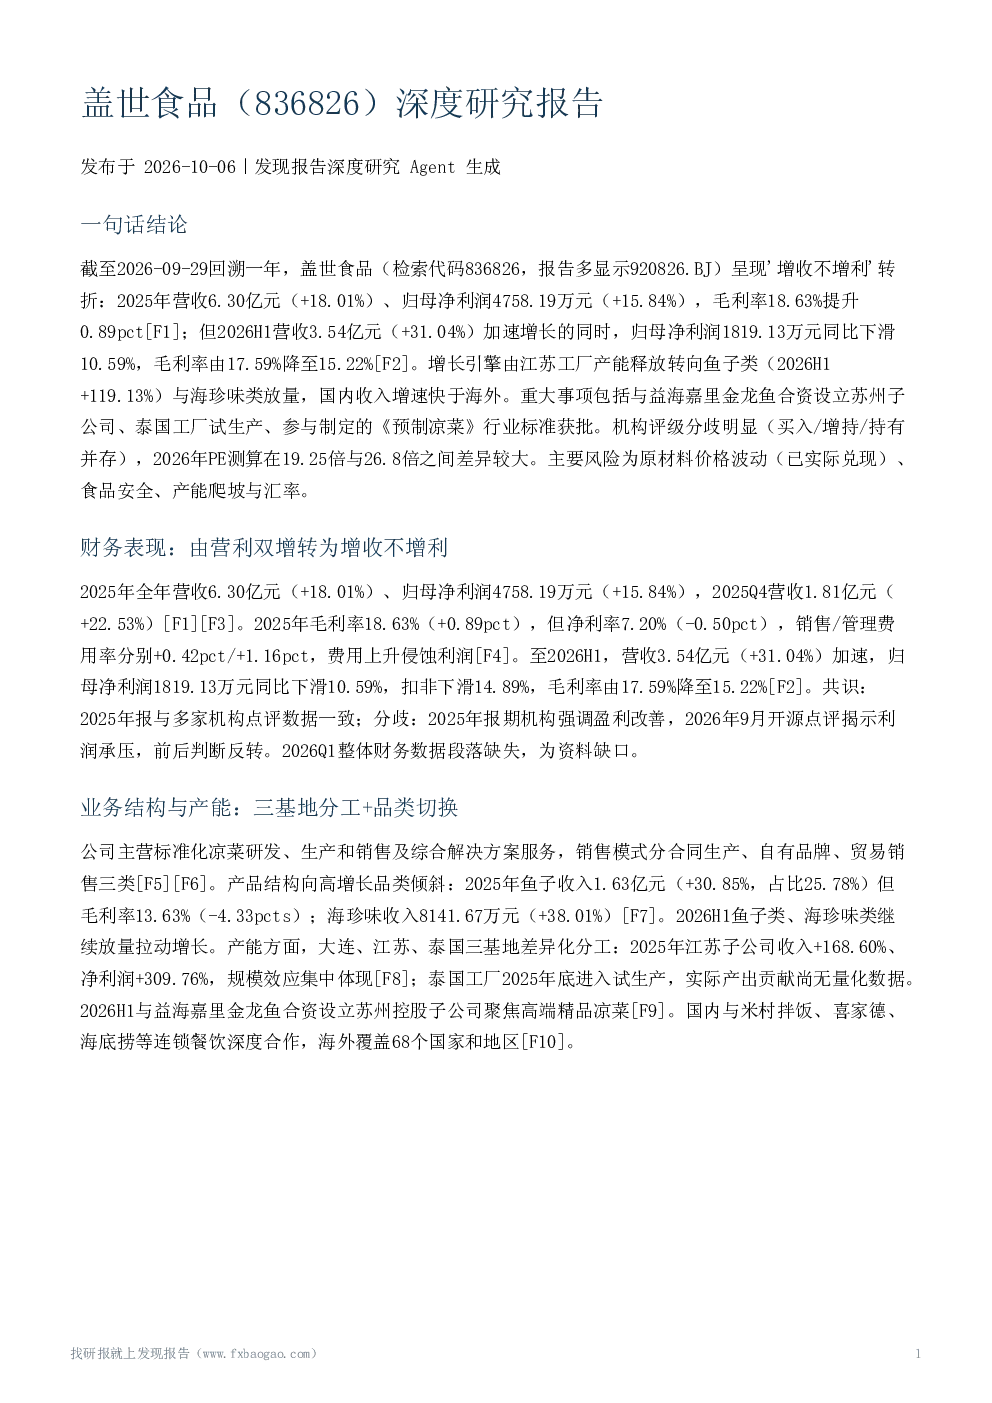
盖世食品2025年呈现"增收不增利"转折:全年营收6.30亿元(+18.01%),归母净利润4758.19万元(+15.84%),毛利率提升0.89pct至18.63%;但2026H1营收加速至3.54亿元(+31.04%),净利润下滑10.59%至1819.13万元,毛利率降至15.22%。增长引擎由江苏工厂转向鱼子类(+119.13%)与海珍味类,国内收入增速快于海外。
业务结构与产能
公司主营标准化凉菜,销售模式分合同生产、自有品牌、贸易销售三类。产品结构向高增长品类倾斜:2025年鱼子收入1.63亿元(+30.85%),毛利率13.63%(-4.33pct);海珍味收入8141.67万元(+38.01%)。产能布局为大连、江苏、泰国三基地差异化分工,江苏子公司2025年收入+168.60%、净利润+309.76%。2026H1与益海嘉里金龙鱼合资设立苏州子公司聚焦高端凉菜,泰国工厂试生产但实际产出贡献未量化。
行业景气与政策
餐饮连锁规模化扩张与供应链标准化驱动需求,B端需求占比超50%。公司参与制定的《预制凉菜》行业标准获工信部批准,将于2026年12月1日实施,被认定达国际领先水平。东莞证券认为预制菜标准重构将抬升准入门槛,头部企业有望受益。
重大事项
2026年上半年与益海嘉里金龙鱼合资设立苏州子公司,聚焦高端精品凉菜。子公司江苏盖世2024年11月获南京银行淮安分行2,598.22万元长期借款,母公司提供担保。2025年度权益分派预案为每10股派现1.00元(含税)。
机构预测与评级
四家机构覆盖态度分化:财信证券"增持"(预测2025-2027年净利润0.45/0.53/0.64亿元),江海证券"持有"(预测2026-2028年净利润55.96/64.86/72.36百万元),东莞证券"买入"(预测2026-2027年EPS 0.39/0.46元),开源证券"增持"(预测2026-2028年净利润0.54/0.63/0.75亿元)。各报告均未给出明确目标价,机构预测面临下修风险。
估值
估值数据存在显著分歧:江海证券2026年4月测算2026-2028年PE为26.8/23.1/20.7倍,东莞证券2026年7月测算2026-2027年PE为19.25/16.45倍,两者对2026年估值差异约26.8倍vs19.25倍。估值随时间变化明显,但缺乏研究截止日附近股价、市值与市净率数据。
风险因素
原材料价格波动风险已实际兑现(2026H1毛利率降至15.22%),食品安全与消费者信任风险被多家机构提示,产能爬坡风险(泰国工厂试生产后实际产出未量化),海外拓展与汇率风险,监管标准重构与市场竞争加剧风险,消费需求与客户拓展不及预期风险。
关键风险与不确定性
原材料价格波动风险已实际兑现,食品安全风险,产能爬坡不及预期风险,海外拓展与汇率风险,监管标准重构与市场竞争加剧风险,消费需求与客户拓展不及预期风险。2026Q1整体财务数据缺失,2026H1毛利率下滑的具体原材料品类及成本量化影响未披露。