猜你想问
仁信新材主营业务是什么?
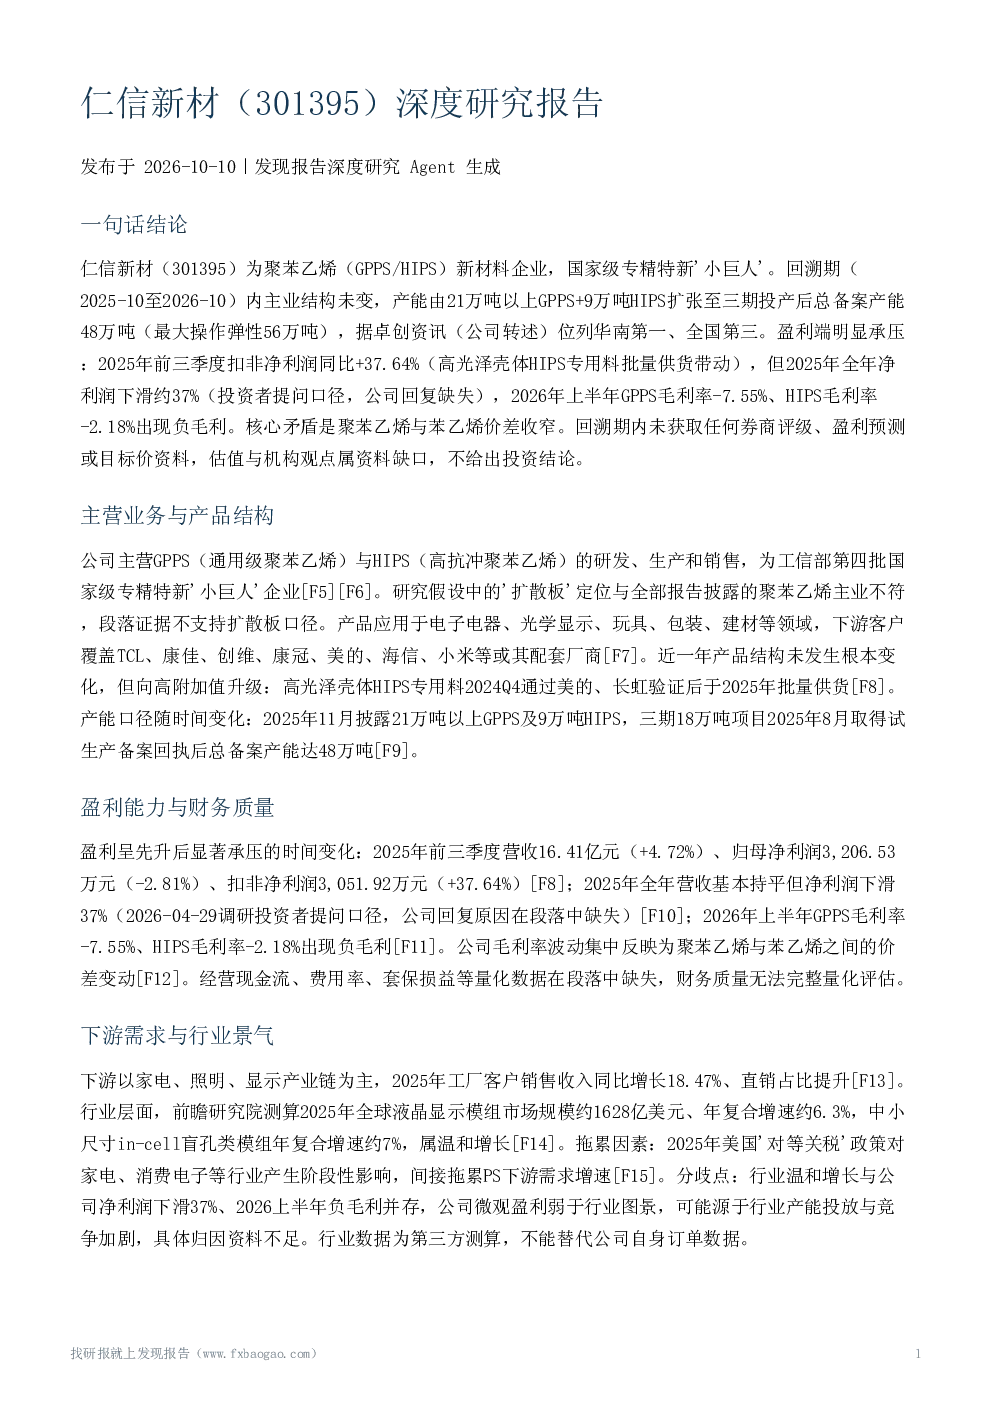
仁信新材主营GPPS(通用级聚苯乙烯)与HIPS(高抗冲聚苯乙烯)的研发、生产和销售,为国家级专精特新'小巨人'企业。产品应用于电子电器、光学显示等领域,下游客户包括TCL、美的等头部企业。2024Q4起高光泽壳体HIPS专用料批量供货,推动2025年前三季度扣非净利润同比增长37.64%。公司位列华南第一、全国第三,为国内首批采用特定反应釜配置模式的企业。
聚苯乙烯行业发展趋势如何?
聚苯乙烯行业下游以家电、显示产业链为主,2025年工厂客户销售收入同比增长18.47%。行业层面,2025年全球液晶显示模组市场规模约1628亿美元,年复合增速约6.3%,但美国'对等关税'政策阶段性拖累下游需求增速。行业景气度温和增长,但需关注美国关税政策对需求端的持续影响。
仁信新材报告重点分析了哪些方向?
报告重点分析了仁信新材的盈利能力、财务质量、下游需求、竞争地位、客户集中度、产能扩张及机构观点等方面。核心矛盾在于聚苯乙烯与苯乙烯价差收窄导致盈利承压,2025年净利润下滑37%,2026上半年分产品负毛利。公司微观盈利弱于行业温和增长,可能源于产能投放与竞争加剧。
仁信新材市场现状如何?
仁信新材市场现状表现为产能扩张与竞争加剧。公司产能由21万吨以上(GPPS+9万吨HIPS)扩张至三期投产后总备案产能48万吨(华南第一、全国第三),2026年计划加快三期产能爬坡。前五名客户销售收入占比46.28%,公司称集中度合理,但需关注客户集中度风险。
仁信新材报告有哪些风险提示?
仁信新材报告主要风险提示包括:苯乙烯原料价格波动导致成本上涨无法传导或下游需求复苏不及预期,存在业绩下滑风险;客户集中度较高(前五名占比46.28%);行业中低端供给充分;美国关税拖累下游需求;产能扩张带来的供需风险等。需关注成本传导、需求复苏及产能扩张带来的不确定性。
你可能感兴趣
301395 仁信新材 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
仁信新材投资价值研究报告:华南聚苯乙烯高分子新材料领先企业,六大优势构筑核心竞争力
万和证券2023-06-05
仁信新材机构调研纪要
发现报告2025-09-16
仁信新材机构调研纪要
发现报告2025-09-19
仁信新材机构调研纪要
发现报告2025-09-08
仁信新材:首次公开发行股票并在创业板上市招股说明书
招股说明书2023-06-27
仁信新材:2025年年度报告
财报2026-04-25
仁信新材机构调研纪要
发现报告2024-07-10
仁信新材机构调研纪要
发现报告2024-09-11
仁信新材:2023年年度报告
财报2024-04-25