猜你想问
这份研报的核心内容是什么?
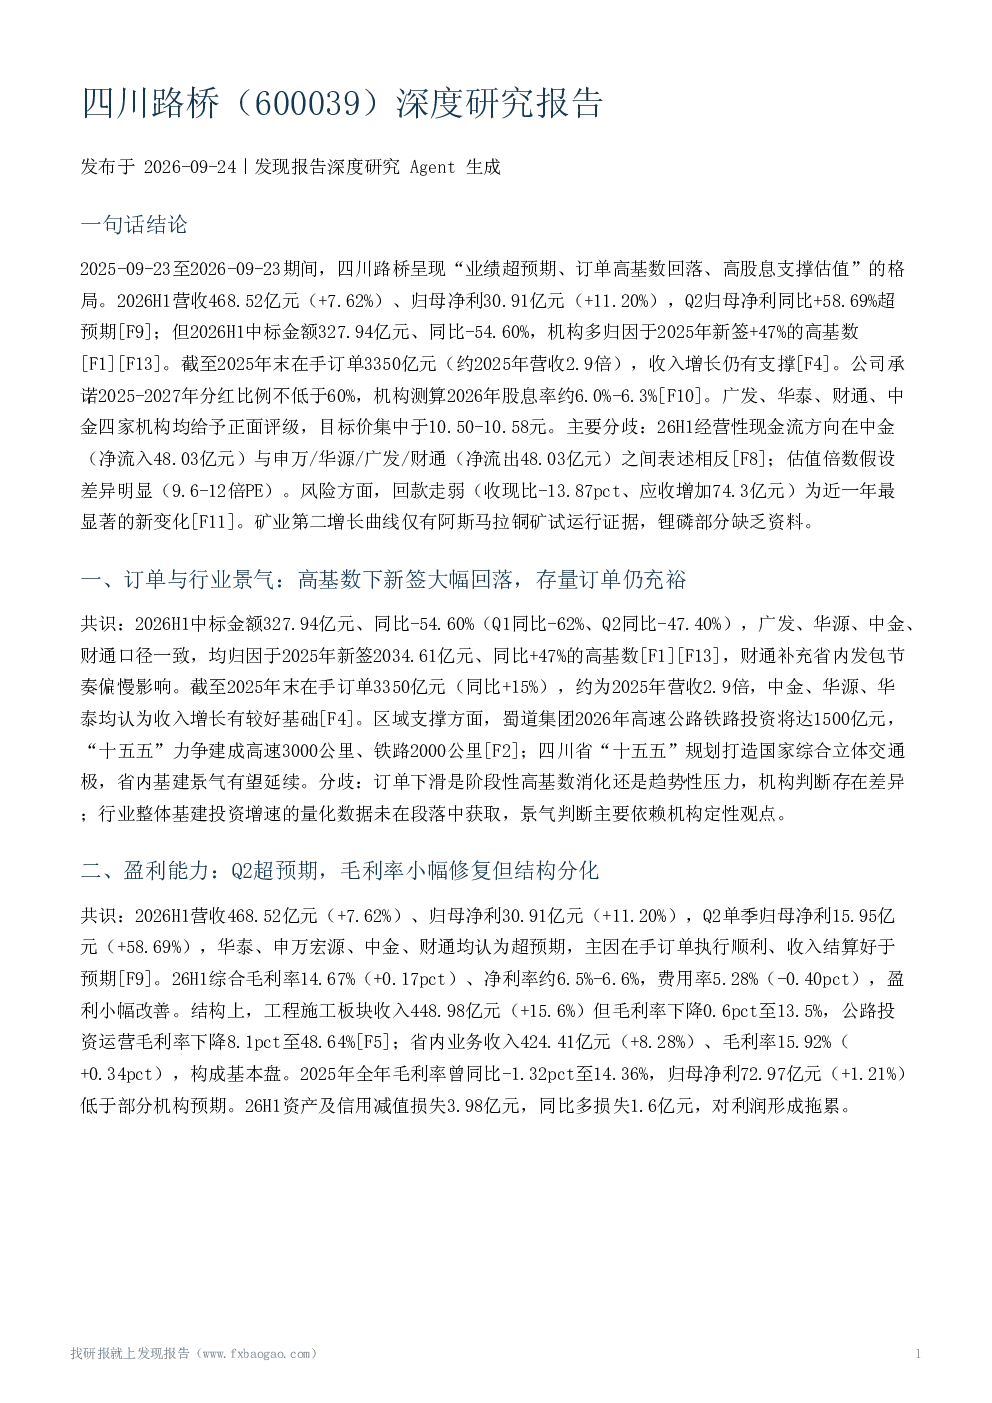
这份研报深度分析了四川路桥2026H1的经营状况,指出业绩超预期但订单大幅回落主要受高基数影响。报告强调四川省基建景气延续,手订单充裕为收入增长提供支撑。同时,盈利能力小幅改善,但工程施工与公路运营毛利率下滑,回款风险显性化。高股息承诺被机构视为估值底部支撑的核心逻辑。
四川路桥所在的赛道/行业发展趋势如何?
四川路桥所处赛道受益于蜀道集团整合及四川省“十五五”规划打造国家综合立体交通极。蜀道集团2026年高速公路铁路投资将达1500亿元,省内基建景气有望延续。阿斯马拉铜矿预计2026年下半年稳产达产,但锂矿、磷矿等项目的进度、产能规划及矿业收入利润贡献缺乏直接证据。
研报重点分析了四川路桥的哪些方面?
研报重点分析了四川路桥的订单与行业景气度,指出2026H1中标金额同比大幅下滑,但手订单仍充足。盈利能力方面,报告显示营收净利双增,毛利率小幅改善,但省内业务毛利率提升。现金流与回款方面存在方向性冲突,需持续关注。此外,报告还分析了蜀道集团整合与矿业转型进展。
当前四川路桥的市场现状如何被判断?
四川路桥市场现状呈现业绩超预期与订单下滑并存的局面。一方面,2026H1营收净利双增,高股息承诺增强市场信心;另一方面,订单大幅回落主要受高基数影响,省内基建景气延续但存在不确定性。回款风险实质性显性化,资产负债率较高,需关注经营性现金流方向冲突问题。
研报提示了哪些相关风险?
研报提示的核心风险包括订单不及预期、回款走弱、盈利质量下降、基建投资与省内财政风险、资产整合与矿业项目推进风险。报告指出,近一年风险画像的主要变化在于订单下滑、回款走弱、盈利质量下降。机构对省内长期需求与高股息配置价值判断一致,但订单下滑与回款走弱是需持续跟踪的核心变量。经营性现金流方向冲突未决,相关结论存在不确定性。
你可能感兴趣
天风建筑建材 新材料 四川路桥 600039
未知机构2026-08-30
四川路桥(600039)-电话会议交流
建筑建材未知机构2022-03-15
四川路桥(600039)2025年报点评:新增订单有保障,稳定分红回报股东
华创证券2026-05-22
【华鑫计算机&中小盘】四川路桥(600039):回调即是加仓良机
未知机构2022-03-09
四川路桥(600039):联合调研纪要
安信证券2017-04-20
李阳团队四川路桥深度汇报基建川军开发大西部-20250918国金证券
未知机构2025-09-19
展望:四川路桥深度汇报,“基建川军”,开发大西部-国金建材李阳团队20250919
未知机构2025-09-19
长江建筑730第142期四川路桥深度汇报会议纪要
未知机构2026-09-17
深度研究报告:川内路桥建设龙头,十四五规划开启新征程
建筑建材华创证券2021-03-25
北新路桥(002307)深度研究报告
发现报告2026-09-18