猜你想问
神工股份研报核心内容是什么?
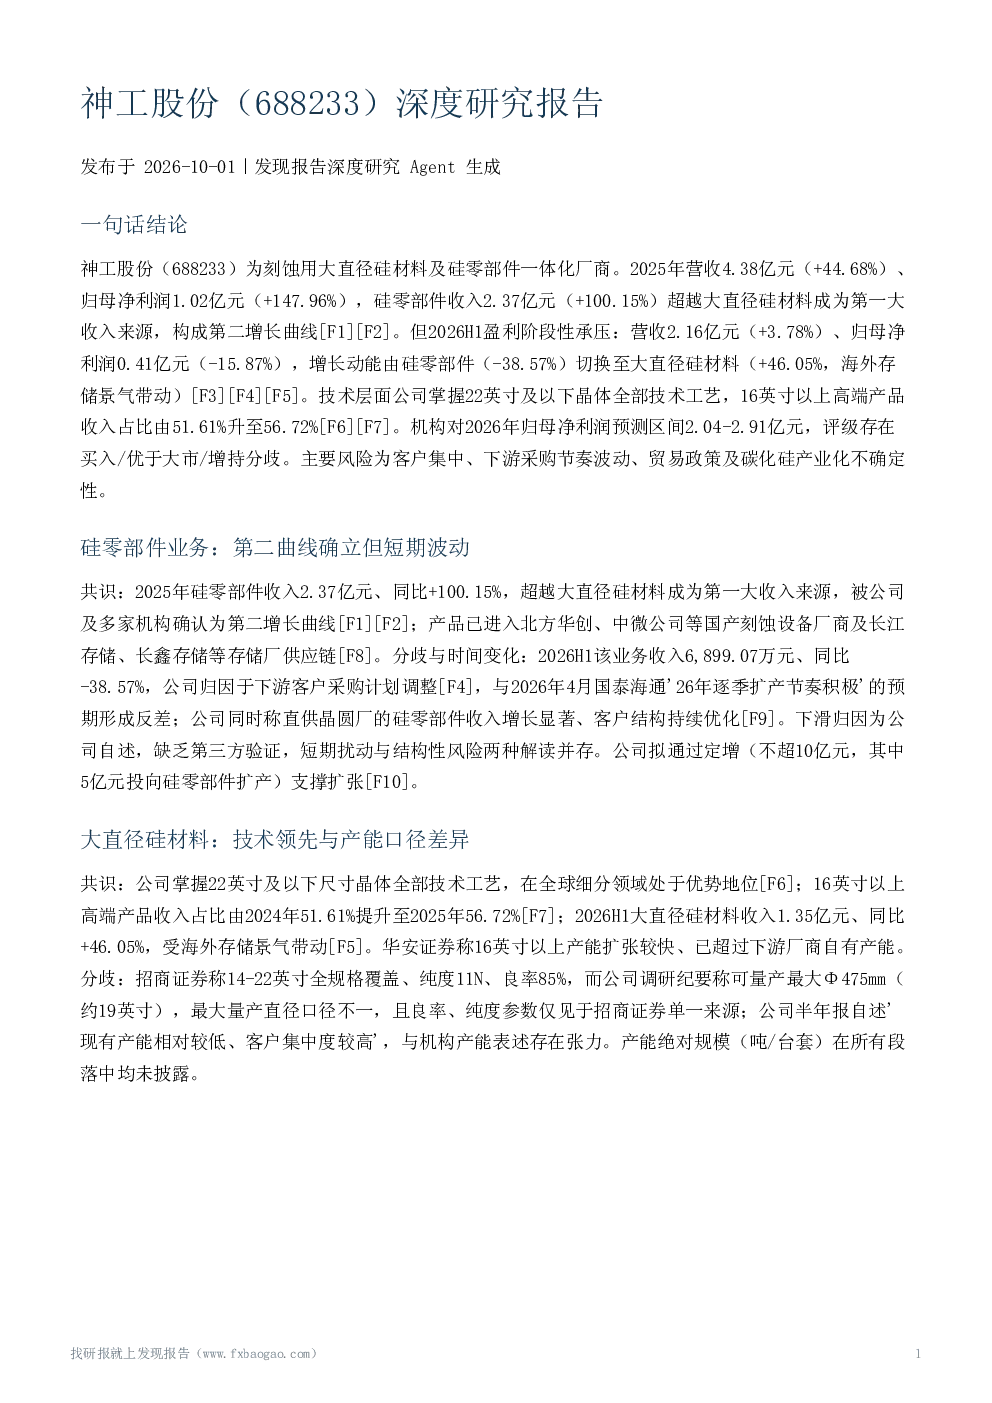
神工股份是一家刻蚀用大直径硅材料及硅零部件一体化厂商,2025年营收4.38亿元(+44.68%)、归母净利润1.02亿元(+147.96%),硅零部件收入2.37亿元(+100.15%)超越大直径硅材料成为第一大收入来源,构成第二增长曲线。但2026H1盈利阶段性承压:营收2.16亿元(+3.78%)、归母净利润0.41亿元(-15.87%),增长动能由硅零部件(-38.57%)切换至大直径硅材料(+46.05%,海外存储景气带动)。技术层面公司掌握22英寸及以下晶体全部技术工艺,16英寸以上高端产品收入占比由51.61%升至56.72%。机构对2026年归母净利润预测区间2.04-2.91亿元,评级存在买入/优于大市/增持分歧。主要风险为客户集中、下游采购节奏波动、贸易政策及碳化硅产业化不确定性。
神工股份所属赛道行业发展趋势如何?
国内半导体设备整机国产化率突破35%并进入加速爬坡段,硅零部件国产化率不足10%(财通证券口径约7.1%),替代空间大;海外零部件贸易管制带来Second-Source需求,刻蚀设备国产化进程将在中长期持续。公司自主调研预计2026年中国大陆硅零部件市场规模约70亿元、未来几年超百亿元——该数据为公司自主测算,非独立第三方统计,需与财通证券第三方口径区分。存储产能向中国转移被视为第三次全球产能转移标志,海外存储原厂订单紧张带来外溢机遇。行业证据仅支持方向性判断,不能替代公司个体经营数据。
神工股份研报重点分析了哪些方向?
研报重点分析了神工股份的硅零部件业务,指出其已成为公司第二大收入来源,但2026H1出现-38.57%的下滑,主要归因于下游客户采购计划调整。公司计划通过定增(不超10亿元,其中5亿元投向硅零部件扩产)支撑扩张。同时,大直径硅材料业务的技术领先性及产能扩张也受到关注,16英寸以上高端产品收入占比由51.61%提升至56.72%,2026H1收入1.35亿元(+46.05%),受海外存储景气带动。但报告也指出,公司产能绝对规模、客户集中度等细节未披露,存在一定的不确定性。
神工股份市场现状如何?
神工股份市场现状呈现增长动能切换的特征。2025年公司整体业绩高增,营收4.38亿元(+44.68%)、归母净利润1.02亿元(+147.96%),硅零部件收入超越大直径硅材料成为第一大收入来源。然而,2026H1业绩出现承压,营收2.16亿元(+3.78%)、归母净利润0.41亿元(-15.87%),增长动能由硅零部件切换至大直径硅材料。技术层面,公司掌握22英寸及以下晶体全部技术工艺,16英寸以上高端产品收入占比提升至56.72%。但机构对2026年归母净利润预测区间存在较大分歧,反映市场对公司未来业绩兑现的担忧。
神工股份研报提示了哪些风险?
神工股份研报提示的主要风险包括:客户集中风险,公司自述现有产能相对较低、客户集中度较高,主要客户减少采购或流失将致业绩下滑;下游采购节奏扰动,2026H1硅零部件收入已出现-38.57%的下滑,恢复时点不确定;新产品风险,碳化硅陶瓷零部件产业化进度不及预期,大尺寸硅片毛利率尚未转正;竞争加剧,产业竞争已进入'排位赛'和'淘汰赛'阶段,本土企业积累时间短、资源不足;贸易政策风险,关税壁垒及汇率不利变化可能削弱产品竞争力;定增方案不确定性,定增募资不超10亿元方案尚需审批程序,实施进度与募资额存在不确定性。此外,部分技术参数、财务数据缺失也增加了投资判断的不确定性。