猜你想问
道生天合的核心业务是什么?
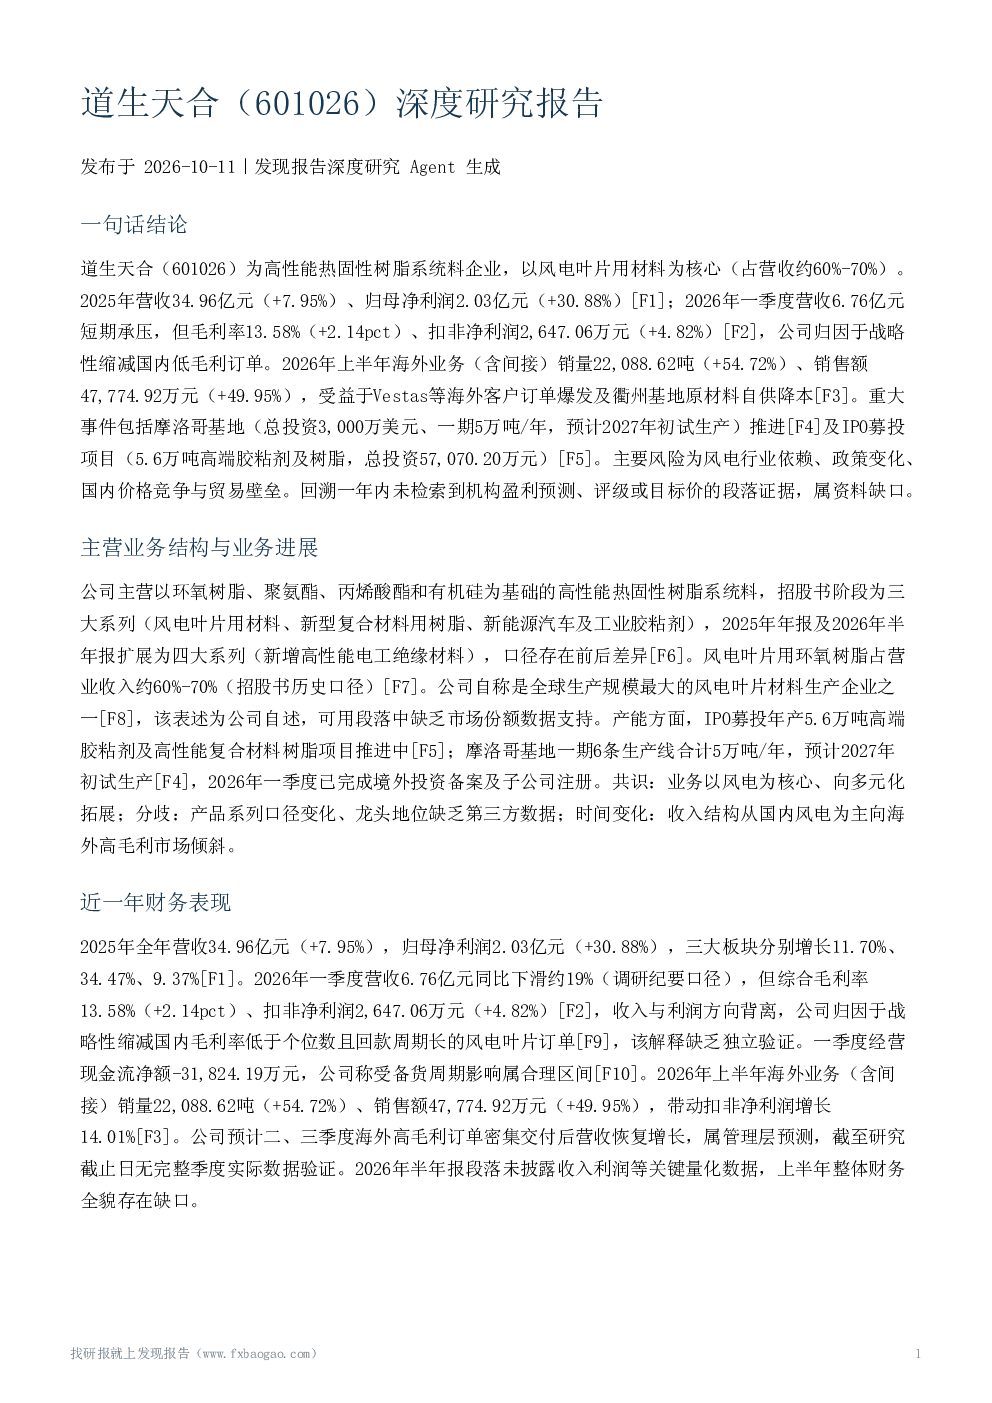
道生天合的核心业务是高性能热固性树脂系统料,主要产品用于风电叶片制造,营收占比约60%-70%。2025年公司营收34.96亿元,同比增长7.95%;归母净利润2.03亿元,同比增长30.88%。公司产品包括环氧树脂、聚氨酯、丙烯酸酯和有机硅,2025年新增高性能电工绝缘材料系列。
风电叶片材料行业的发展趋势如何?
风电叶片材料行业呈现结构性分化,政策支持和技术进步推动行业景气度提升。国内风电叶片材料订单毛利率低、回款周期长,但海外需求强劲,道生天合2026年上半年海外销量同比增长54.72%。欧盟贸易壁垒是主要外部约束,公司通过在摩洛哥建厂规避反倾销风险。
道生天合报告的主要分析方向是什么?
报告重点分析道生天合从国内风电规模导向转向海外高毛利市场的战略调整。2025年公司利润高增,2026年一季度毛利率提升,上半年海外业务销售额增长49.95%。报告关注公司摩洛哥基地建设(预计2027年初试生产)和募投项目推进,同时指出海外销量和增速为公司管理层口径,需关注不确定性。
道生天合的市场现状如何?
道生天合是全球最大风电叶片材料生产企业之一(自述,缺乏第三方数据支持),2025年营收利润双增,但2026年一季度营收下滑约19%。公司通过战略性缩减国内低毛利订单、提升海外销量(上半年销量同比增长54.72%)实现毛利率和扣非净利润增长。公司是国内少数掌握多种基础化工原料配方的企业,但需关注客户集中和回款风险。
道生天合报告提示哪些风险?
报告提示的主要风险包括:收入结构对风电行业高度依赖、政策与行业趋势变化、下游需求与价格波动、客户集中与回款周期长。此外,公司自述“全球规模最大”缺乏数据支持,摩洛哥基地投产时间存在延期风险,募投项目效益未披露,且机构盈利预测与估值缺失。所有“风险可控”表述均未经第三方核验。
你可能感兴趣
601026 道生天合 道生天合2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-17
道生天合(601026):绿色能源新材料细分领域龙头
华西证券2025-10-29
道生天合机构调研纪要
发现报告2026-05-01
道生天合机构调研纪要
发现报告2026-09-17
道生天合材料科技(上海)股份有限公司招股说明书(上会稿)
招股说明书2025-06-06
道生天合机构调研纪要
发现报告2026-04-01
道生天合机构调研纪要
发现报告2025-12-01
道生天合2026年半年度业绩说明会
未知机构2026-09-17
道生天合材料科技(上海)股份有限公司招股说明书(申报稿)
招股说明书2025-03-31
道生天合机构调研纪要
发现报告2026-03-01